バックオフィス業務のお悩みや、PCAの業務ソフトをお使いの皆様の
お悩み解決を提供する総合サイト
お悩み解決を提供する総合サイト
更新日:2026/09/15
年末調整後に源泉徴収票を作成する際、「誰の分をどこへ提出すればよいのか」「給与支払報告書とは何が違うのか」と迷った経験はありませんか。
源泉徴収票は従業員への交付に加え、一定の要件に該当する場合は税務署への提出が必要です。また、会社は給与支払報告書を市区町村へ提出しなければなりません。
この記事では、源泉徴収票の提出先・提出範囲・期限・提出方法を解説します。
あわせて、給与支払報告書との違いや、令和9年1月以降に始まるみなし提出についてもご紹介します。
源泉徴収票の「提出」には、会社が税務署へ提出する手続きのほか、従業員への交付や、従業員が転職先へ提出する手続きなども含まれます。
また、会社は源泉徴収票とほぼ同じ内容の給与支払報告書を、市区町村へ提出しなければなりません。
それぞれ提出先や対象者、期限が異なるため、誰がどの書類をどこへ提出するのかを区別して理解する必要があります。
会社は、給与の支払額や源泉徴収税額などを報告するため、給与所得の源泉徴収票を法定調書として所轄税務署へ提出します。
ただし、税務署へ提出するのは、年間の給与支払額など一定の要件に該当する従業員の分に限られます。
一方、従業員が源泉徴収票を提出する代表的なケースは、年の途中で転職した場合です。
転職先へ前職の源泉徴収票を提出すると、前職と転職先の給与を合算して年末調整を受けられます。
なお、会社が源泉徴収票を税務署へ「提出」する手続きと、従業員本人へ「交付」する手続きは別のものです。税務署への提出対象にならない従業員についても、本人への交付は必要です。
会社は、税務署への提出範囲にかかわらず、給与所得の源泉徴収票の交付対象となるすべての受給者に源泉徴収票を交付しなければなりません。正社員だけでなく、パートやアルバイトも対象です。
また、日本国内に住所があるなど、居住者に該当する外国人従業員にも交付が必要です。
源泉徴収票は、あらかじめ従業員の承諾を得るなど一定の要件を満たせば、書面に代えて電子データでの交付も可能です。ただし、電子交付後に従業員から書面での交付を求められた場合は、改めて書面で交付しなければなりません。
税務署へ提出する源泉徴収票は一定の要件に該当する人の分だけですが、従業員本人へ交付する源泉徴収票は原則として全員分必要になる点に注意しましょう。
源泉徴収票に関する提出先や目的は、会社と従業員のどちらが手続きするかによって異なります。
会社は源泉徴収票とは別に、給与支払報告書を市区町村へ提出する必要があります。
主な提出先と用途は、以下のとおりです。
| 提出・交付する人 | 提出・交付先 | 書類 | 主な目的 |
|---|---|---|---|
| 会社 | 所轄税務署 | 給与所得の源泉徴収票 | 給与や源泉徴収税額の報告 |
| 会社 | 市区町村 | 給与支払報告書 | 住民税の計算 |
| 会社 | 従業員 | 給与所得の源泉徴収票 | 所得・税額の証明 |
| 従業員 | 転職先 | 前職の源泉徴収票 | 年末調整 |
| 従業員 | 税務署 | 確定申告書 | 所得税の精算 |
なお、確定申告では源泉徴収票の記載内容を使用しますが、申告書への添付や提示は原則として不要です。
源泉徴収票は、所得税法で提出が義務付けられている法定調書の一つです。
会社は従業員に支払った給与額や源泉徴収税額などを報告するため、給与所得の源泉徴収票を所轄税務署へ提出します。
ただし、税務署へすべての従業員分を提出するわけではありません。年末調整の有無や年間の給与支払額、役員か従業員かといった条件により、提出対象となる範囲が決まります。
税務署へ源泉徴収票を提出する際は、提出した法定調書の人数や支払金額などを集計した「給与所得の源泉徴収票等の法定調書合計表」もあわせて提出します。
会社は源泉徴収票とは別に、従業員の住所地の市区町村へ給与支払報告書を提出します。
給与支払報告書は源泉徴収票とほぼ同じ内容が記載された書類ですが、主に翌年度の住民税を計算するために使用されます。
給与支払報告書は、原則として提出する年の1月1日時点における従業員の住所地の市区町村へ提出します。年の途中で退職した従業員については、退職時の住所地が提出先です。
参考:「給与所得の源泉徴収票」の「住所又は居所」欄の記載方法|国税庁
税務署へ提出する源泉徴収票には一定の提出基準がありますが、給与支払報告書は原則として給与を支払ったすべての従業員分を提出します。
両者は内容が似ていても、提出先や提出対象が異なる点に注意が必要です。従業員が源泉徴収票を提出する代表的なケースは、年の途中で転職し、新しい勤務先で年末調整を受ける場合です。前職の源泉徴収票を転職先へ提出すると、前職と転職先の給与や源泉徴収税額を合算して年末調整を行えます。
前職の源泉徴収票を提出できない場合、転職先では前職分を含めた年末調整ができないため、原則として本人が確定申告を行う必要があります。
確定申告では、源泉徴収票に記載された給与収入や所得控除額、源泉徴収税額などを申告書へ反映します。ただし、源泉徴収票そのものを確定申告書へ添付・提示する必要はありません。
税務署の申告会場で申告書を作成する場合は、内容を確認できるよう源泉徴収票を持参します。
会社は、給与を支払ったすべての従業員に源泉徴収票を作成・交付しますが、税務署へ提出するのは一定の条件に該当する人の分に限られます。提出の要否は、年末調整を行ったかどうかや、年間の給与等の支払金額、従業員の区分によって判断します。
年末調整を行った場合、税務署への提出が必要となる範囲は以下のとおりで、令和8年12月までの現行制度における提出範囲です。
| 対象者 | 年間の給与等の支払金額 |
|---|---|
| 法人の役員 | 150万円超 |
| 弁護士・司法書士・税理士など | 250万円超 |
| 上記以外の従業員 | 500万円超 |
(「No.7411 「給与所得の源泉徴収票」の提出範囲と提出枚数等|国税庁」をもとに作成)
令和9年1月1日以後は、市区町村へ給与支払報告書を提出した場合、税務署へ源泉徴収票を提出したものとみなす制度が始まります。
法人の役員には、現在は役員でなくても、その年中に役員だった人が含まれます。また、相談役や顧問など、役員に類する立場の人も対象となる場合があります。
弁護士や司法書士、税理士などについて250万円超という基準が適用されるのは、給与として支払っている場合です。報酬として支払った場合は、源泉徴収票ではなく「報酬、料金、契約金及び賞金の支払調書」の提出対象となります。
年末調整を行わなかった場合は、対象者の状況によって提出基準が異なります。
| 対象者 | 年間の給与等の支払金額 |
|---|---|
| 扶養控除等申告書を提出し、年の途中で退職した人など | 250万円超 |
| 上記のうち法人の役員 | 50万円超 |
| 主たる給与等が2,000万円を超える人 | 金額にかかわらず提出 |
| 扶養控除等申告書を提出していない人 | 50万円超 |
(「No.7411 「給与所得の源泉徴収票」の提出範囲と提出枚数等|国税庁」をもとに作成)
扶養控除等申告書を提出していない人には、源泉徴収税額表の乙欄または丙欄が適用される人が該当します。
また、主たる給与等が2,000万円を超える人は年末調整の対象外となるため、支払金額にかかわらず源泉徴収票を税務署へ提出します。
退職者の源泉徴収票を税務署へ提出するかどうかは、退職したという事実だけではなく、年間の給与等の支払金額などによって判断します。
扶養控除等申告書を提出していた一般の退職者は、その年中の給与等の支払金額が250万円を超える場合に提出が必要です。法人の役員だった退職者については、50万円を超える場合が提出対象となります。
一方、本人への源泉徴収票の交付は、税務署への提出要否にかかわらず必要です。会社は、退職の日以後1か月以内に退職者へ源泉徴収票を交付しなければなりません。
なお、市区町村へ提出する給与支払報告書は税務署への源泉徴収票とは基準が異なります。年の途中で退職した人についても原則として提出しますが、その年中の給与等の支払金額が30万円以下の場合は省略できることがあります。
年末調整の有無や従業員の区分に応じた金額基準以下であれば、現行制度では税務署への源泉徴収票の提出は不要です。
ただし、税務署への提出が不要であっても、源泉徴収票そのものを作成しなくてよいわけではありません。給与を支払ったすべての受給者に対し、本人用の源泉徴収票を作成・交付する必要があります。また市区町村への給与支払報告書も、原則として別途提出しなければなりません。
源泉徴収票は、税務署への提出と従業員への交付のいずれも、原則として給与の支払いが確定した年の翌年1月31日が期限です。
ただし、年の途中で退職した従業員には、退職後1か月以内に交付する必要があります。
主な期限は以下のとおりです。
| 手続き | 原則的な期限 |
|---|---|
| 税務署への源泉徴収票の提出 | 翌年1月31日 |
| 従業員への源泉徴収票の交付 | 翌年1月31日 |
| 退職者への源泉徴収票の交付 | 退職後1か月以内 |
| 市区町村への給与支払報告書の提出 | 翌年1月31日 |
(「No.7411 「給与所得の源泉徴収票」の提出範囲と提出枚数等|国税庁」をもとに作成)
1月31日が土日祝日にあたる場合は、原則として次の平日が期限になります。
年末調整後は短期間に複数の書類を作成する必要があるため、余裕を持って準備を進めましょう。
税務署への源泉徴収票の提出期限は、給与の支払いが確定した年の翌年1月31日です。提出対象となる源泉徴収票を、給与支払者の所轄税務署へ提出します。
源泉徴収票を提出する際は、「給与所得の源泉徴収票等の法定調書合計表」もあわせて提出しなければなりません。法定調書合計表には、提出する源泉徴収票の人数や給与の支払金額、源泉徴収税額などを記載します。
年末調整の完了後に提出対象者を判定し、源泉徴収票の内容と合計表の集計額が一致しているか確認してから提出しましょう。
在職中の従業員に対する源泉徴収票の交付期限は、原則として翌年1月31日です。正社員だけでなく、パートやアルバイトなど、給与を支払ったすべての受給者に交付します。
税務署への提出対象にならない従業員であっても、本人への交付は省略できません。
従業員は確定申告や転職先での手続き、所得証明が必要な場面などで源泉徴収票を使用するため、期限内に確実に交付する必要があります。
年の途中で退職した従業員には、退職の日以後1か月以内に源泉徴収票を交付します。
翌年1月31日まで待つのではなく、退職後の期限が適用される点に注意が必要です。
退職者は、源泉徴収票を転職先へ提出して年末調整を受けたり、自身で確定申告を行ったりします。交付が遅れると、退職者の税務手続きに影響する可能性があるため、最終給与や控除額が確定したら速やかに作成・交付しましょう。
税務署へ提出する源泉徴収票は、e-Taxによる電子提出のほか、書面を税務署の窓口へ持参したり、郵送したりする方法があります。
ただし、前々年に提出すべきであった源泉徴収票の枚数が一定数以上の場合は、書面ではなくe-Taxなどによる提出が必要です。
ここでは、令和8年12月までの提出方法を中心に解説します。
e-Taxを利用すると、パソコンから源泉徴収票と法定調書合計表を作成し、税務署へ送信できます。税務署の窓口へ出向く必要がなく、郵送の手間もかからない点がメリットです。
源泉徴収票は、e-Taxソフトまたはe-Taxソフト(WEB版)を使って作成・提出できます。
入力画面で1件ずつ作成する方法のほか、給与計算ソフトなどで作成したCSVデータを読み込んで提出する方法もあります。
市販の給与計算ソフトから提出する場合は、e-Taxの提出形式に対応しているか確認しておきましょう。
送信後は、e-Taxのメッセージボックスに届く受信通知を確認します。
受信通知には受付日時や受付番号が表示されるため、源泉徴収票を期限内に提出したことを確認する資料として保存しておくとよいでしょう。
参考:法定調書の作成・提出について | 【e-Tax】国税電子申告・納税システム(イータックス)
電子提出が義務付けられていない場合は、源泉徴収票と法定調書合計表を書面で作成し、所轄税務署の窓口へ持参するか、郵送して提出することもできます。
税務手続きに関する書類は「信書」に該当するため、郵送する場合は郵便物または信書便物として送付しなければなりません。ゆうパック、ゆうメール、ゆうパケットなど、荷物扱いとなる方法では送付できない点に注意が必要です。
普通郵便や簡易書留、特定記録郵便、レターパックなど、信書を送れる方法を利用します。
なお、令和8年8月以降に税務署へ書面で提出する場合は、変更後の法定調書様式を使用する必要があります。
最新の様式は、国税庁の「F1-1 給与所得の源泉徴収票(同合計表)」で確認できます。また、一部の税務署では書類の処理を業務センターに集約しています。
郵送先が所轄税務署ではなく業務センターに指定されていることもあるため、送付前に国税庁の案内を確認しましょう。
※対象の税務署については「税務署の所在地などを知りたい方|国税庁」のページから確認できます。
法定調書の種類ごとに、前々年に提出すべきであった枚数が100枚以上の場合は、e-Tax、CD・DVDなどの光ディスク、または国税庁長官の認定を受けたクラウドサービスなどを利用して提出しなければなりません。書面での提出はできません。
参考:No.7455 法定調書の提出枚数が100枚以上の場合のe-Tax、光ディスク等又はクラウド等による提出義務|国税庁
たとえば、前々年に提出すべきであった給与所得の源泉徴収票が100枚以上であれば、その年に提出する源泉徴収票は電子的方法などで提出する必要があります。
判定は法定調書の種類ごとに行うため、源泉徴収票とほかの支払調書の枚数を単純に合算するわけではありません。
なお、令和9年1月1日以後に提出する法定調書からは、電子提出義務の判定基準が100枚以上から30枚以上へ引き下げられます。該当する可能性がある会社は、給与計算ソフトやe-Taxの利用環境を早めに整えておきましょう。
税務署へ源泉徴収票を提出する際は、法定調書合計表もセットで提出します。
作成後は、源泉徴収票の提出枚数や支払金額、源泉徴収税額の合計と、法定調書合計表の記載内容が一致しているか確認しましょう。
e-Taxソフト(WEB版)では、源泉徴収票と法定調書合計表をあわせて作成・提出できます。
給与計算ソフトを利用する場合も、源泉徴収票だけでなく法定調書合計表の作成・提出に対応しているか確認しておくと、集計や転記の負担を減らせるでしょう。
参考:法定調書の作成・提出について | 【e-Tax】国税電子申告・納税システム(イータックス)
源泉徴収票と給与支払報告書は、どちらも給与額や所得控除などを記載する書類ですが、提出先や目的、提出対象者が異なります。
| 比較項目 | 源泉徴収票 | 給与支払報告書 |
|---|---|---|
| 提出先 | 給与支払者の所轄税務署 | 従業員の住所地の市区町村 |
| 主な目的 | 所得税に関する報告 | 住民税の計算 |
| 提出対象者 | 一定の要件に該当する人 | 原則として給与を支払ったすべての人 |
| 提出期限 | 翌年1月31日 | 翌年1月31日 |
| 本人への交付 | 必要 | 通常は交付しない |
源泉徴収票は、給与支払者の所在地を所轄する税務署へ提出します。一方、給与支払報告書の提出先は、原則として翌年1月1日時点における従業員の住所地の市区町村です。
従業員の住所地が複数の市区町村に分かれている場合は、それぞれの自治体へ提出します。
税務署へ提出する源泉徴収票は、年末調整の有無や年間給与額などの要件に該当する人が対象です。
一方、給与支払報告書は、正社員・パート・アルバイトを問わず、原則として給与を支払ったすべての人について提出します。ただし、年の途中で退職し、年間の給与支払額が30万円以下の人は、省略できる場合があります。
給与支払報告書は、市区町村が従業員の翌年度の住民税を計算するために使用します。
住所や給与額に誤りがあると、住民税額や税額通知に影響する可能性があるため、提出前に記載内容を確認しましょう。
給与支払報告書の提出期限は、給与を支払った年の翌年1月31日です。従業員ごとの個人別明細書に、人数などをまとめた総括表を添えて提出します。
窓口や郵送のほか、eLTAX(エルタックス/地方税ポータルシステム)による電子提出も可能です。
従業員が複数の市区町村に居住している場合、eLTAXを利用すれば各自治体への給与支払報告書をまとめて送信できるため、提出作業を効率化できます。
令和9年1月1日以後に提出する令和8年分以後の源泉徴収票から、「みなし提出」の制度が始まります。
市区町村へ給与支払報告書を提出した場合、税務署にも源泉徴収票を提出したものとみなされるため、税務署提出用の源泉徴収票を別途作成・提出する必要がなくなります。
【令和9年1月以降“みなし提出”の主な変更点】
みなし提出とは、一定の事項を記載した給与支払報告書を市区町村へ提出すると、同じ内容の源泉徴収票を税務署へ提出したものとして扱う制度です。
これまで会社は、市区町村へ給与支払報告書を、税務署へ源泉徴収票をそれぞれ提出していました。制度開始後は二重に提出する必要がなくなり、事務負担の軽減が期待されます。
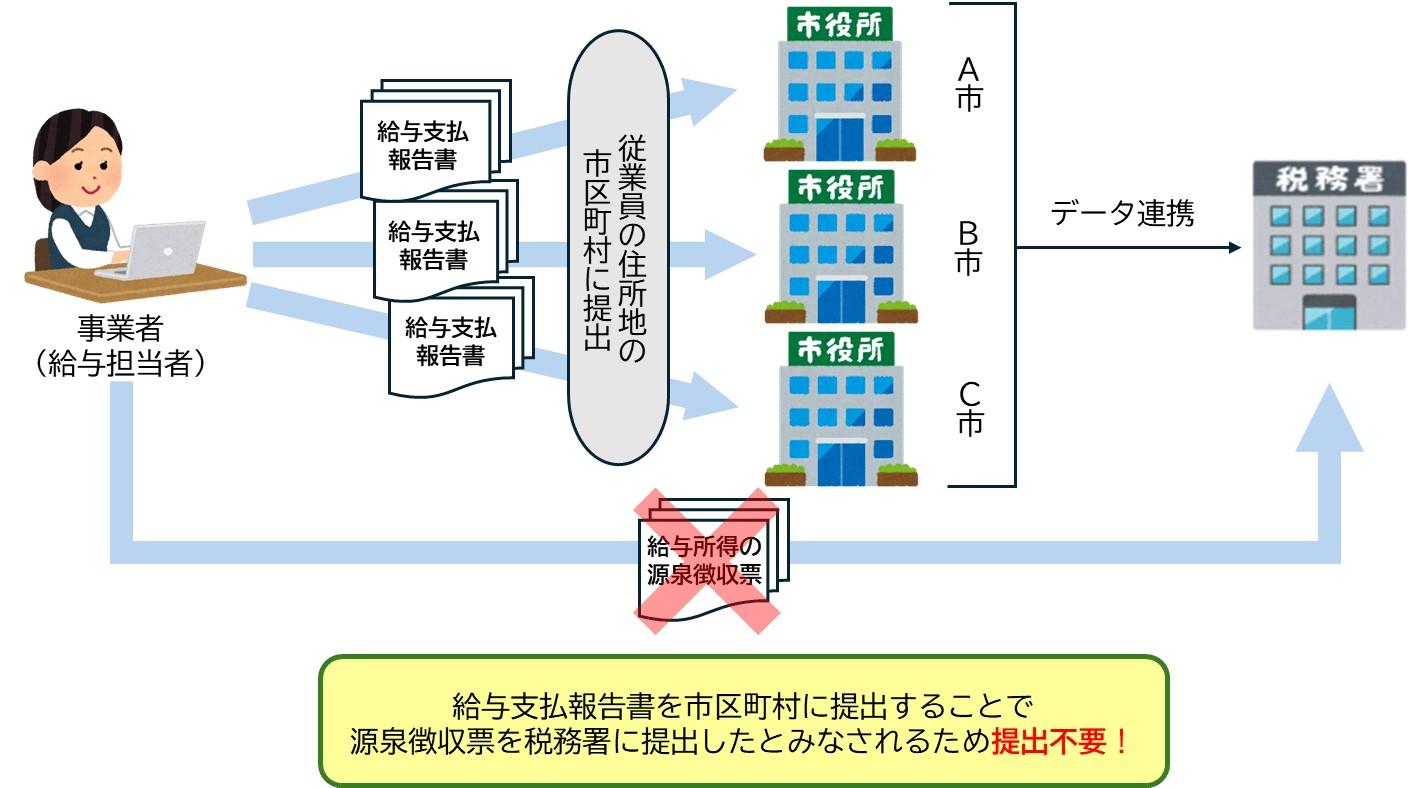
画像引用元:源泉徴収票のみなし提出の特例 特設ページ|国税庁
給与支払報告書の提出方法は、eLTAXだけでなく、光ディスク等や書面でもみなし提出の対象になります。
また、税務署への源泉徴収票の提出範囲は、給与支払報告書の提出範囲にそろえられます。従来のように、年間の給与支払額などをもとに税務署への提出対象者を別途判定する負担も軽減されます。
みなし提出によって変わるのは、会社から税務署への提出方法です。
従業員本人への源泉徴収票の交付義務は、令和9年1月以降も変わりません。
そのため会社は引き続き源泉徴収票を作成し、在職者には原則として翌年1月31日まで、退職者には退職後1か月以内に交付する必要があります。
給与支払報告書をeLTAXで提出すれば、複数の市区町村への手続きをオンラインで行えます。
また、令和9年1月1日以後に令和8年分以後の給与支払報告書をeLTAXで提出すると、従業員が給与情報をマイナポータル連携で利用できるようになります。
詳細は「給与支払報告書等の提出に係る特設ページ | eLTAX 地方税ポータルシステム」をご確認ください。
源泉徴収票では、記載内容や提出対象者の確認に加え、マイナンバーや非居住者の取り扱いにも注意が必要です。主な不備と対応は以下のとおりです。
| 不備・注意点 | 主な対応 |
|---|---|
| 氏名・住所・金額などの記載ミス | 正しい内容の源泉徴収票を作成し、訂正分として提出する |
| 提出対象者の漏れ | 該当者の源泉徴収票を追加分として速やかに提出する |
| 従業員への交付後に誤りが判明 | 正しい源泉徴収票を再交付する |
| 非居住者への給与の支払い | 通常の源泉徴収票ではなく、非居住者用の支払調書を使用する |
| マイナンバーの取り扱い | 税務署提出用には記載し、本人交付用には記載しない |
| 紛失による再発行の依頼 | 給与記録をもとに再作成し、本人確認のうえ交付する |
不備が判明した場合は放置せず、訂正や追加提出、再交付などの対応を速やかに行いましょう。
以下では、それぞれの対応について解説します。
源泉徴収票で起こりやすい不備は、次の5点です。
提出前には、給与台帳や年末調整の計算結果、従業員から提出された申告書などと照合し、不備が起こらないようにしましょう。
提出漏れに気付いた場合は、該当する源泉徴収票を作成し、追加分として速やかに提出します。
提出済みの源泉徴収票に誤りが見つかった場合は、当初提出した源泉徴収票を無効にしたうえで、正しい内容のものを訂正分として提出しましょう。
書面で訂正する場合は、当初の内容を記載した源泉徴収票に「無効」、正しい源泉徴収票に「訂正分」と表示します。法定調書合計表の提出区分は、無効分を「4」、訂正分を「3」として提出します。
e-Taxの場合も、無効分と訂正分をそれぞれ法定調書合計表とともに送信します。
従業員へ交付済みの源泉徴収票にも誤りがある場合は、正しい内容で作り直し、「摘要」欄に誤りの内容を記載するとともに「再交付」と表示して渡しましょう。
非居住者に国内で行った勤務などの対価を支払った場合は、通常の給与所得の源泉徴収票ではなく、「非居住者等に支払われる給与、報酬、年金及び賞金の支払調書」を使用します。
年間の支払金額が50万円を超える場合は、原則として税務署への提出が必要です。
また、租税条約の適用によって源泉徴収の扱いが異なることもあるため、居住者・非居住者の区分を確認して処理しましょう。
税務署へ提出する源泉徴収票には、原則として従業員のマイナンバーを記載します。
一方、従業員本人へ交付する源泉徴収票には、従業員のマイナンバーや給与支払者の法人番号を記載しません。
税務署提出用と本人交付用を取り違えると、マイナンバーの漏えいにつながるおそれがあります。作成・印刷・封入・電子送付の各段階で、書類の種類と交付先を十分に確認しましょう。
源泉徴収票を紛失した従業員から再発行を求められた場合は、会社が保管する給与記録をもとに再作成します。退職者からの依頼であっても同様です。
再発行時は本人確認を行い、手渡しや郵送、電子交付など適切な方法で交付します。単なる紛失による再発行と、記載内容の誤りによる訂正・再交付は区別して対応しましょう。
ここでは源泉徴収票の提出に関して、企業の担当者が迷いやすいポイントをQ&A形式でまとめました。
いいえ。税務署への提出対象は、年末調整の有無や年間給与額などの要件によって決まります。
ただし、従業員本人への源泉徴収票の交付は、税務署への提出対象外であっても必要です。
アルバイトやパートにも、源泉徴収票を作成・交付します。
税務署へ提出するかどうかは雇用形態ではなく、年末調整の有無や給与支払額などをもとに判断します。
退職者には、退職の日以後1か月以内に源泉徴収票を交付します。
翌年1月31日まで待つのではなく、退職後の期限が適用されます。
提出漏れに気付いた時点で、該当する源泉徴収票を追加分として速やかに提出しましょう。
法定調書合計表の「調書の提出区分」欄に「2(追加)」と記載し、源泉徴収票とあわせて提出します。
同じものではありません。
記載内容は似ていますが、源泉徴収票は主に所得税、給与支払報告書は住民税に関する書類です。提出先や提出対象者の範囲も異なります。
令和9年1月1日以降は、市区町村へ給与支払報告書を提出すると、税務署へ源泉徴収票を提出したものとみなされます。
ただし、従業員本人への源泉徴収票の交付は、令和9年以降も引き続き必要です。
源泉徴収票に関する手続きは、税務署への提出だけではありません。従業員本人への交付や、市区町村への給与支払報告書の提出も含め、それぞれの対象者や期限を確認して対応する必要があります。
特に、次の点を押さえておきましょう。
従業員数が多い場合は、給与計算や年末調整の結果をもとに源泉徴収票や給与支払報告書を作成できるシステムを利用する方法もあります。
給与データを各書類へ反映できれば、手作業による転記や集計の負担を減らし、記載ミスや提出漏れの防止につなげられます。
『PCA 給与シリーズ』、『PCA 法定調書シリーズ』は、e-TaxおよびeLTAXを利用した電子申告に対応しています。
令和9年1月以降の源泉徴収票の「みなし提出」については、『PCA 給与シリーズ』『PCA 法定調書シリーズ』いずれも、令和8年11月にリリース予定の年末調整対応版にて対応予定ですので、安心してご利用いただけます。
制度変更にも対応できるよう、自社の作成・確認・提出の流れをあらかじめ整理しておきましょう。