バックオフィス業務のお悩みや、PCAの業務ソフトをお使いの皆様の
お悩み解決を提供する総合サイト
お悩み解決を提供する総合サイト
更新日:2025/10/27
以下は、『PCA社会福祉法人会計シリーズ』についての説明です。

社会福祉法人会計基準では、共通経費の按分について、下のように定めています。
社会福祉法人会計基準
(資金収支計算の方法)
第十四条 資金収支計算は、当該会計年度における支払資金の増加及び減少に基づいて行うものとする。
2 資金収支計算を行うに当たっては、事業区分、拠点区分又はサービス区分ごとに、複数の区分に共通する収入及び支出を合理的な基準に基づいて当該区分に配分するものとする。
(事業活動計算の方法)
第二十条 事業活動計算は、当該会計年度における純資産の増減に基づいて行うものとする。
2 事業活動計算を行うに当たっては、事業区分、拠点区分又はサービス区分ごとに、複数の区分に共通する収益及び費用を合理的な基準に基づいて当該区分に配分するものとする。
社会福祉法人会計基準(平成一十八年厚牛労働省令第七十九号)II
「社会福祉法人会計基準適用上の留意事項(運用指針)」別紙1に配分方法について下記のような記載があります。
13 共通支出及び費用の配分方法
(1)配分方法について
共通支出及び費用の具体的な科目及び配分方法は別添1のとおりとするが、これによりがたい場合は、実態に即した合理的な配分方法によることとして差し支えない。
また、科目が別添1に示すものにない場合は、適宜、類似の科目の考え方を基に配分して差し支えない。
なお、どのような配分方法を用いたか分かるように記録しておくことが必要である。
社会福祉法人会計基準では、配分の方法(基準)は「社会福祉法人会計基準適用上の留意事項(運用指針)」の別添1にまとまっていますが、配分の方法(仕訳例)は具体的に記載されておりません。
PCA社会福祉法人会計では3種類の配分方法があり、今回はそのうちの一つである簡単配賦について解説していきます。
出典:厚生労働省HP
‐平成28年3月31日厚生労働省社会・援護局福祉基盤課長等通知(最終改正:令和3年11月12日)社会福祉法人会計基準の運用上の留意事項について(PDF)
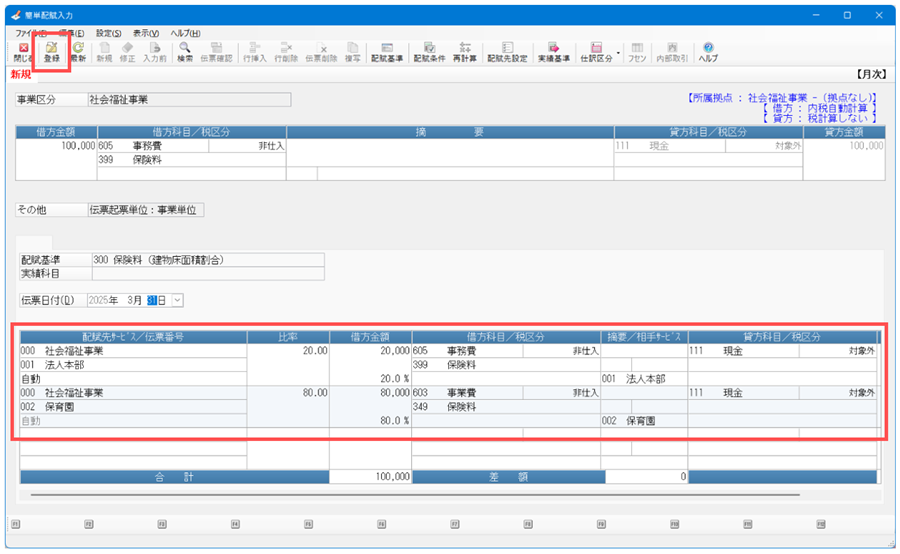
配分(以下、配賦とする)元となる仕訳は伝票として登録されず、配賦した結果(配賦先)を仕訳として登録します。
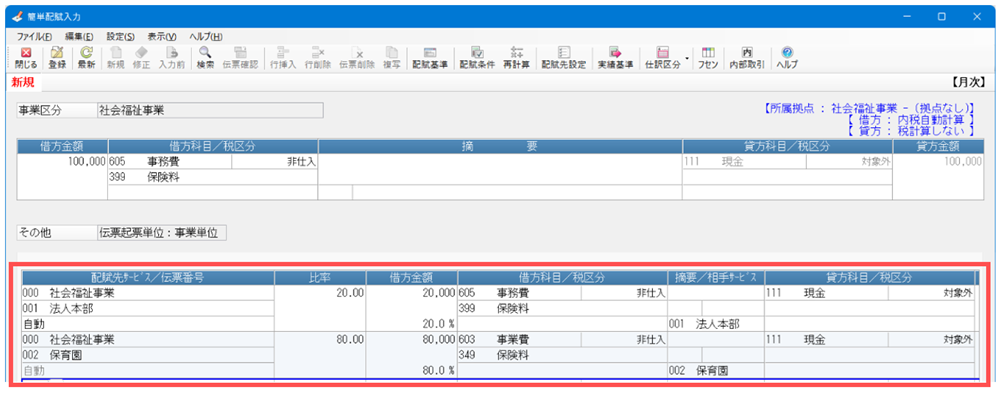
【 配賦の仕訳例 】
配賦元
605 事務費-339 保険料 / 111 現金 100,000円を
配賦先
社会福祉事業(法人本部)へ20%
605 事務費-339 保険料 / 111 現金 20,000円
社会福祉事業(保育園)へ80%
603 事業費-349 保険料 / 111 現金 80,000円
このように配賦する仕訳です。
簡単配賦の特徴は、「入力した単一仕訳(配賦元仕訳)を元に、比率に沿って配賦元と同じ仕訳が配賦先に登録される」ことが特徴です。
1.配賦基準の登録
2.配賦先科目の指定
3.簡単配賦入力
の手順でご紹介します。
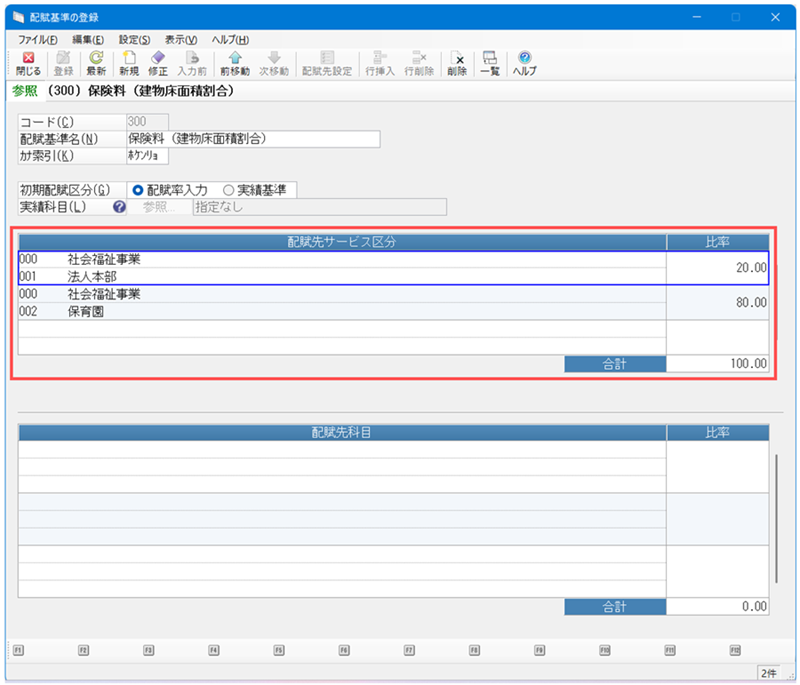
「前準備」―「配賦基準の登録」を開き[新規]をクリックします。
配賦先の事業とサービスを設定し、比率を入力します。
※伝票登録を行う際に比率を変更することも可能です。
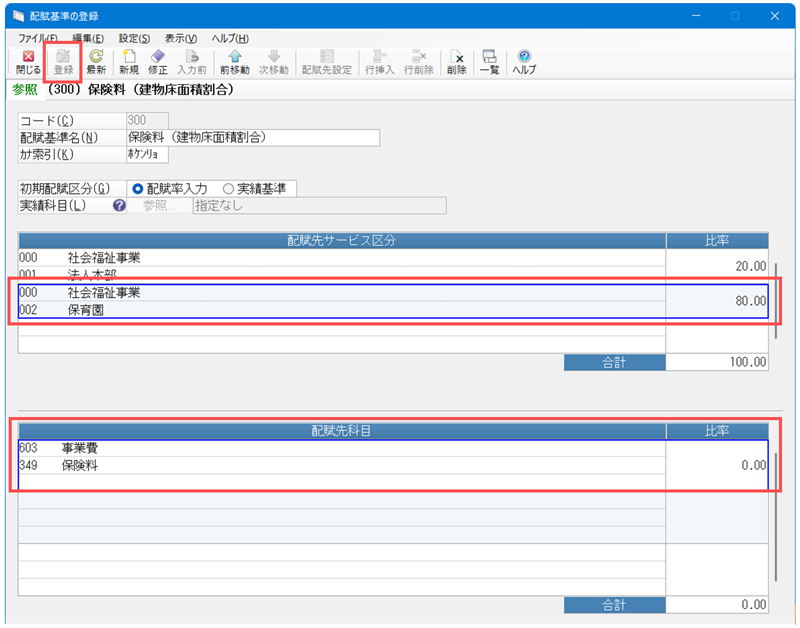
保育園サービスには、事務費ではなく、事業費として計上したい場合など、配賦先科目を変更したい時は、該当サービスを選択後、配賦先科目を設定します。
※変更がない場合は空欄で問題ありません。
左上の[登録]をクリックします。
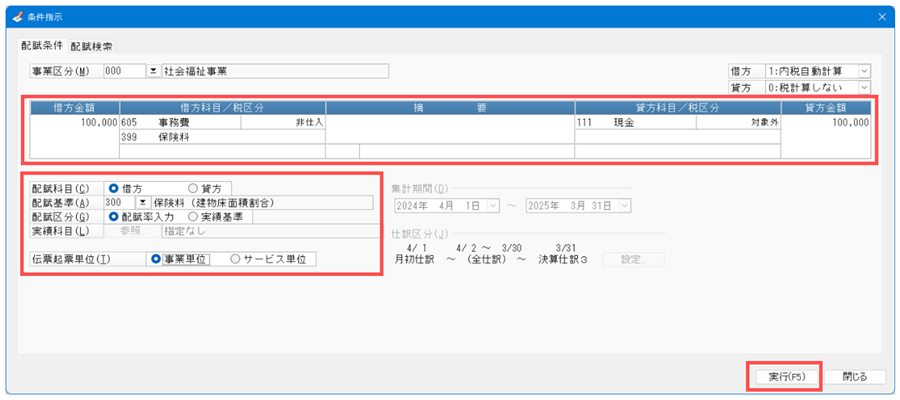
「データ入力」―「簡単配賦入力」の画面を開きます。
配賦元となる仕訳を入力し、配賦基準を選択し、[実行]をクリックします。
【伝票起票単位】
事業単位 :事業単位で伝票が作成されます。社会福祉事業のみ配賦を行う場合は1枚の伝票という扱いになります。
サービス単位:サービスごとに伝票が作成されます。
配賦先の画面が表示されるため、配賦金額や配賦先科目が正しい科目になっているかどうか確認し、問題なければ[登録]をクリックします。
説明は以上です。