バックオフィス業務のお悩みや、PCAの業務ソフトをお使いの皆様の
お悩み解決を提供する総合サイト
お悩み解決を提供する総合サイト
更新日:2026/10/13
税務調査について調べるなかで、「KSKシステム」という言葉を目にしたことがある方もいるのではないでしょうか。KSK(国税総合管理)システムは、申告や納税などに関する情報を管理し、税務調査対象の選定や滞納整理などにも活用されている国税庁の基幹システムです。
さらに、2026年9月24日には次世代システム「KSK2」への更改が予定されており、紙中心からデータ中心の事務処理への移行や、税目別データベースの統合などが進められます。
この記事では、KSKシステムの仕組みや管理される情報、税務調査での活用方法を解説します。あわせて、KSK2で何が変わるのか、企業や経理担当者が準備しておきたいポイントもご紹介します。
KSK(国税総合管理)システムは、全国の国税局と税務署をネットワークで結び、申告や納税などに関する情報を一元的に管理する国税庁の基幹システムです。
KSKシステムは、全国の国税局(所)と税務署をネットワークで結び、申告・納税の事績や各種の情報を入力することにより、国税債権などを一元的に管理するとともに、これらを分析して税務調査や滞納整理に活用するなど、地域や税目を越えた情報の一元的な管理により、税務行政の根幹となる各種事務処理の高度化・効率化を図るために導入したコンピュータシステムである。
地域や税目を越えて情報を管理することで、税務調査や滞納整理をはじめとした税務行政の効率化・高度化に活用されています。
KSKシステムの主な役割は、納税者の申告・納税に関する情報を蓄積・管理し、国税に関するさまざまな業務への活用です。
具体的には、次のような目的で利用されています。
このように、KSKシステムは税務調査だけに利用されるものではありません。申告受付から納税管理、滞納整理、納税者対応まで、税務行政全体を支える役割を担っています。
KSKシステムには、税務署などへ提出された申告書や法定調書をはじめ、納税者に関するさまざまな情報が入力・蓄積されます。
主に管理されるのは、以下のような情報です。
これらを納税者ごとに関連付けて管理することで、必要な情報を随時参照したり、蓄積された情報を分析したりできる仕組みになっています。
KSKシステムでは、納税者が提出した申告書だけでなく、納税状況や法定調書など、国税に関するさまざまな情報が管理・活用されています。
国税庁は、各情報を一元的に蓄積・分析し、税務調査や滞納整理などに役立てています。
主な情報は、以下のとおりです。
KSKシステムには、所得税の確定申告書や法人税申告書、消費税申告書などに記載された情報が蓄積されます。
たとえば、売上や所得、経費、所得控除、納付税額などです。
過去の申告情報も蓄積されるため、年度ごとの数値の変化などを確認する際にも活用されます。
申告によって確定した税額や納付状況などもKSKシステムで管理されます。
国税庁は、KSKシステムによって国税債権などを一元的に管理するとともに、蓄積した情報を滞納整理対象者の抽出にも活用しています。そのため、KSKは税務調査だけでなく、納税状況を管理するためのシステムとしても重要な役割を担っています。
源泉徴収票や各種支払調書など、企業や金融機関などから税務署へ提出される法定調書の情報も税務行政に活用されます。
国税庁が公表するKSKシステムの主な機能にも、「法定調書等の資料情報の管理」が挙げられています(参照:特定個人情報保護評価書(全項目評価書)|国税庁)。
代表的な法定調書には、次のようなものがあります。
法定調書は、納税者本人ではなく給与や報酬などを支払った側から提出される情報です。申告内容と各種資料を照合することで、収入の申告漏れなどを確認するための資料として活用されます。
海外との取引や国外に保有する財産に関する情報も、国税当局が把握するための仕組みが整えられています。
たとえば、金融機関は一定の国外送金などについて「国外送金等調書」を税務署へ提出します。また、一定の要件に該当する納税者には「国外財産調書」や「財産債務調書」の提出が求められます。
こうした情報は、国外資産や海外取引に関する申告内容を確認する際の資料として利用されます。
税務調査では、帳簿や請求書、契約書などを確認し、申告内容が適正かどうかを調べます。必要に応じて、取引先などへの照会によって取引内容を確認することもあります。
また、KSKシステムでは申告・納税の実績や各種資料情報などを蓄積し、それらを分析して税務調査対象の選定などに活用しています。
KSKシステムに蓄積された申告・納税情報や各種資料は、税務調査の対象を選定する際にも活用されています。
KSKシステムでは、納税者が提出した申告情報だけでなく、企業や金融機関などから提出された法定調書などの資料情報も管理されています。
これらを照らし合わせることで、申告内容と第三者から提出された情報に差異がないか確認できます。
KSKシステムには過去の申告情報も蓄積されているため、単年度の数値だけでなく、複数年度にわたる変化を確認することも可能です。
たとえば、以下のような変化は分析の材料になり得ます。
もちろん、数値が大きく変化したからといって、それだけで申告内容に問題があるとは限りません。新規事業の開始や大口取引の終了、設備投資など、合理的な理由によって数値が変わることもあります。
そのため国税庁は、KSKに蓄積された申告内容や各種資料情報をもとに、業種・業態・事業規模といった観点から分析し、調査対象を選定するとしています(参照:特定個人情報保護評価書(全項目評価書)|国税庁)。
KSKシステムでは、申告情報や決算情報、法定調書などの各種資料をもとに分析を行い、税務調査の必要性が高いと考えられる納税者を効率的に絞り込みます。
たとえば、申告内容と第三者から提出された資料に差異がある場合や、過去の申告と比べて売上や所得などに大きな変化が見られる場合は、確認すべきポイントとして分析の対象になり得ます。
KSKシステムでは、申告内容や法定調書、過去の申告情報などを多角的に分析し、税務調査対象の選定に活用します。
申告内容と各種資料に不整合がある場合や、過去と比べて数値が大きく変化している場合などは、確認が必要なポイントとして注目される可能性があります。
ただし、以下のようなケースに当てはまったからといって、必ず税務調査が行われるわけではありません。
過去の申告と比べて売上や利益が大きく増減している場合は、その変化が分析の材料になる可能性があります。売上だけでなく、原価率や経費率、利益率などが大幅に変化しているケースも同様です。
ただし、数値の変化そのものに問題があるわけではありません。新規事業の開始や事業規模の縮小、大口取引の開始・終了、設備投資などによって数値が大きく変わることもあります。
法人税申告書などの内容と、取引先など第三者から税務署へ提出された支払調書などに差異がある場合は、申告漏れや記載ミスがないか確認される可能性があります。
たとえば、企業が受け取った報酬や不動産の使用料などについて支払調書が提出されているにもかかわらず、対応する売上や収益が申告内容に反映されていないケースです。
意図的な申告漏れではなく、単純な記帳漏れや集計ミスによって差異が生じることもあります。
取引の存在を示す資料があるにもかかわらず、対応する売上が帳簿や申告書に反映されていない場合は、売上の計上漏れが疑われる可能性があります。
たとえば、売上の一部を記帳していないケースや、本来その事業年度に計上すべき売上を翌期に計上しているケースなどです。現金取引や雑収入なども、処理漏れがないか確認されることがあります。
決算書や申告内容に対して、預金や有価証券、不動産、貸付金、借入金などの残高が大きく変動している場合も、その背景が確認される可能性があります。
たとえば、多額の貸付金が急に増えている場合や、大きな資産を取得しているにもかかわらず資金の出所が分かりにくい場合などです。
もちろん、資産や負債の増減だけで問題があるとは限りません。借入や増資、資産売却など合理的な理由がある場合は、その取引を裏付ける契約書や入出金記録などを保存しておくなどの対応が求められます。
海外企業との取引や国外への送金がある場合は、それらの取引と法人税などの申告内容との整合性も重要です。
たとえば、海外子会社や関連会社との取引、輸出入、国外事業者への業務委託費・ロイヤリティなどは、金額や取引条件によって税務上の確認対象となることがあります。
また、国外送金等調書などを通じて、国税当局は海外との資金移動に関する情報も把握しています。こうした情報と申告内容に不整合があれば、確認の対象となる可能性があります。
KSK2は、現在のKSKシステムを全面的に刷新する次世代の国税システムです。
国税庁は、2026年9月24日に国税システムを更改する予定としています。
(参照:国税システムの更改について|国税庁)
KSK2では、税務行政のデジタル化を進めるため、主に次の3つを開発コンセプトとしています。
国税庁は、こうした刷新によって「納税者の利便性の向上」と「課税・徴収の効率化・高度化」を目指しています。
【KSK2で主に変わること】
現行のKSKシステムは、全国の国税局と税務署を結び、申告・納税などに関する情報を一元的に管理する基幹システムとして長年利用されてきました。
一方、税務行政ではe-Taxをはじめとしたオンライン手続きの利用が広がり、申告・納税に関する情報をデータとして効率的に処理・活用する環境づくりが求められています。
こうした背景から、国税庁は税務行政DXを支えるインフラとしてKSK2の開発を進めています。
2026年9月24日の更改後は、システム上での事務処理や電子決裁、データ分析などを行える仕組みへ移行する予定です。
現行システムでは、書面を出力して事務処理や決裁を行う業務が残っています。
KSK2では、こうした紙を中心とした処理から、システム上でデータを扱う事務処理への移行が進められます。
データとして情報を扱うことで、検索や参照、分析などをシステム上で行いやすくなり、税務署や国税局の内部事務の効率化が期待されます。
ただし、KSK2の導入によって書面による手続きがすべてなくなるわけではありません。国税庁は、システム更改後も一部の申告書や申請・届出書、法定調書について書面様式を用意しています。
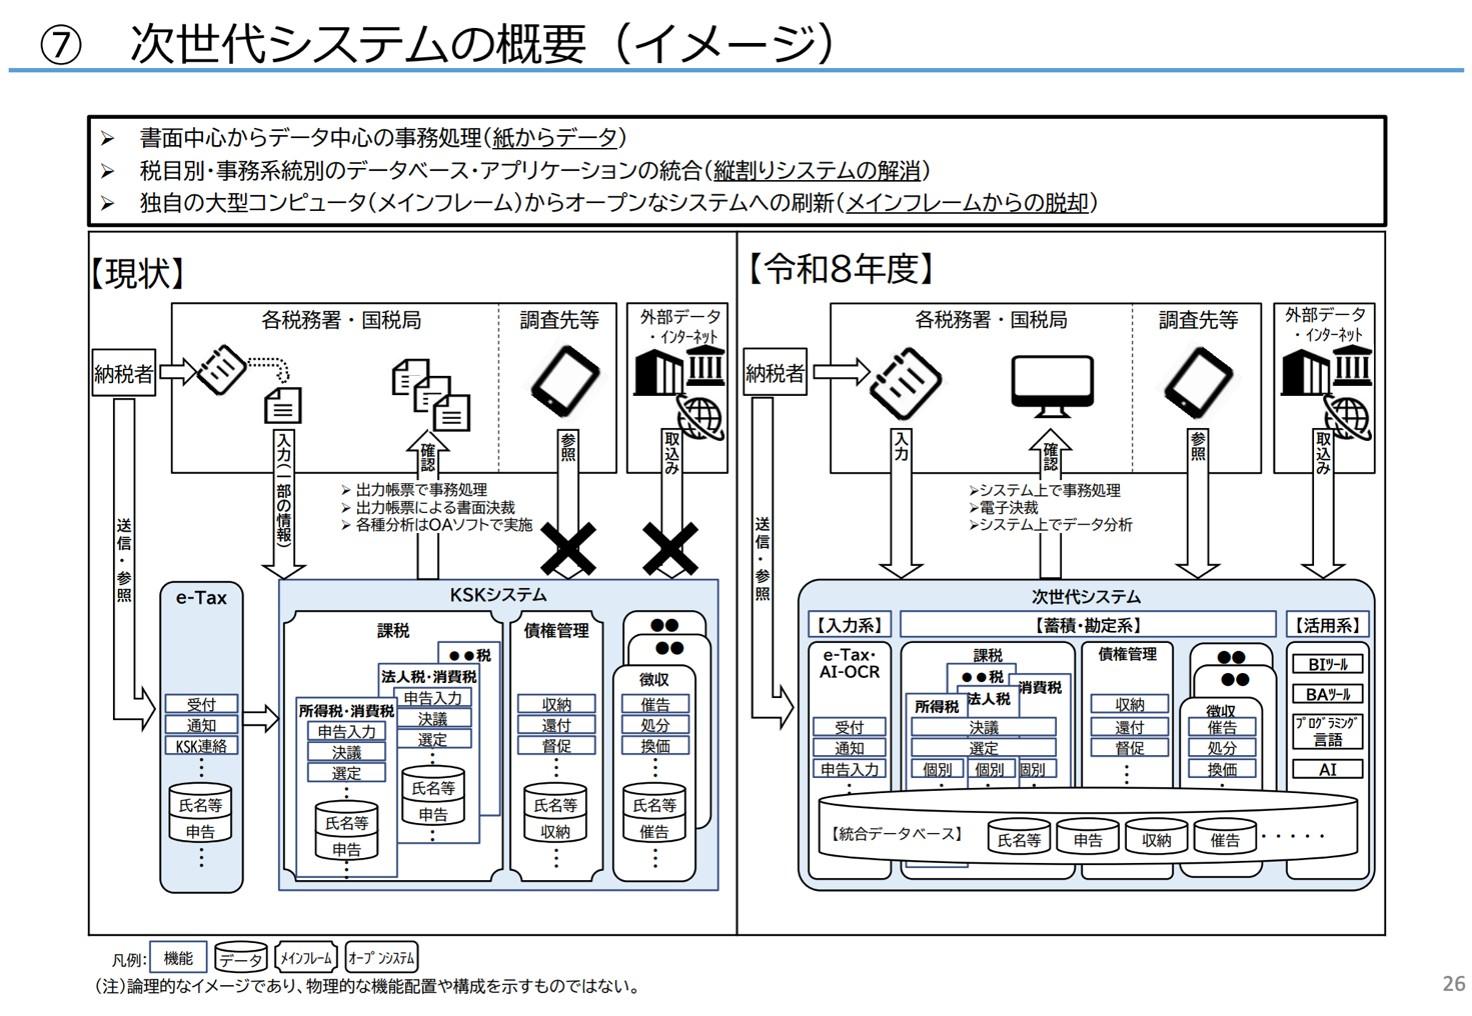
現行のKSKシステムでは、所得税や法人税・消費税など、税目や事務系統ごとにデータベースやアプリケーションが分かれています。
KSK2では、これらを統合データベースへ集約し、縦割りとなっているシステムを解消する方針です。
これまで税目ごとに分かれていた情報を一つの統合データベースで扱えるようになるため、複数の税目にまたがる情報を確認する際も、それぞれのシステムを個別に参照する必要がなくなります。
国税庁が公表した次世代システムのイメージでも、課税・債権管理・徴収などの各機能が統合データベースを利用する構成が示されています。
KSK2では、独自OSを使用する大型コンピュータを中心としたメインフレームから、市販の汎用的なOSを利用するオープンシステムへ刷新されます。
国税庁は、この方針を「メインフレームからの脱却」と位置付けています。
オープンシステムでは、市販の汎用的なOSや技術を利用するため、独自の大型コンピュータに依存する仕組みと比べて、システムの改修や機能追加を行いやすくなります。これにより、税制改正やデジタル化の進展など、今後の環境変化にも柔軟に対応しやすい基盤を整えることが狙いです。
KSK2では、書面で提出された申告書などを取り込む「入力系」の機能として、AI-OCRの活用も予定されています。国税庁が公表している次世代システムのイメージでも、e-Taxと並んでAI-OCRが入力系の機能として位置付けられています。
AI-OCRを利用すれば、書面に記載された内容を読み取り、データとしてシステムへ取り込むことができます。これに伴い、一部の書面による申告書や申請・届出書、法定調書では様式の変更も予定されています。
一方、e-Taxでは申告内容がもともと電子データとして送信されるため、書面をAI-OCRで読み取る処理は必要ありません。
KSK2への更改に合わせてe-Taxの仕様も更新されるため、e-Tax対応ソフトを利用する企業は、2026年9月以降の対応状況を確認しておく必要があります。
参考:国税システムの更改に伴うe-Taxの仕様公開と送信試験 | 【e-Tax】国税電子申告・納税システム(イータックス)
KSK2では、税目ごとに分かれていたデータベースの統合や、紙中心からデータ中心の事務処理への移行が進みます。
これにより、国税当局は企業の申告情報や法定調書、納税情報などを横断的に確認・分析しやすくなると考えられます。企業や経理担当者にとっては、申告書だけでなく、帳簿や各種資料を含めたデータの整合性をこれまで以上に意識する必要があります。
KSK2では、これまで税目ごとに分かれていたデータベースやアプリケーションが統合され、国税当局が複数の情報を横断的に参照しやすくなります。
たとえば、法人税や消費税などの申告情報に加え、法定調書や納税情報などを確認する際も、必要な情報へアクセスしやすくなると考えられます。
企業側から見ると、申告書ごとに内容が正しければよいというだけでなく、例えば法人税の売上高と、消費税の課税標準額が、決算調整以外で乖離していないかも重要になります。
現行のKSKシステムでも、申告情報や各種資料を分析し、税務調査対象の選定に活用しています。
KSK2では、データベースの統合によって情報をより横断的に扱いやすくなるため、申告内容の変化や各種資料との不整合などを効率的に把握できるようになると考えられます。
企業にとっては、売上や利益率が大きく変化した場合や、申告内容と第三者から提出された資料に差異がある場合などに、その理由を確認される可能性を意識しておく必要があります。
KSK2によってデータ活用が進めば、法人税申告書や消費税申告書だけでなく、帳簿や法定調書など関連する情報をあわせて確認しやすくなります。
そのため、申告書に記載する数値だけを確認するのではなく、会計帳簿や請求書、入出金記録、法定調書などとの整合性も重要です。
KSK2への移行に合わせて特別な処理を行う必要があるというより、日頃から正確な記帳と申告を行い、取引内容を資料から確認できる状態を整えておくことが、企業にとって基本的な対応になります。
KSK2の導入に備えて、企業側が特別な税務対策を行う必要があるわけではありません。重要なのは、これまでと同様に帳簿や申告書を正確に作成し、関連する資料やデータを適切に管理しておくことです。
企業や経理担当者は、主に次の4点を確認しておきましょう。
売上や仕入、給与、報酬などの帳簿上の数値と、法人税・消費税などの申告内容が一致しているか定期的に確認しましょう。
また、源泉徴収票や支払調書などの法定調書についても、給与台帳や会計帳簿などの元データと照合する必要があります。
会計システムと給与計算システムなど複数のシステムを利用している場合は、データの転記や連携時に差異が生じることもあります。決算や申告の直前だけでなく、日頃から数値を確認することで、記帳漏れや転記ミスを発見しやすくなります。
前年と比べて売上や利益、原価率、経費率などが大きく変化している場合は、その理由を確認できるようにしておくことも重要です。
たとえば、以下のような事情によって数値が大きく変わることがあります。
数値の変動自体が問題になるわけではありません。契約書や請求書、社内資料などから変動の理由を確認できる状態にしておけば、税務調査などで説明を求められた場合にも対応しやすくなります。
帳簿に記載した取引については、請求書や領収書、契約書、入出金記録などの証憑も適切に保存する必要があります。
特に、電子メールで受け取った請求書やWebサイトからダウンロードした領収書などの電子取引データは、電子帳簿保存法のルールに沿って保存しなければなりません。
主な保存要件には、次のようなものがあります。
なお検索要件については、「基準期間の売上高が5,000万円以下で、税務調査時のデータのダウンロード要求に応じられる場合」など、一定の要件を満たせば不要となるケースがあります(参考:国税庁のパンフレットより)。
税務調査では、帳簿上の数値だけでなく、その取引が実際に行われたことを示す資料の確認を求められることがあります。
必要な証憑や電子データをすぐに確認できるよう、保存方法や管理ルールを社内で整理しておきましょう。
2026年9月24日の国税システム更改に伴い、一部の申告書や申請・届出書、法定調書では書面様式が変更されます。また、AI-OCRによる読み取りに対応した様式への切り替えも進められます。
書面で申告・提出する企業は、古い様式をそのまま使用せず、国税庁が公表する最新様式を確認しましょう。
e-Taxや市販の会計・税務ソフトを利用している場合も、KSK2への更改に合わせて仕様変更やアップデートが行われる可能性があります。国税庁やe-Tax、利用しているソフト会社からの案内を確認し、必要な更新を行いましょう。
KSKは、申告・納税情報や法定調書などを管理し、税務調査対象の選定や滞納整理などに活用されている国税庁の基幹システムです。2026年9月24日に予定されているKSK2への更改では、データ中心の事務処理や税目別データベースの統合などが進み、情報の確認・分析がより効率化すると考えられます。
企業や経理担当者にとって重要なのは、KSK2に合わせた特別な対策をすることではありません。
帳簿・申告書・法定調書の数値を一致させ、証憑や電子データを適切に保存し、大きな数値変動がある場合にはその理由を説明できる状態にしておくことです。
日頃から正確な記帳と申告、適切な資料管理を徹底し、KSK2への更改に伴うe-Taxや帳票様式の変更にも対応できるよう最新情報を確認しておきましょう。