令和8年(2026年)分年末調整のよくあるご質問
- 公開日:2026年09月25日
いつも『PCAソフト』をご利用いただきありがとうございます。
2026年分の年末調整に向け、今年度の改正内容やお問合わせの多いご質問やその回答をまとめたQ&A、お役立ちサイトへのリンクを公開しております。今後、「年末調整サポート動画」、時期ごとのFAQの追加等さまざまなコンテンツを、こちらのサイトに順次公開させていただく予定ですので、ぜひご活用ください。
【給与支払報告書・源泉徴収票ご購入時の注意】
今回の改正に伴い、従来の単票用紙による「受給者交付用源泉徴収票」「税務署提出用源泉徴収票」「給与支払報告書」のセット形式は取りやめとなります。
そのため、単票用紙をご購入される際には「受給者交付用源泉徴収票」と「給与支払報告書」それぞれ単体でのお申し込みをお願いいたします。
ご注文の際にはこちらのサイトからお手続きください。
※連続用紙につきましては、従来の3枚複写から「源泉徴収票(税務署提出用)」を除いた2枚複写へ変更いたします。
Information
- 2026/10/29 更新
-
・お客様の疑問を解決するQ&A等のコンテンツを更新いたしました。
- 2026/09/25 重要なおしらせ
-
・2026年度の年末調整に先駆け、特設サイトを公開いたしました。今年度の変更点や年末調整実践塾などの情報を掲載しております。
・今後「年末調整対応に向けた事前準備」「PCA給与シリーズのアップデート方法」「アップデート後の年末調整」等の情報も公開を予定しております。
お客様の年末調整対応に役立つ情報を順次公開してまいりますので是非ご活用ください!
年末調整サポートコンテンツとFAQのご紹介(準備中)
~目次~
1.年末調整の準備に向けたコンテンツ
「2026年(令和8年)の年末調整対応」サイトのご案内
「2026年(令和8年)の年末調整対応」サイトにて、令和8年の年末調整についての説明や資料のご案内をしております。
サイト内ではさらに、年末調整業務に不安を感じる方向けのセミナーなどのご紹介に加え、『PCA Hub 年末調整』による年末調整の電子化とそのメリットなど年末調整に役立つ以下のご案内について詳しくご説明しておりますので是非ご参考ください。
2.お客様の疑問を解決するQ&A
年末調整の時期に応じたQ&Aをピックアップいたしました。
以下のボタンをクリックすることで表示するQ&Aを切り替えることができますのでぜひご活用ください!
※選択されているボタンに関するQ&Aが表示されます。(複数選択も可能です。)
-
今年の年末調整対応プログラムはいつ公開されますか?
-
今年の給与支払報告書(源泉徴収票)の変更点を教えてください。
2027年(令和9)1月1日以後に、市区町村に「給与支払報告書」又は「公的年金等支払報告書」を提出した場合には、税務署長に「給与所得の源泉徴収票」又は「公的年金等の源泉徴収票」を提出したものとみなされます。
そのため、税務署提出用の「給与所得の源泉徴収票」や「公的年金等の源泉徴収票」を作成し、提出する必要がなくなります。 -
昨年の給与支払報告書(源泉徴収票)を今年も使用できますか?
今年度の源泉徴収票はレイアウト変更はありませんが、昨年の用紙は左側が税務署提出用になるため、半分に切り離して右側の受給者交付用に印刷が可能になります。
年末調整プログラムへアップデート後、源泉徴収票をA5で印刷することが可能になります。
操作方法は順次公開予定となります。 -
源泉徴収簿の変更点を教えてください。
-
給与支払報告書(源泉徴収票)を注文しましたが、いつ頃発送されますか?
お申込かつ弊社にてご入金確認後、7~10営業日の発送となります。
(発送開始は、11月上旬からとさせていただきます。)
※商品は佐川急便でお届けいたします。なお、発送状況の確認につきましては、下記までお問合せください。
【お問い合わせ先】
ピー・シー・エー株式会社 TEL:03-5211-2700
受付時間:月曜日~金曜日 10:00~12:00、13:00~18:00(祝日を除く) -
給与支払報告書(源泉徴収票)を誤って購入してしまったのですが返品は可能でしょうか?
申し訳ございません。給与支払報告書(源泉徴収票)は、返品対応ができかねます。
そのため、ご注文の際には 購入される商品と部数に間違いがないか 必ずご確認いただきますようお願い申しあげます。 -
年末調整の流れを教えてください。
-
年末調整は給与ソフトで行いませんが、令和7年分の年末調整プログラムへのアップデートはしておいた方がいいですか?
年末調整を給与ソフトで行わない場合であっても、令和8年分の年末調整プログラム(リビジョン6.80)へのアップデートを実施してください。詳細は関連FAQにてご確認ください。
-
年末調整対応版プログラムにアップデートする前に年末調整控除項目入力をしてもいいですか。
その場合は、その年の年末調整方法により対応が異なります。詳細は関連FAQにてご確認ください。
-
年末調整対応プログラムへのアップデート前に年末調整計算をしてしまいましたが、どうしたらいいですか。
年末調整対応プログラムにアップデートする前に年末調整計算を実行した場合、昨年度の計算方法で処理されてしまうため、年末調整の結果を削除する必要があります。
詳細な手順につきましては関連FAQにてご確認ください。
-
「還付・徴収方法の設定」を開くと、「年末調整計算済です。設定変更の場合は、先に「ファイル」-「データの保守」で年末調整フラグのクリアを実行してください」というメッセージが表示されます。
年末調整をする社員に年末調整計算をかけている場合に「還付・徴収方法の設定」を開くと「年末調整計算済です。設定変更の場合は~」とメッセージが表示されます。
年末調整をする前にこのメッセージが表示される場合は、こちらをご確認ください。
-
基礎控除や給与所得控除の改正に関する対応について教えてください。
『PCA 給与シリーズ』にて年内の給与・賞与処理を行った後、「年末調整」-「年末調整計算」を実行することで、令和8年度税制改正の内容に基づいて、基礎控除額や給与所得控除額を自動計算します。
ただし、令和8年12月1日以降に課税支給がない社員の年末調整については、改正後の控除等は適用されないこととされているため、該当する社員は改正前の税制に従って自動計算します。
詳細はこちらにてご確認ください。 -
住宅借入金の「控除の種類」は何を選択すればいいですか。
「年末調整のための(特定増改築等)住宅借入金等特別控除証明書」の右下の記載によって判断します。
- ○年中居住者用→[一般]
- ○年中居住者・認定住宅等用→[認定]
- ○年中居住者・震災再取得等用→[震災再取得等]
- ○年中居住者・特例居住用家屋用→[一般(特家)]
- ○年中居住者・認定住宅等(特例認定住宅等)用→[認定(特家)]
- ○年中居住者・震災再取得等(特例居住用家屋)用→[震災(特家)]
-
所得金額調整控除の設定方法を教えてください。
「年末調整」-「年末調整控除項目入力」にて設定できます。設定方法につきましては関連FAQにてご確認ください。
-
翌年の1月で還付・徴収する方法を教えてください。
「年末調整」ー「還付・徴収方法の設定」で[翌年繰越]を選択し、年末調整計算を行うことで対応できます。詳細な手順につきましては関連FAQにてご確認ください。
-
年末調整計算を実行した際、自動判定される項目の一覧はありますか?
-
年末調整計算を行うと合計表提出が[する]または[しない]に変わってしまうのですがどうしてですか。
年末調整計算時、支払金額、年末調整区分(年末調整をするかどうか)、在職区分、役員区分、災害者区分、税区分によって、[する][しない]の自動判定をしています。詳細はこちらにてご確認ください。
-
源泉徴収票の画面出力は出来るのですが、プレビューや印刷ボタンを押すと「対象データがありません」と表示され印刷ができない。
PCA Hub 給与明細をご利用頂いており、[印刷等の出力指示]画面のオプションを[1:明細配信対象者を含めない]に設定されている場合、Web明細配信希望者の源泉徴収票のプレビューや印刷はすることができません。[2:明細配信対象者を含める]へ変更して頂くことでプレビューや印刷をすることができます。
-
給与ソフト上に登録されていない課税の金額を年末調整に含めることはできますか?
以下の方法で年末調整の計算に含めることができます。
- 【手順】
-
- ①「年末調整」ー「年末調整控除項目入力」を起動します。
-
②[前職分・調整額]タブー[調整額]の[総支給からの調整額]に追加で含めたい課税の金額を入力します。
- ※同様に[税額からの調整額」[社会保険額からの調整額」に金額を入力することで所得税額、社会保険料の総額に追加することができます。
- ※[調整額]にマイナスで入力することで給与ソフト上の金額から減額することも可能です。
-
給与支払報告書(地方税)の電子申告データ出力で「市区町村コード[〇〇〇〇〇〇]は電子申告の提出先として指定できない市区町村です。」のエラーになります。
上記のエラーが出る場合、「社員」ー「社員登録」ー「社員情報の登録」の[住民税]タブ、もしくは「年末調整」-「年末調整控除項目入力」の[住所等]タブにある[総括表提出先]が正しくない可能性があります。詳細は関連FAQにてご確認ください。
-
ソフトを起動すると「前年から繰り越された年末調整還付・徴収金額があります。」とメッセージが表示されます。
前年の領域で[翌年繰越]を選択して年末調整計算を実行している場合に表示されます。1月の給与に還付・徴収金額を受け入れる場合は、「給与」-「前年分還付・徴収金額の受入」で行います。詳細な操作方法はこちらをご確認ください。
-
翌年繰越で年末計算しても翌年領域の明細書に金額が反映されないのですがどうすればいいですか。
翌年繰越で年末調整計算を行った場合は、1回目の給与明細の登録後に、「給与」-「前年分還付・徴収金額の受入」の処理を実行する必要があります。詳細はこちらにてご確認ください。
-
給与支払報告書(地方税)の直接送信をすると「送信された申告データの申告先・税目に対しては、利用届出が行われておりません。申告先・税目の追加をしたうえで、再度申告手続きを行ってください。(MUD003E)」のエラーになります。
提出先の登録がされていない場合にこのエラーが表示されます。詳細は関連FAQにてご確認ください。
-
今年度の電子申告の受付開始はいつからですか?
3-1.今年度の大きな変更点(法改正について)
-
基礎控除の引上げ
以下のように、合計所得金額に応じて、基礎控除額が引き上げられました。
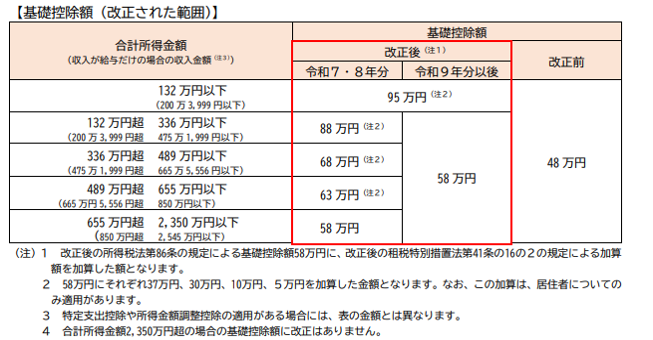
参照元:令和8年分 年末調整のしかた 3/64ページ
URL:https://www.nta.go.jp/publication/pamph/gensen/nencho2026/pdf/nencho_all.pdf -
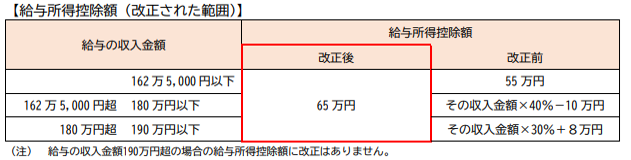
給与所得控除の最低保証額の引き上げ
-
①給与所得控除について、65万円の最低保証額が74万円に引き上げられました。
-
②給与所得控除の最低保障額の引上げに伴い、所得税法で定める令和8年分以後の「年末調整等のための給与所得控除後の給与等の金額の表」が改正されました。
-
③令和8・9年分の給与等の収入金額が69万1,000円以上220万円未満である場合には、その給与等に係る給与所得の金額については、上記①及び②にかかわらず、次の金額とすることとされました。
参照元:令和8年分 年末調整のしかた 3/64ページ
URL:https://www.nta.go.jp/publication/pamph/gensen/nencho2026/pdf/nencho_all.pdf -
-
扶養親族等の所得要件の改正
基礎控除の引き上げに伴い、扶養控除等の対象となる扶養親族等の所得条件が改正※1されました。
また、給与所得控除の最低保証額の引き上げに伴い、家内労働者等の事業所得等の所得計算の特例について、必要経費に最低保証額が69万円(改正前:65万)に引き上げられました。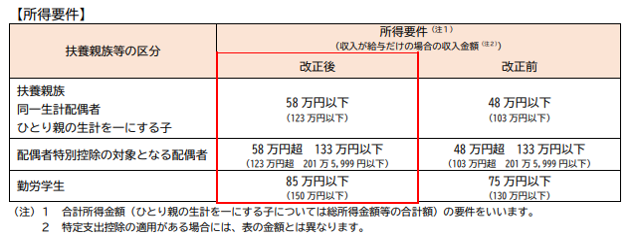
※1 合計所得金額(ひとり親の生計を一にする子については総所得金額等の合計額)の要件をいいます。
2上記⑵の改正前及び改正後のそれぞれの給与所得控除額に基づいた金額であり、特定支出控除の適用がある場合には、表の金額とは異なります。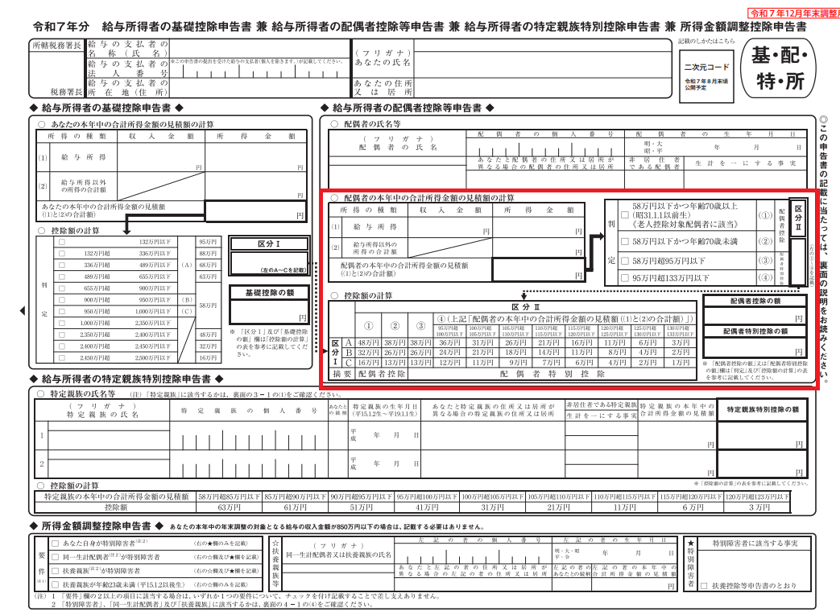
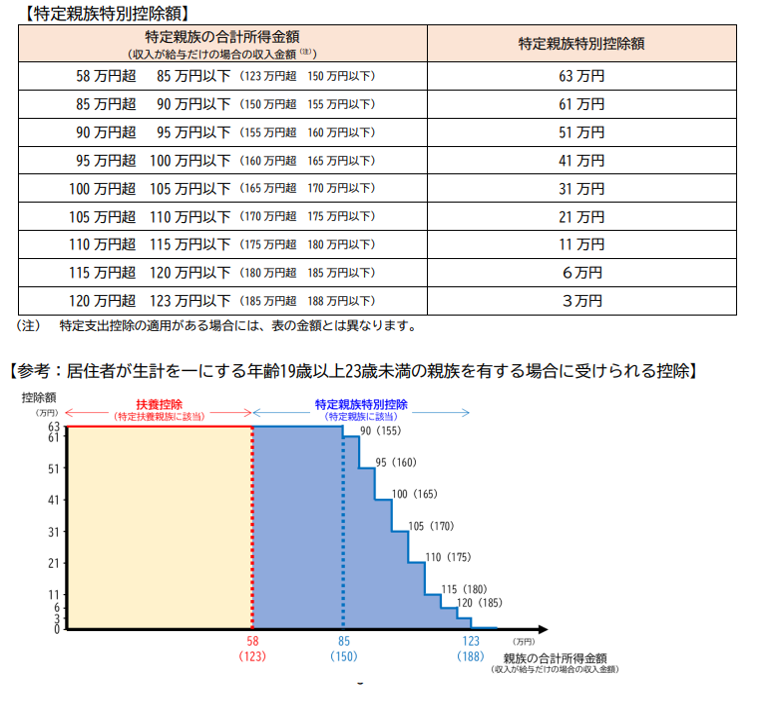
(参考)改正後の配偶者特別控除額及び特定親族特別控除額の表
上記⑵及び⑶の改正により、親族等の合計所得金額(収入が給与だけの場合の収入金額)に応じた控除額は、次のようになりました。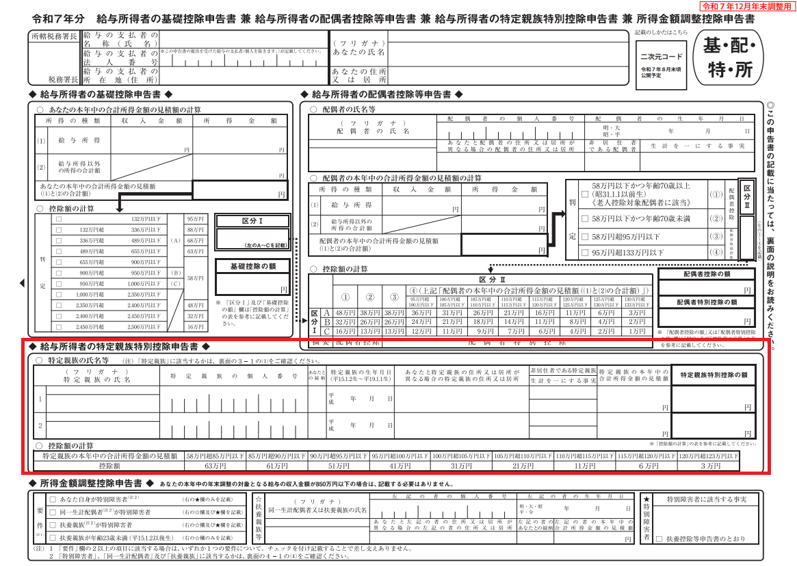
参照元:令和8年4月 源泉所得税のあらまし 2/8ページ
URL:https://www.nta.go.jp/publication/pamph/gensen/2026kaisei.pdf -
年齢23歳未満の扶養親族を有する場合の生命保険料控除の特例
①新生命保険料に係る一般生命保険料控除について、年齢23歳未満の扶養親族を有する場合の令和8・9年分の一般生命保険料控除の控除額は次の表のとおり計算することとされました。
②旧生命保険料及び上記⑴の適用がある新生命保険料を支払った場合の令和8・9年分の一般生命保険料控除の適用限度額が6万円(改正前:4万円)とされました。 (注)一般生命保険料控除、介護医療保険料控除及び個人年金保険料控除の合計適用限度額は、改正前と同様の12 万円となります。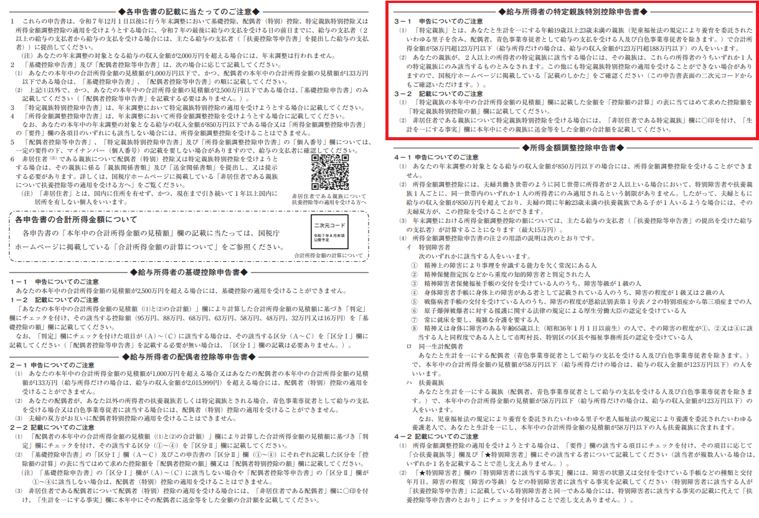
参照元:令和8年分 年末調整のしかた 4/64ページ
URL:https://www.nta.go.jp/publication/pamph/gensen/nencho2026/pdf/nencho_all.pdf -
源泉徴収票のみなし提出の特例
令和9年1月1日以後、市区町村に「給与支払報告書」又は「公的年金等支払報告書」を提出した場合には、税務署長に「給与所得の源泉徴収票」又は「公的年金等の源泉徴収票」を提出したものとみなされます。
そのため、税務署提出用の「給与所得の源泉徴収票」や「公的年金等の源泉徴収票」を作成し、提出する必要がなくなります。引用元:源泉徴収票のみなし提出の特例 特設ページより
URL:https://www.nta.go.jp/users/gensen/hotei/index/minashi.htm【給与支払報告書・源泉徴収票ご購入時の注意】
今回の改正に伴い、従来の単票用紙による「受給者交付用源泉徴収票」「税務署提出用源泉徴収票」「給与支払報告書」のセット形式は取りやめとなります。
そのため、単票用紙をご購入される際には「受給者交付用源泉徴収票」と「給与支払報告書」それぞれ単体でのお申し込みをお願いいたします。
ご注文の際にはお気を付けください。連続用紙につきましては、従来の3枚複写から「源泉徴収票(税務署提出用)」を除いた2枚複写へ変更いたします。
-
法定調書のe-Tax、クラウド等又は光ディスク等による提出義務
令和7年に提出された給与所得の源泉徴収票の枚数が「30枚以上」であった場合には、令和9年に提出する給与支払報告書は、eLTAX又は光ディスク等により提出する必要があります。
【ご注意】
給与支払報告書等を電子申告される場合には、事前に電子証明書の取得や開始届出書・利用届出の申請等が必要となります。
各種手続きには時間がかかる場合がありますので余裕をもって準備をしてください。
詳細はe-TaxやeLTAXのHPにてご確認ください。 -
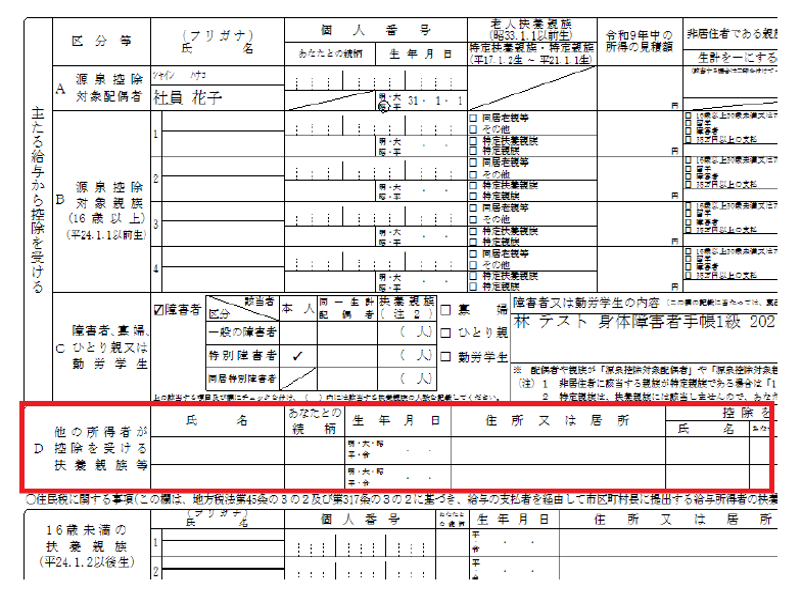
扶養控除申告書の記載変更
令和8年よりD 他の所得者が控除を受ける扶養親族等欄には、16歳未満の扶養親族は記載しないこととされました。
例:配偶者側の扶養控除を受ける16歳未満の子等 -
法定調書合計表のAI-OCR対応
法定調書合計表のAI-OCR用紙の様式変更対応に伴い、「署番号」、「整理番号」、「翌年以降送付要否」の項目が削除されました。
また「本店一括」の項目について、該当する場合は1、該当しない場合は2と記載するように変更されました。
3-2.今年度の大きな変更点(『PCA給与シリーズ』での操作)
-
基礎控除額の改正対応
-
給与所得控除額の改正対応
-
扶養親族等の所得要件改正対応
扶養親族等の所得要件が次のように改正されたため、「年末調整」-「年末調整計算」を実行した際には次の改正後の金額をもとに判定します。
[配偶者区分]や[扶養区分]等を変更される際には「社員」-「社員登録」-「社員情報の登録」の[所得税・年末調整]タブ等で修正してください。
-
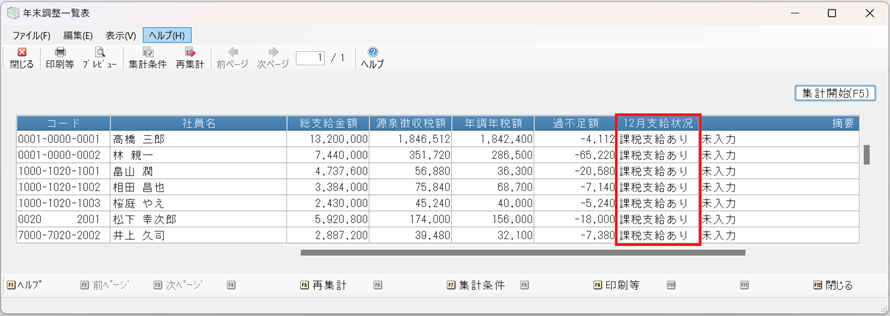
年末調整位置一覧表における12月の課税支給の有無の確認機能
令和8年での年末調整では、給与(または賞与)の最終支給日が令和8年12月1日以降の場合のみ、本年度の基礎控除額や給与所得控除額を含む改正が適用されます。
※給与(または賞与)の最終支給日が令和8年11月30日以前の場合は、昨年(令和7年度)の内容で年末調整計算が行われます。そのため、「年末調整」-「年末調整一覧表」の[12月支給状況]欄を設け、社員毎に[課税支給あり][課税支給なし]を一覧で確認できるようになりました。
-
生命保険料控除の特例対応
新生命保険料に係る一般生命保険料控除について、年齢が23歳未満の扶養親族を有する場合、令和8年分の一般生命保険料控除の控除額の上限が6万円に拡充されました。
※社員本人ではなく、配偶者側で扶養控除を受ける23歳未満の扶養親族を有する場合でもこの特例の適用を受けることができます。この特例に該当する扶養親族を登録するには、「社員」-「社員登録」-「社員情報の登録」の[家族]タブ等にて、該当の扶養親族の[扶養区分]を[他の所得者が控除]に変更をしてください。扶養親族の年齢が23歳未満の場合、「年末調整」-「年末調整計算」実行時に一般生命保険料控除の控除額の上限が6万円として計算されます。
-
扶養控除等異動申告書の記載対応
-
源泉徴収票のみなし提出対応
令和9年1月1日以降、給与支払報告書を市区町村に提出した場合は、税務署に給与所得の源泉徴収票を提出したものとしてみなされ、給与所得の源泉徴収票を税務署に提出する必要がなくなりました。
そのため、「年末調整」-「給与支払報告書/源泉徴収票」の[印刷等の条件指示]画面の書式から[単票用紙 給与所得の源泉徴収票]の選択肢を削除しました。
また、既存の[単票用紙 電子申告用(受給者交付用のみ)]の名称を、[単票用紙 源泉徴収票(受給者交付用)]に変更いたしました。
社員に配布する源泉徴収票を印刷する際に選択して下さい。
※年の途中で社員が非居住者になった場合等、例外的に税務署提出用の源泉徴収票を提出される場合は、国税庁HP等から用紙をご用意いただき金額等を手書きにてご対応いただきますようお願い申し上げます。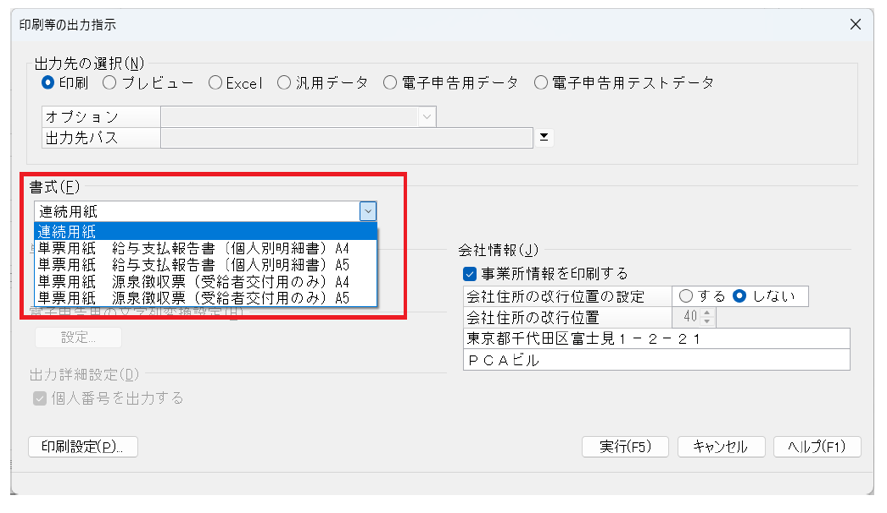
-
年末調整計算実行時の動作について
源泉徴収票の税務署提出が基本的に不要になったことから、「年末調整」ー「年末調整計算」実行時に「年末調整」ー「年末調整控除項目入力」の[合計表提出区分]を[しない]に変更後に以下のメッセージを出力するようになりました。
また、上記変更に伴い「年末調整」ー「法定調書合計表資料」の「給与所得の源泉徴収票」に関連する箇所及び、「年末調整」ー「合計表・総括表資料」では、「年末調整」ー「年末調整控除項目入力」の[合計表提出区分]が[する]になっている社員のみ集計するように変更されます。年の途中で社員が非居住者になった場合等、例外的に源泉徴収票を税務署に提出されるケース際は。年末調整計算を実行後に「年末調整」-「年末調整控除項目入力」の[合計表提出区分]を[する]に変更してください。
※[合計表提出区分]を[する]に変更する際は、再度年末調整計算を実行しないようご注意ください。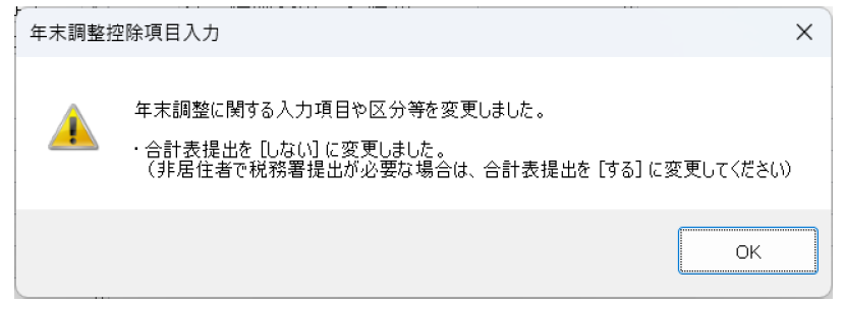
-
法定調書合計表の様式変更対応
令和8年から新しいAI- OCR用紙の様式での出力に対応いたしました。
「年末調整」ー「法定調書合計表」での[印刷等の条件指示]の書式に[AI- OCR]を追加いたしました。 また国税庁の様式から控えの記載が削除されたことから[印刷等の条件指示]から[控えとして出力する]のボタンを削除いたしました。

4.『PCA Hub 年末調整』と国税庁の年末調整控除申告書作成用ソフトウェアとの連動について
『PCA 給与シリーズ』では、『PCA Hub 年末調整』や国税庁提供の「年末調整控除申告書作成用ソフトウェア(年調ソフト)」で作成した年末調整データの受入に対応しています。『PCA Hub 年末調整』をご利用になる場合は、事前に連動設定が必要です。
※連動設定を行うと年調ソフトのメニューの代わりに、『PCA Hub 年末調整』のメニューが表示されるようになります。
5.年末調整に向けた準備
年末調整の計算を行う前に、以下の内容をご登録ください。
6.年末調整版アップデート方法【2026年】
アップデート動画につきましては、下記の動画をご確認ください。
【注意】
本動画は、『PCA給与DXシステムB』や『給与じまんDX』等の1台のパソコンで運用している場合のアップデート方法になります。
7.アップデート後の操作
アップデート後に行う一般的な操作は以下の通りです。
-
【Ⅰ.年末調整計算前に行う処理】
-
年末調整控除項目入力にて、入力内容の確認と機能変更があった個所の修正
令和8年の年末調整から配偶者控除や扶養控除の扶養親族等の所得条件が改正されています。
新たに配偶者控除や扶養控除の対象になる家族がいる場合は修正してください。 -
年内最後の給与(賞与)明細書の入力
-
「ファイル」-「データ領域のバックアップ」を実行
年末調整計算を行う前に、2026年の領域のバックアップを行ってください。
バックアップの操作につきましてはこちらをご参照ください。
-
-
【Ⅱ.年末調整計算】
-
「年末調整」-「年末調整計算」を実行
「年末調整計算」とは・・・『PCA給与』では「年末調整計算」の処理を実行することで、社員の各種控除の金額や還付・徴収金額が計算され、給与支払報告書(源泉徴収票)等の書類が出力できます。
【ご注意】
「年末調整計算」を実行すると、計算前の状態に戻すことが困難になる為、年末調整計算を実行する前にはバックアップを取ることをお勧めいたします。また、「給与勤怠支給控除一覧表」「賞与支給控除一覧表」など過不足金が反映される前の帳票が必要な場合は、「年末調整計算」を実行する前に出力してください。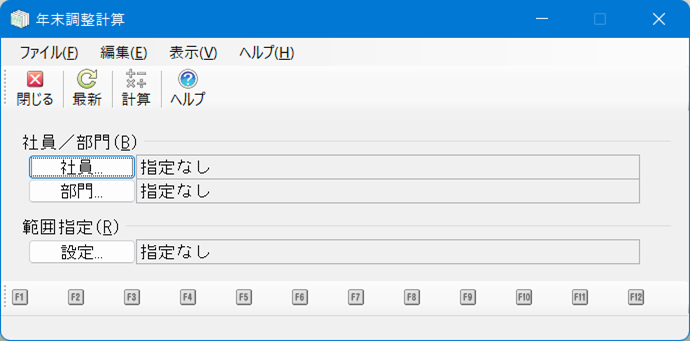
- ①[社員/部門]や[範囲指定]では、年末調整計算を行う社員を指定できます。内容に問題ないことを確認後、[計算]ボタンをクリックします。
-
②計算が実行されると、ソフト内で「年末調整」-「年末調整控除項目入力」の内容等が自動判定されます。配偶者が配偶者(特別)控除の対象になった場合や、[合計表提出]区分等の内容に変更があった場合は結果ログが表示されますので、表示された際には内容をご確認ください。
また、年末調整計算を実行した際の自動判定される項目の一覧はこちらをご確認ください。
【ご注意】
年末調整計算を実行すると、現在の設定に基づき配偶者(特別)控除の金額は計算されますが、「年末調整」-「年末調整控除項目入力」-「家族」タブの[配偶者区分]や[源泉控除対象配偶者]は変更されません。
そのため、年末調整計算を実行する前に「年末調整」ー「年末調整控除項目入力」-「家族」タブにて、配偶者の設定が正しいかご確認ください。
-
-
【Ⅲ.年末調整計算結果の確認】
-
「年末調整」-「年末調整チェックリスト」にて、社員毎の登録内容に誤りがないか確認を実行
「年末調整」-「年末調整チェックリスト」では、「年末調整控除項目入力」等で入力した内容を一覧で確認することができますので、登録内容に誤りがないかご確認ください。
なお、リビジョン6.60からは、「年末調整」-「年末調整チェックリスト」の条件指示画面にある[帳票の選択]に、[控除対象親族チェックリスト]が追加されています。
[控除対象親族チェックリスト]では、[配偶者(特別)控除額][扶養控除額」[障害者控除額]に加えて、[特定親族特別控除額]についても確認可能です。
社員から特定親族特別控除の申告がある場合は[控除対象者チェックリスト]を出力し、該当する親族の[扶養区分][所得金額][特定親族特別控除額]が正しいかをご確認ください。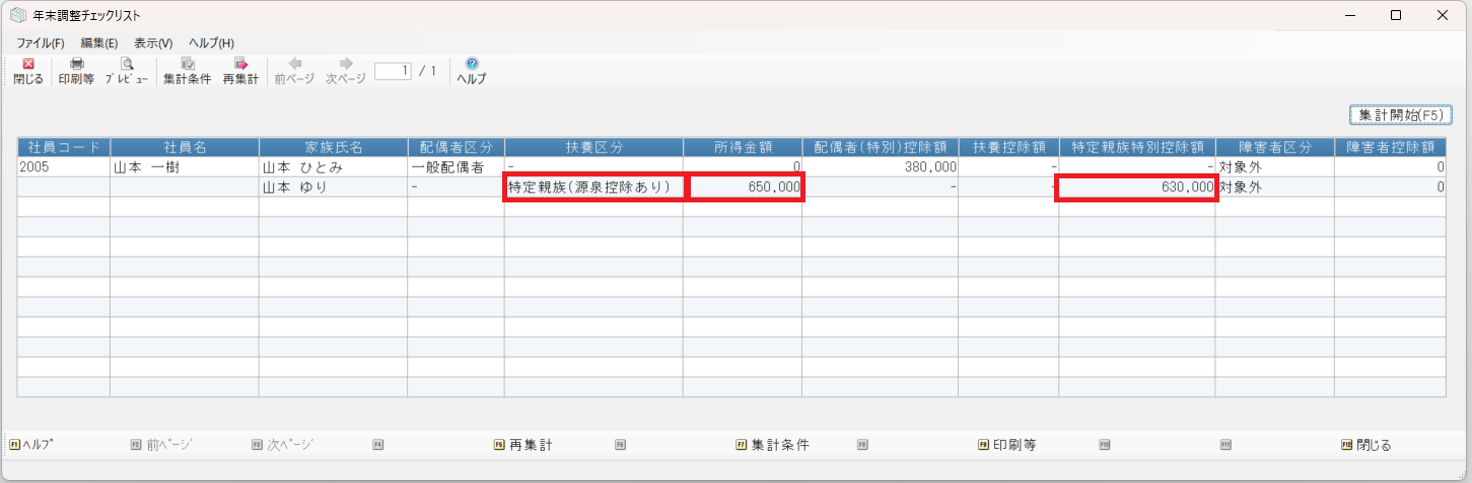
-
「年末調整」-「源泉徴収簿」や「給与支払報告書/源泉徴収票」にて金額に誤りがないか確認
-
給与(賞与)明細書の金額の確認
「年末調整」-「還付・徴収方法の設定」を[別途現金]にしている場合は、「年末調整」-「還付金明細書」にて還付・徴収金額が確認できます。
-
-
【Ⅳ.給与支払報告書/源泉徴収票の出力】~動画コンテンツあり~
-
税務署や市区町村に用紙を提出する場合は、「年末調整」ー「給与支払報告書/源泉徴収票」にて専用用紙に印刷
給与支払報告書/源泉徴収票の印刷方法については以下の動画にてご確認ください。
【ご注意】
リビジョン6.21より、給与支払報告書(単票)と電子申告用の源泉徴収票は、A4用紙に2名分の印刷が可能になりました。専用用紙に印刷する前に選択されている書式に誤りがないか必ずご確認ください。
-
8.年末調整の金額確認におすすめの帳票について
年末調整の金額確認におすすめの帳票について掲載してありますのでご確認ください。
-
年末調整計算を行う前に、「年末調整」-「年末調整控除項目入力」にて登録した内容(配偶者の合計所得額など)を確認されたい場合
- 以下の手順で年末調整チェックリストにて確認することができます。
-
【手順】
- 1. 「年末調整」-「年末調整チェックリスト」を起動すると条件指示画面が表示されます。条件指示画面が表示されない場合は、[集計条件]ボタンをクリックしてください。
- 2. 帳票の選択にて[控除対象親族チェックリスト]を選択し、[画面出力]をクリックします。
所得金額:配偶者の場合、「配偶者の合計所得額」を表示します。配偶者以外の場合、各家族の「所得の見積額」を表示します。
配偶者(特別)控除額:年末調整計算を実施済みの場合、「配偶者(特別)控除額」を表示します。年末調整計算が未実施場合、「年末調整未計算」と表示します。
扶養控除額:扶養区分に応じた「扶養控除額」を表示します。配偶者、特定親族(源泉控除あり/なし)の場合は - を表示します。
特定親族特別控除額:特定親族(源泉控除あり/なし)の場合で、かつ年末調整計算が未実施の場合は、以下のとおり表示します。
- ・「所得の見積額」から計算した「特定親族特別控除額」を表示します。
- ・特定親族(源泉控除あり/なし)以外の場合は - を表示します。
-
年末調整計算を行う前に、課税合計・社保合計・所得税の年間累計額を確認されたい場合
- 「累計支給控除一覧表」がおすすめです。以下の操作で確認してください。
-
- 1. 「管理帳票」-「支給控除一覧表」-「累計支給控除一覧表」を起動し、[条件指示]画面を表示します。
- 2. [対象期間]にて[支給回]または[支給日]を選択し、[給与][賞与]の両方にチェックを付けて、当年全範囲の集計を行えるように期間指定します。
- 3. [項目パターン]にて[給与][賞与]の両方のパターンを指定します。
- 4. 複数社員の総合計を集計する場合は、[並び順/合計/画面表示件数]の[設定]をクリックします。[順序指定]画面が起動しますので、[合計]-[総合計]にチェックを付けて[設定]してから、累計支給控除一覧表を出力します。
- 5. [画面出力]を行った場合は、画面上部の[次ページ]をクリックして2ページ目またはそれ以降の偶数ページを表示し、[給賞与総合計]の各項目の金額を確認します。
※出力する項目数が多い場合、画面を下または右にスクロールすることで[給賞与総合計]を表示することができます。
※[給賞与総合計]の[所得税]欄には[税調整]の金額は集計されません。また、[前職分・調整額]の各税額も集計されません。
-
年末調整計算を行った後に取り扱う還付・徴収額や、提出書類に記載する金額・人数を確認されたい場合
- 「年末調整一覧表」がおすすめです。以下の操作で確認してください。
-
- 1. 「年末調整」-「年末調整一覧表」を起動します
- 2. 必要に応じて[条件指示]画面で[社員/部門][範囲指定]などを設定のうえ、出力します。
- 3. 出力後は[過不足額]欄にて還付・徴収額を確認します。
※[過不足額]欄にマイナスの金額が表示される場合は還付額、そうでない場合は徴収額です。
※「年末調整一覧表」の金額が合わない場合や集計方法を確認する場合は、こちらをご参照ください。
-
法定調書合計表に記載する給与所得の金額・人数を確認されたい場合
- 「法定調書合計表」がおすすめです。以下の操作で確認してください。
-
- 1. 「年末調整」-「法定調書合計表」を起動します。
- 2. [給与、退職所得]タブの[給与所得の源泉徴収票合計表]にて各項目の金額・人数を確認します。
※「法定調書合計表」は、『給与じまんDX(jiman含む)』ではご使用になれません。「年末調整」-「合計表資料」を転記用の資料としてご活用ください。
※「法定調書合計表」につきましては、出力して提出用にお使いいただくことも可能です。提出先の税務署にご確認のうえ、ご利用ください。
※「法定調書合計表」の数字が合わない場合や集計方法を確認する場合は、こちらをご参照ください。
-
各市区町村の総括表に記載する人数を確認されたい場合
- 1. 「年末調整」-「合計表・総括表資料」を起動し、条件指示画面を表示します。
- 2. [帳票の選択]にて[総括表資料]を選択して出力します。
- 3. 出力後は[受給者の総人数]欄や、総括表提出先の役所名ごとの[提出者人数]欄などを確認します。
※「総括表資料」の数字が合わない場合や集計方法を確認する場合は、こちらをご参照ください。