『PCA 給与シリーズ』年末調整編Webマニュアル
令和8年度 年末調整変更点
ここでは、令和8年度 年末調整の変更点を説明しています。
また、PCAホームページ内に特設サイトを公開しております。お問合わせの多いご質問やその回答をまとめたQ&A、お役立ちサイト等をご案内しておりますので、ぜひご活用ください。
(https://pca.jp/area_top/nentyo_faq/index.html)
-
※ 参考:
国税庁HP【令和8年度税制改正による所得税の基礎控除の引上げ等について】
(https://www.nta.go.jp/users/gensen/2026kiso/index.htm)
国税庁HP【令和8年分 年末調整のしかた】
(https://www.nta.go.jp/publication/pamph/gensen/nencho2026/01.htm)
基礎控除の引き上げ
合計所得金額が2,350万円以下である個人の所得税の基礎控除額が4万円引き上げられました。
この改正に伴い、基礎控除の特例も最低4万円引き上げられています。
【基礎控除】
|
合計所得金額※ (収入が給与だけの場合の収入金額) |
基礎控除額 |
|||||
|---|---|---|---|---|---|---|
|
改正前 |
改正後 |
|||||
|
所得税 |
住民税所得割 |
所得税 |
住民税所得割 |
|||
|
令和8年分 |
令和9年分以後 |
令和8・9年分 |
令和10年分以後 |
|||
|
132万円以下 (206万円以下) |
95万円 |
43万円 |
104万円 |
99万円 |
43万円 |
|
|
132万円超 336万円以下 (206万円超 475万1,999円以下) |
88万円 |
58万円 |
62万円 |
|||
|
336万円超 489万円以下 (475万1,999円超665万5,556円以下) |
68万円 |
|||||
|
489万円超 655万円以下 (665万5,556円 超850万円以下) |
63万円 |
67万円 |
||||
|
655万円超 2,350万円以下 (850万円超 2,545万円以下) |
58万円 |
62万円 |
||||
-
※ 特定支出控除や所得金額調整控除の適用がある場合には、表の金額とは異なります。
合計所得金額2,350万円超の場合及び個人住民税の基礎控除額に改正はありません。
給与所得控除の引き上げ
給与所得控除の最低保証額が65万円から74万円に引き上げられました。
この改正に伴い、基礎控除の引き上げと併せて、所得税の課税最低限が178万円に引き上げられました。
【給与所得控除】
|
給与等の収入金額※ |
給与所得控除額 |
||
|---|---|---|---|
|
改正前 |
改正後 |
||
|
令和8・9年分 |
令和10年分以後 |
||
|
190万円以下 |
65万円 |
74万円 |
給与等の収入金額×30%+8万円 (69万円未満となる場合は、69万円) |
|
190万円超 220万円以下 |
給与等の収入金額×30%+8万円 |
||
|
220万円超 360万円以下 |
給与等の収入金額×30%+8万円 |
||
|
360万円超 660万円以下 |
給与等の収入金額×20%+44万円 |
||
|
660万円超 850万円以下 |
給与等の収入金額×10%+110万円 |
||
|
850万円超 |
195万円(上限) |
||
-
※ 給与等の収入金額が220万円超の場合の給与所得控除額に改正はありません。個人住民税についても表の金額と同様です。
-
※ 給与等の収入金額が660万円未満の場合には、上記の表によらず、「年末調整等のための給与所得控除後の給与等の金額の表」により給与所得控除後の金額を求めます。
扶養親族等の所得要件の見直し
基礎控除の引き上げに伴い、扶養親族や同一生計配偶者などの所得要件が見直されました。
【所得要件】
|
扶養親族等の区分 |
所得要件※1 (収入が給与だけの場合の収入金額※2) |
|
|---|---|---|
|
改正前 |
改正後 |
|
|
扶養親族 |
58万円以下 (123万円以下) |
62万円以下 (136万円以下) |
|
同一生計配偶者 |
||
|
ひとり親の生計を一にする子 |
||
|
特定親族 |
58万円超 123万円以下 (123万円超 188万円以下) |
62万円超 123万円以下 (136万円超 197万円以下) |
|
配偶者特別控除の対象となる配偶者 |
58万円超 133万円以下 (123万円超 201万5,999円以下) |
62万円超 133万円以下 (136万円超 207万円以下) |
|
勤労学生 |
85万円以下 (150万円以下) |
89万円以下 (163万円以下) |
-
※1合計所得金額(ひとり親の生計を一にする子については総所得金額等の合計額)の要件をいいます。
-
※2特定支出控除の適用がある場合には、表の金額とは異なります。
【特定親族特別控除】
|
特定親族の合計所得金額 (収入が給与だけの場合の収入金額※) |
特定親族特別控除 |
|
|---|---|---|
|
所得税 |
住民税 |
|
|
62万円超 85万円以下 (136万円超 159万円以下) |
63万円 |
45万円 |
|
85万円超 90万円以下 (159万円超 164万円以下) |
61万円 |
|
|
90万円超 95万円以下 (164万円超 169万円以下) |
51万円 |
|
|
95万円超 100万円以下 (169万円超 174万円以下) |
41万円 |
41万円 |
|
100万円超 105万円以下 (174万円超 179万円以下) |
31万円 |
31万円 |
|
105万円超 110万円以下 (179万円超 184万円以下) |
21万円 |
21万円 |
|
110万円超 115万円以下 (184万円超 189万円以下) |
11万円 |
11万円 |
|
115万円超 120万円以下 (189万円超 194万円以下) |
6万円 |
6万円 |
|
120万円超 123万円以下 (194万円超 197万円以下) |
3万円 |
3万円 |
-
※ 特定支出控除の適用がある場合には、表の金額とは異なります。
生命保険料控除の見直し
新生命保険料に係る一般生命保険料控除について、年齢23歳未満の扶養親族を有する場合の令和8・9年分の一般生命保険料控除の控除額の上限が、4万円上限から6万円上限に見直しが行われました。
|
年間の新生命保険料 |
控除額 |
|---|---|
|
30,000円以下 |
新生命保険料の全額 |
|
30,000円超 60,000円以下 |
新生命保険料×1/2+15,000円 |
|
60,000円超 120,000円以下 |
新生命保険料×1/4+30,000円 |
|
120,000円超 |
一律60,000円 |
-
※ 一般生命保険料控除、介護医療保険料控除及び個人年金保険料控除の合計適用限度額は、改正前と同様の12万円となります。
年末調整関係書類の各種様式変更
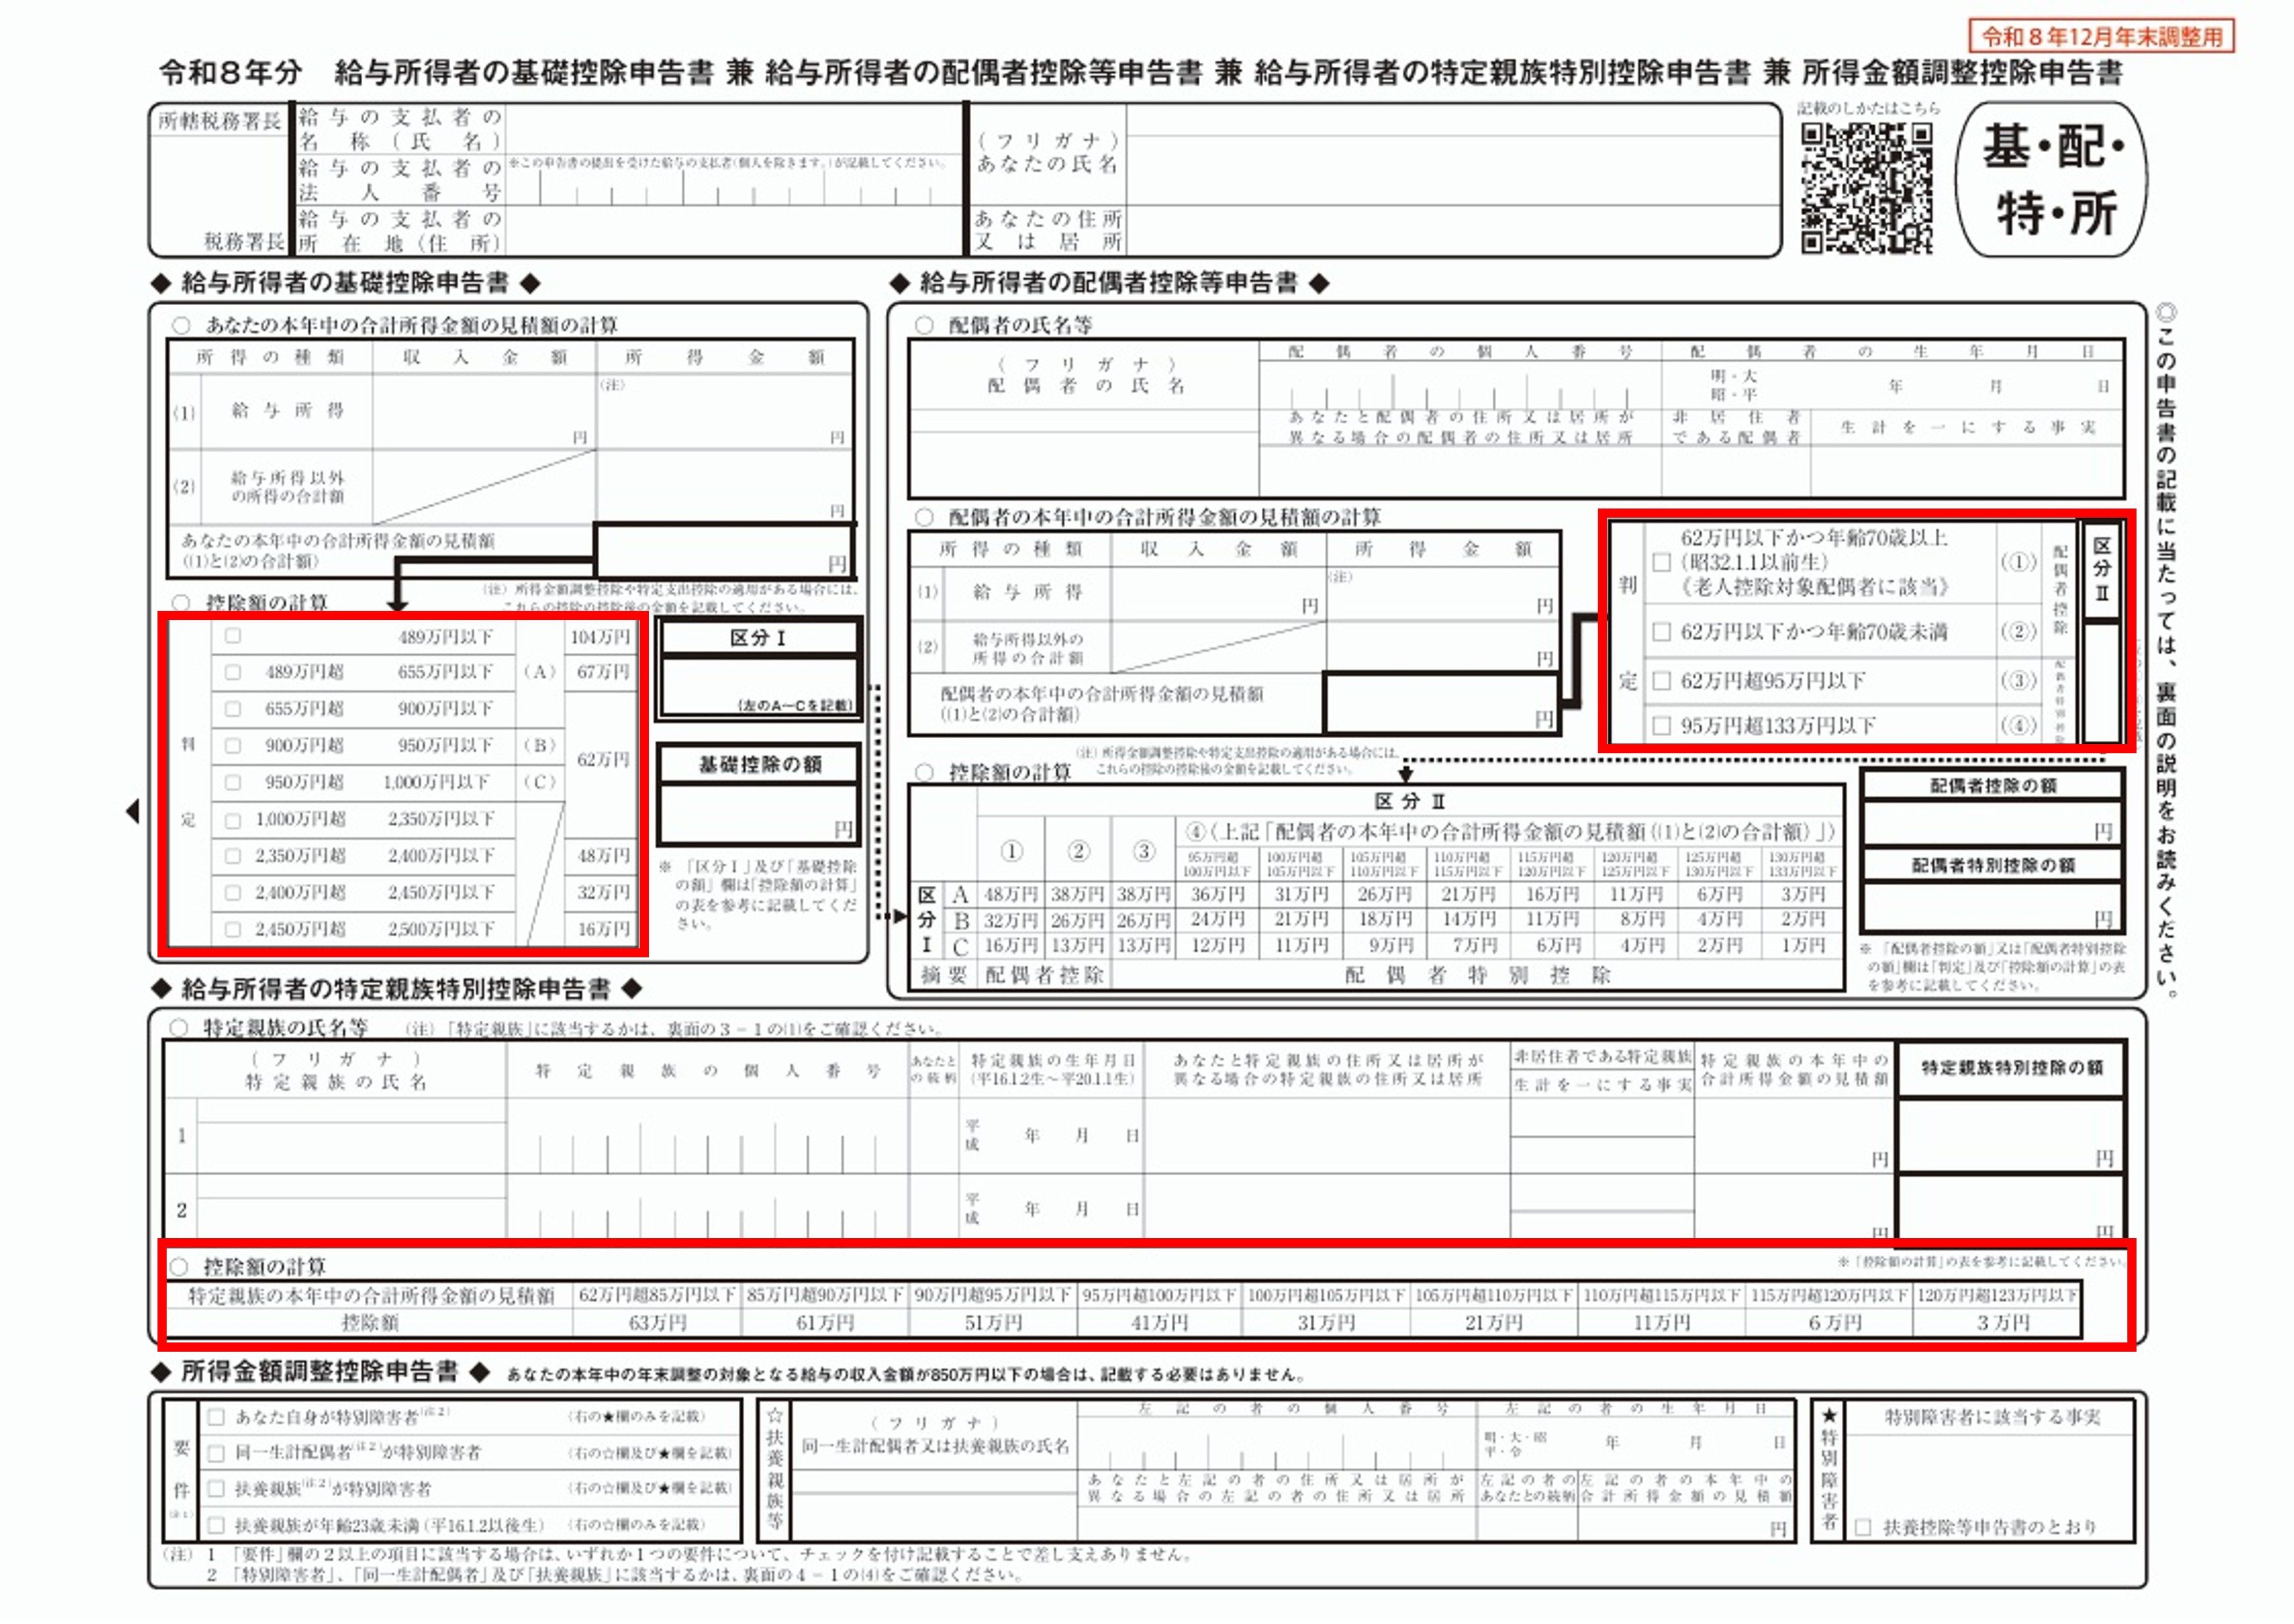
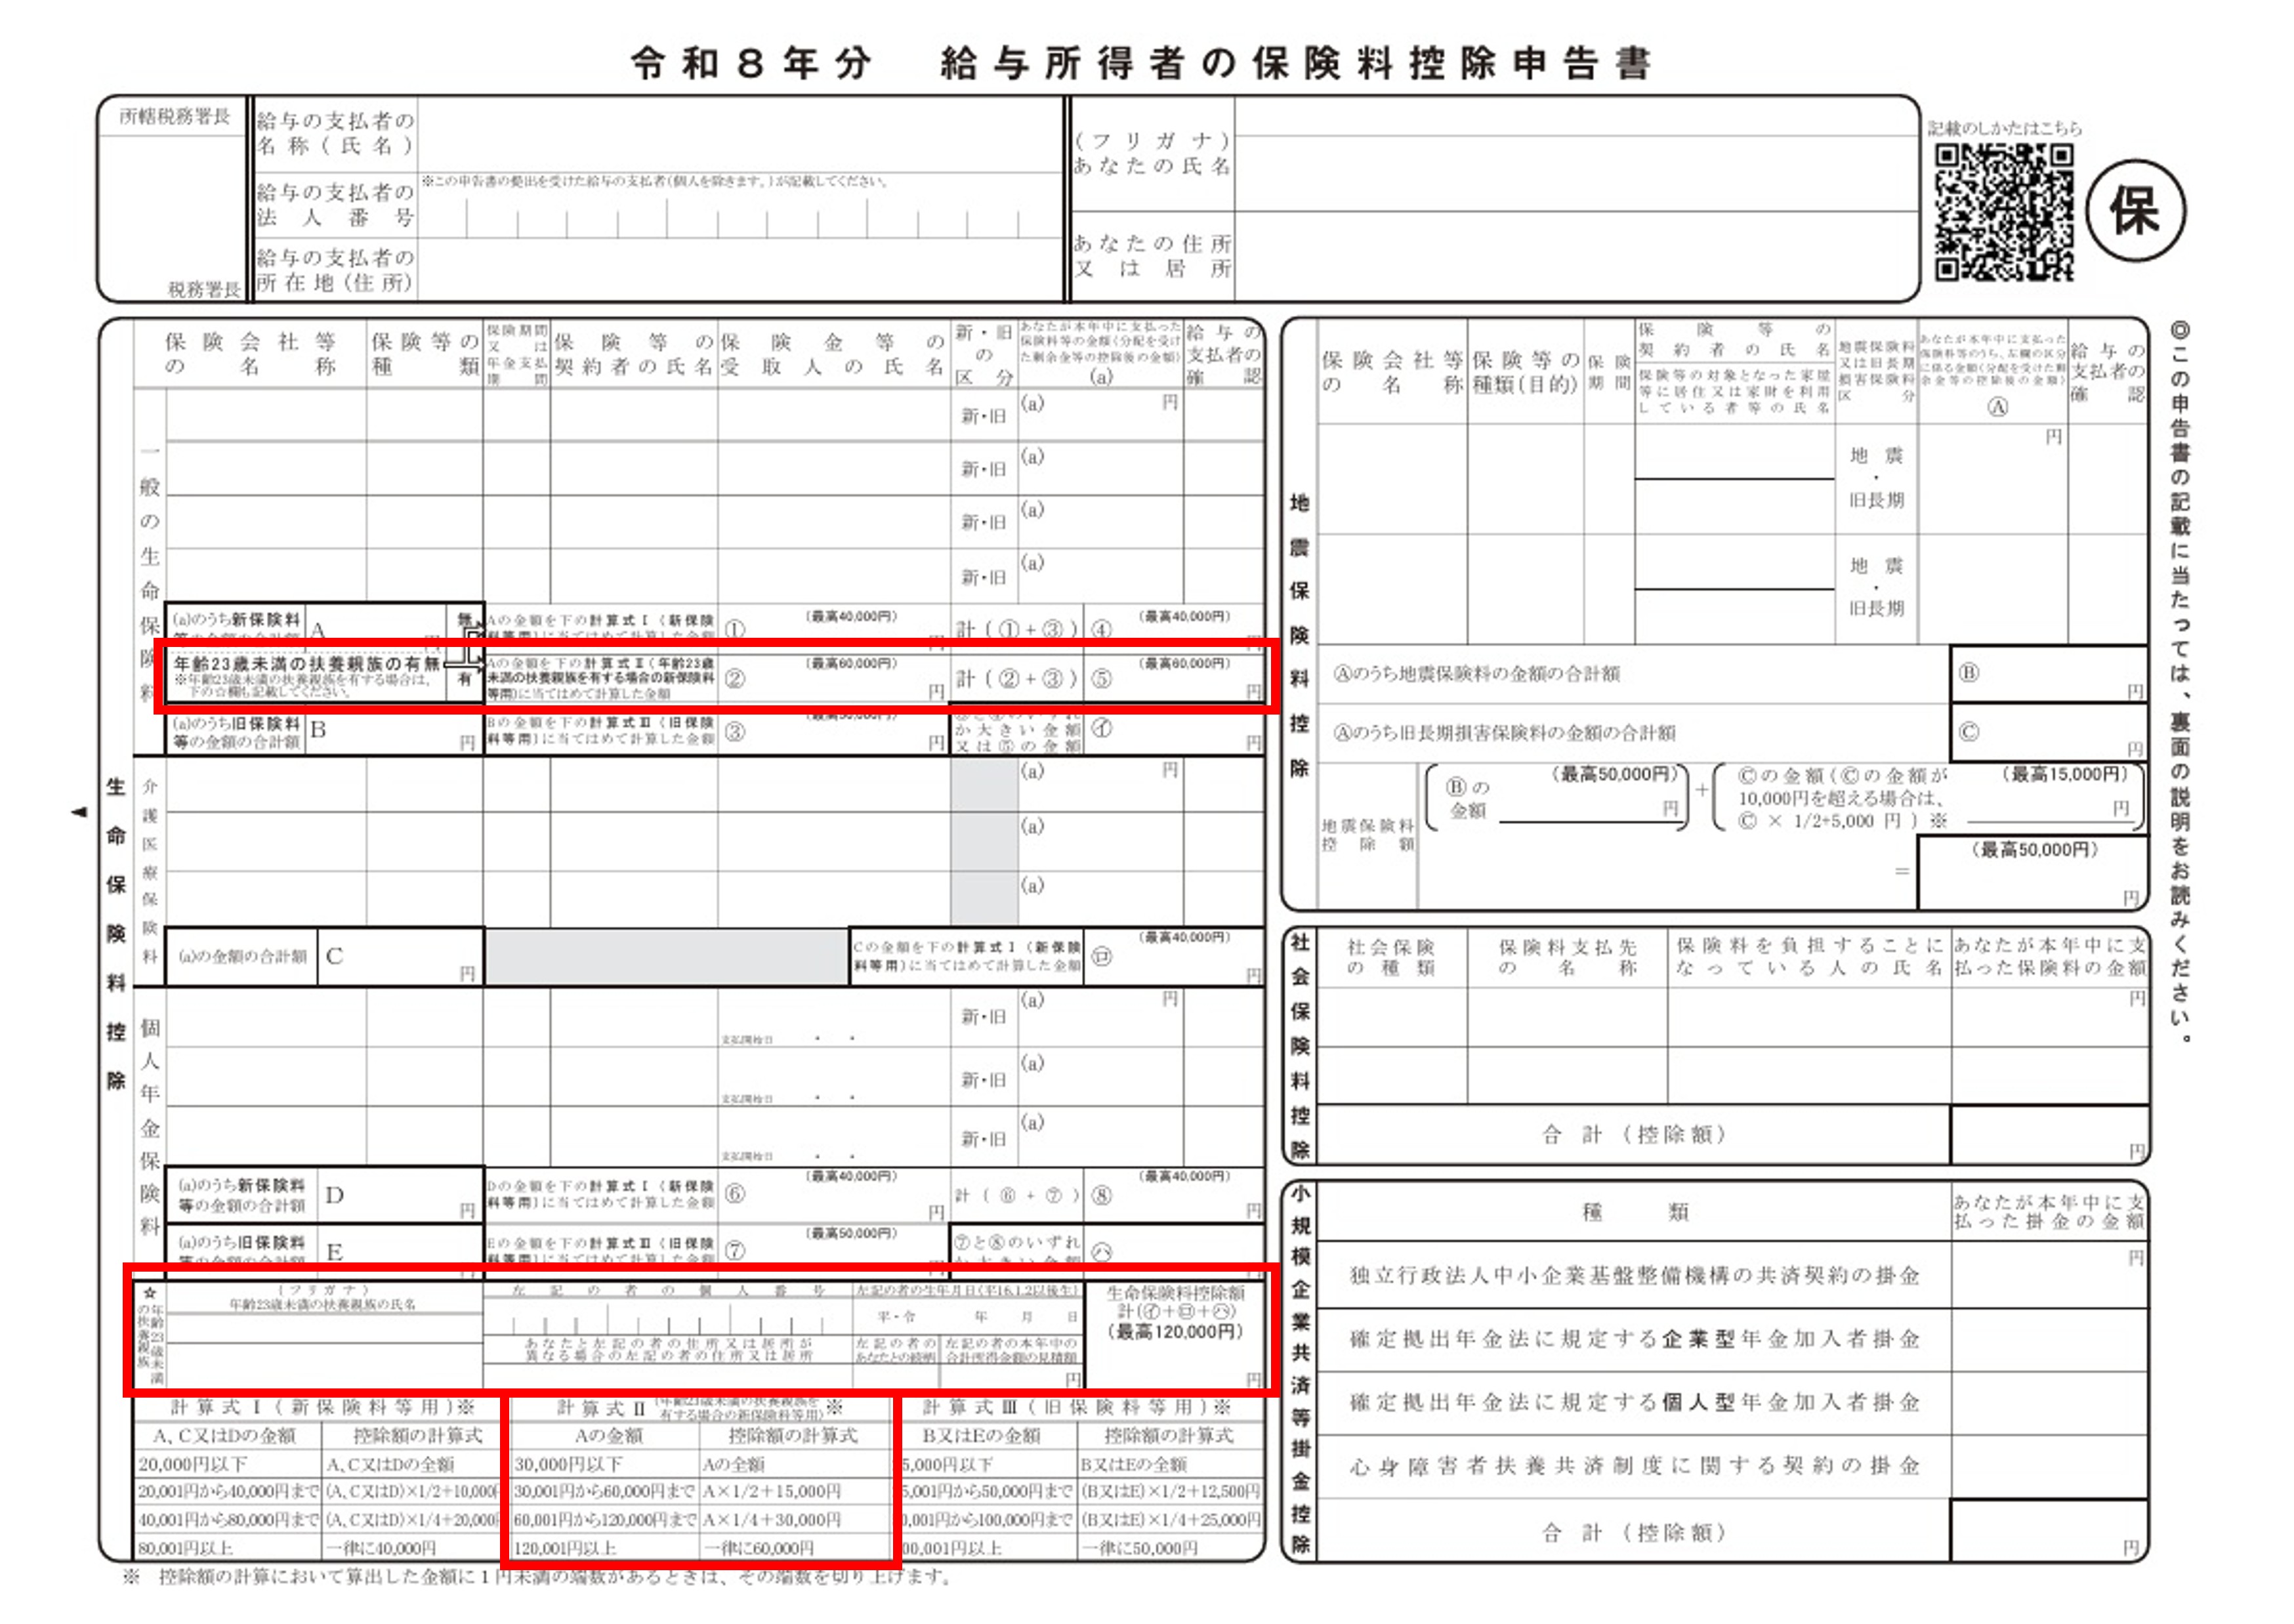
税制改正に伴い、年末調整関係書類の各種様式変更が予定されています。
令和8年分 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書
令和8年分給与所得者の保険料控除申告書
給与所得の源泉徴収票の提出方法変更
令和9年1月1日以降、市区町村に「給与支払報告書」または「公的年金等支払報告書」を提出した場合には、税務署長に「給与所得の源泉徴収票」または「公的年金等の源泉徴収票」を提出したものとみなされます。
そのため、税務署提出用の「給与所得の源泉徴収票」や「公的年金等の源泉徴収票」を作成し、提出する必要がなくなります。
なお、受給者へ交付する源泉徴収票は、引き続き、すべての受給者に対して作成・交付を行う必要があります。