分割基準
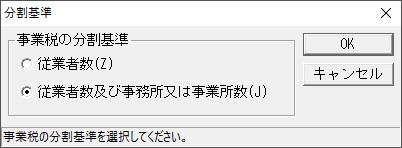
事業税の分割基準の単位を「従業員数」又は「従業者数及び事務所又は事業所数」から選択できます。
平成17年4月1日以後に開始する事業年度の場合、法人事業税の分割基準について、次のとおり見直します。
1.非製造業(鉄道事業・軌道事業、ガス供給業・倉庫業及び電気供給業を除く。)について、課税標準の2分の1を事務所数により、2分の1を従業者数により関係都道府県に分割する。
2.本社管理部門の従業者数を2分の1に割り落とす措置を廃止する。
【改正後】平成17年4月1日以後に開始する事業年度から適用
|
事業 |
課税標準の分割基準 |
|
非製造業※ |
課税標準の1/2:事務所数 課税標準の1/2:従業者数 |
|
製造業 |
従業者数(資本金1億円以上の法人:工場の従業者数を1.5倍) |
※鉄道事業・軌道事業、ガス供給業・倉庫業及び電気供給業を除く。
「従業者数及び事務所又は事業所数」を選択した場合には、事業税の分割課税標準額が以下のように3段表示されます。
上段:分割基準の単位が従業者数の場合の分割課税標準額
中段:分割基準の単位が事務所又は事業者数の場合の分割課税標準額
下段:上段+中段の合計額(小計欄のみ)