国税庁標準フォーム(CSV形式)
国税庁標準フォームに準拠したCSV形式データの作成、または受入を行います。
操作手順
1. CSV形式データを作成する場合
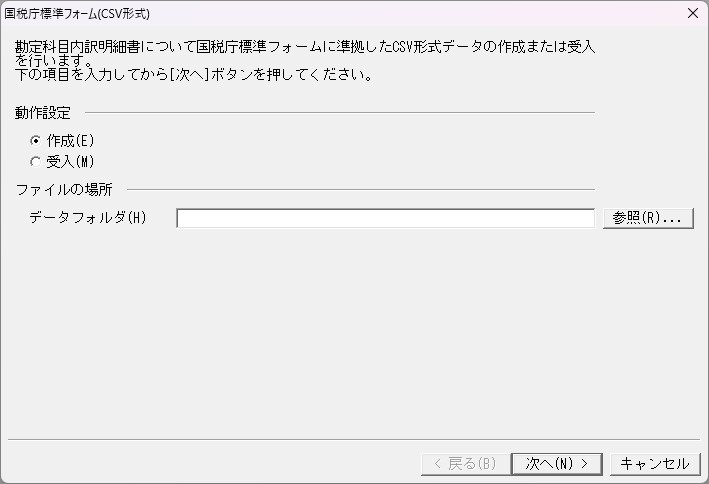
①動作設定で「作成」を選択して、作成するファイルの場所を設定します。
②[次へ]ボタンをクリックすると、「勘定科目内訳明細書一覧」画面が表示されます。
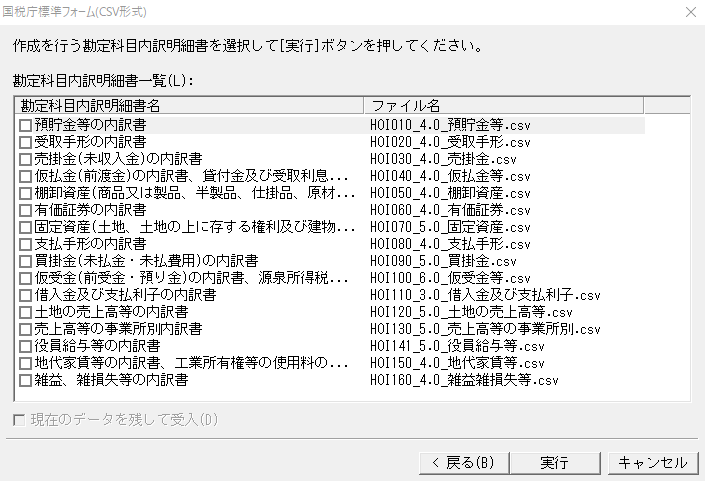
③作成する内訳明細書にチェックマークを付けて、[実行]ボタンをクリックします。
2. CSV形式データを受入れる場合
①動作設定で「受入」を選択して、受入れるファイルの場所を設定します。
②[次へ]ボタンをクリックすると、「勘定科目内訳明細書一覧」画面が表示されます。
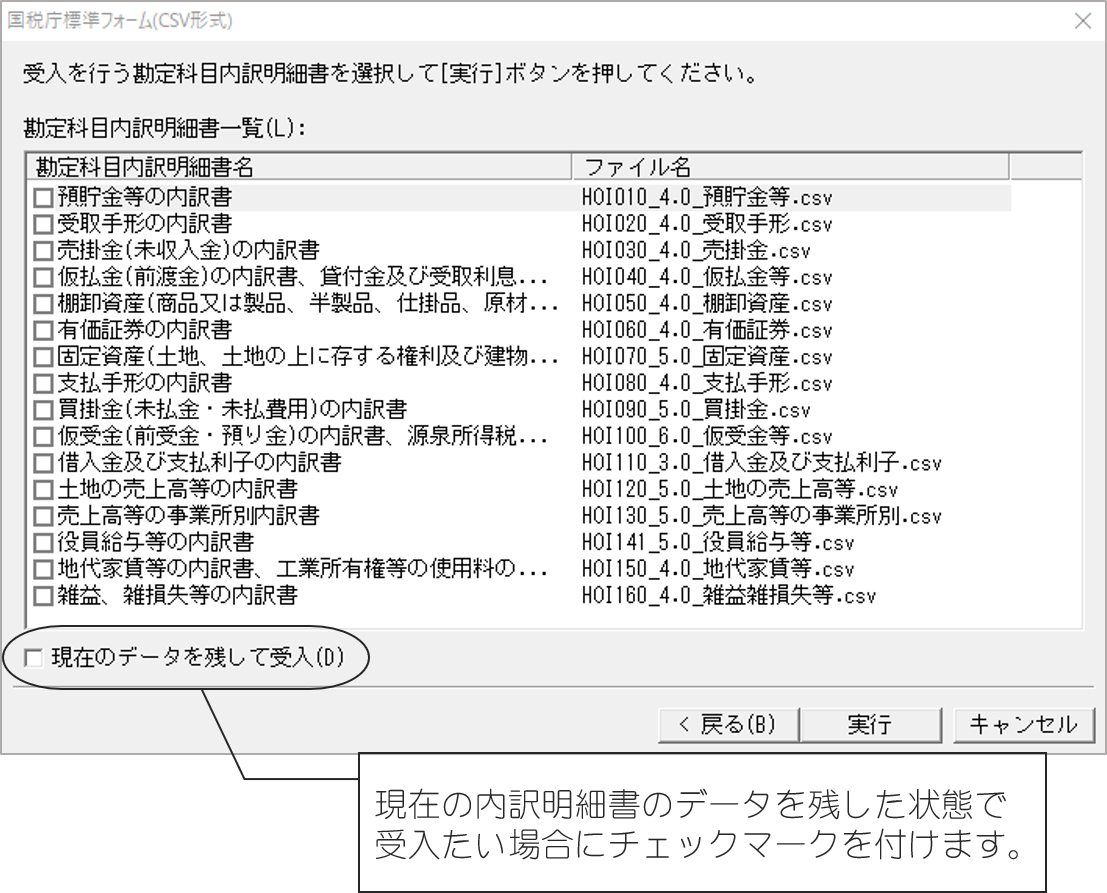
③受入れる内訳明細書にチェックマークを付けて、[実行]ボタンをクリックします。
○国税庁標準フォーム(CSVファイル)の取扱い
国税庁標準フォームに準拠したCSV形式データの作成、または受入を行います。
国税庁標準フォーム(CSV形式)に関するレコードの内容や留意事項については、e-Taxのホームページで確認してください。
◇勘定科目内訳明細書及び法人税申告書別表等(明細記載を要する部分)のCSV形式データの作成方法
【ヒントと注意事項】
○ファイル名について
ファイル名については、命名規則に基づき「様式ID_バージョン_任意の文字列.csv」で作成してください。
ファイル名の様式IDとバージョンが正しくない場合、受入対象となりません(任意の文字列は省略可能です)。
作成時のファイル名には任意の文字列に略称が付されます。
≪ファイル名一覧≫
|
勘定科目内訳明細書名 |
ファイル名 |
略称 |
|---|---|---|
|
預貯金等の内訳書 |
HOI010_4.0_任意の文字列.csv |
預貯金等 |
|
受取手形の内訳書 |
HOI020_4.0_任意の文字列.csv |
受取手形 |
|
売掛金(未収入金)の内訳書 |
HOI030_4.0_任意の文字列.csv |
売掛金 |
|
仮払金(前渡金)の内訳書、貸付金及び受取利息の内訳書 |
HOI040_4.0_任意の文字列.csv |
仮払金等 |
|
棚卸資産(商品又は製品、半製品、仕掛品、原材料、貯蔵品)の内訳書 |
HOI050_4.0_任意の文字列.csv |
棚卸資産 |
|
有価証券の内訳書 |
HOI060_4.0_任意の文字列.csv |
有価証券 |
|
固定資産(土地、土地の上に存する権利及び建物に限る。)の内訳書 |
HOI070_5.0_任意の文字列.csv |
固定資産 |
|
支払手形の内訳書 |
HOI080_4.0_任意の文字列.csv |
支払手形 |
|
買掛金(未払金・未払費用)の内訳書 |
HOI090_5.0_任意の文字列.csv |
買掛金 |
|
仮受金(前受金・預り金)の内訳書、源泉所得税預り金の内訳 |
HOI100_6.0_任意の文字列.csv |
仮受金等 |
|
借入金及び支払利子の内訳書 |
HOI110_3.0_任意の文字列.csv |
借入金及び支払利子 |
|
土地の売上高等の内訳書 |
HOI120_5.0_任意の文字列.csv |
土地の売上高等 |
|
売上高等の事業所別内訳書 |
HOI130_5.0_任意の文字列.csv |
売上高等の事業所別 |
|
役員給与等の内訳書 |
HOI141_5.0_任意の文字列.csv |
役員給与等 |
|
地代家賃等の内訳書、工業所有権等の使用料の内訳書 |
HOI150_4.0_任意の文字列.csv |
地代家賃等 |
|
雑益、雑損失等の内訳書 |
HOI160_4.0_任意の文字列.csv |
雑益雑損失等 |
◯「フォーマット区分」について
『PCA法人税』では、ページ単位での管理をしていないため、「フォーマット区分」のページ数は作成・受入共に、ないものとして取り扱います。
(例) 帳票を2帳票作成する場合:「4-1(1)」及び「4-1(2)」
◯「行区分」について
『PCA法人税』では、計行(最終行)を「行区分」の合計行「1」として取り扱います。
作成時は、計行(最終行)を合計行「1」として最終行に出力します。
受入時は、計行(最終行)は『PCA法人税』で自動計算項目となっているため、合計行「1」は受入の対象となりません。
小計行は明細行「0」として出力します。
(例外:「源泉所得税預かり金の内訳」、「役員給与等の内訳書」については小計行は出力の対象となりません。)
◯文字列の改行の取扱い
受入時は、ダブルクォーテーションで囲まれた改行については、1つの文字列として取り扱います。
◯日付の取扱い
作成時は、西暦「20190401」→和暦「4,31,04,01」として出力します。
受入時は、和暦「4,31,04,01」「4,31,4,1」→西暦「20190401」として受入します。
※明治は「1」、大正は「2」、昭和は「3」、平成は「4」、令和は「5」
◯半角カンマの取扱い
作成・受入ともに各項目の区切り以外に半角カンマは使用できないため、使用する場合は全角カンマを使用してください。
◯外字の取扱い
JIS第1水準及び第2水準以外の漢字、カナ、記号等及び半角文字の取扱いについては、e-Taxのホームページでご確認ください。
『PCA法人税』では変換等を行いませんので、取扱いにはご注意ください。
◯その他
同一の勘定科目内訳明細書について受入対象ファイルが複数あった場合は、すべて結合して受入します。
【個別の留意事項】
◯有価証券の内訳書
作成時は、「期中増(減)の明細の金額」の「小計」「計」の金額はプラス金額とマイナス金額を相殺した金額を出力します。
◯役員給与等の内訳書
作成時は、最上段のみ代表者として「フォーマット区分」を「14-1」として出力します。