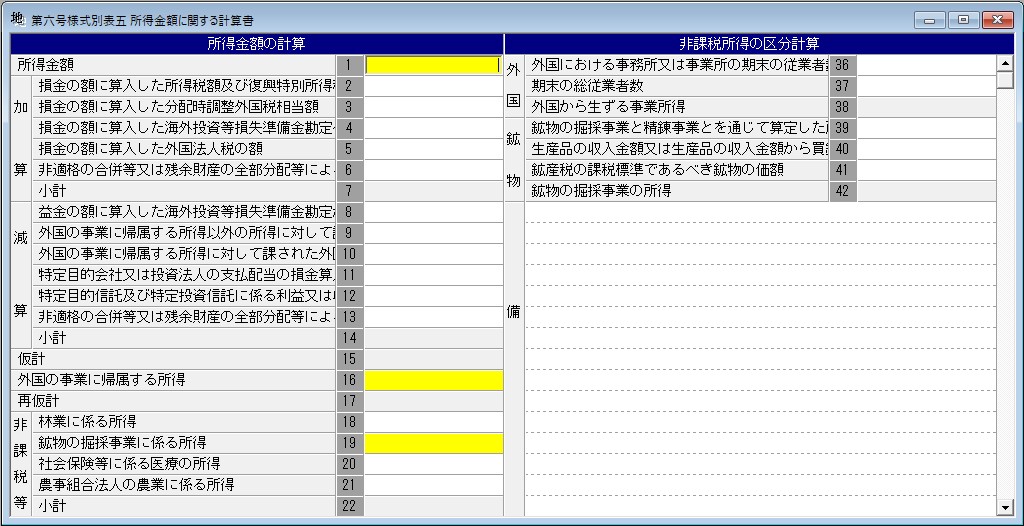
第六号様式別表五
所得金額に関する計算書
この計算書は、法第72条の2第1項第3号若しくは第4号に掲げる事業を行う法人、法第72条の23第2項の規定の適用を受ける医療法人若しくは農業協同組合連合会、法第72条の24の規定の適用を受ける法人、事業税を課されない事業とその他の事業とを併せて行う法人(以下「非課税事業を併せて行う法人」という。)、法人税法第62条第2項若しくは第62条の5第2項の規定の適用を受ける法人、租税特別措置法第57条の7第1項、第57条の7の2第1項、第59条第1項若しくは第2項、第59条の3第1項、第61条の2第1項、第61条の3第1項、第66条の13、第67条の14第1項、第67条の15第1項、第68条の3の2第1項若しくは第68条の3の3第1項の規定の適用を受ける法人、所得税法等の一部を改正する法律(令和6年法律第8号)第19条の規定による改正前の東日本大震災の被災者等に係る国税関係法律の臨時特例に関する法律(平成23年法律第29号)第18条の3第1項の規定の適用を受ける法人又は政令第21条の2の3の規定の適用を受ける法人が、課税標準となる所得の計算を行う場合又は単年度損益の計算を行う場合に記載し、第6号様式、第6号様式(その2)又は第6号様式(その3)の申告書に添付します。