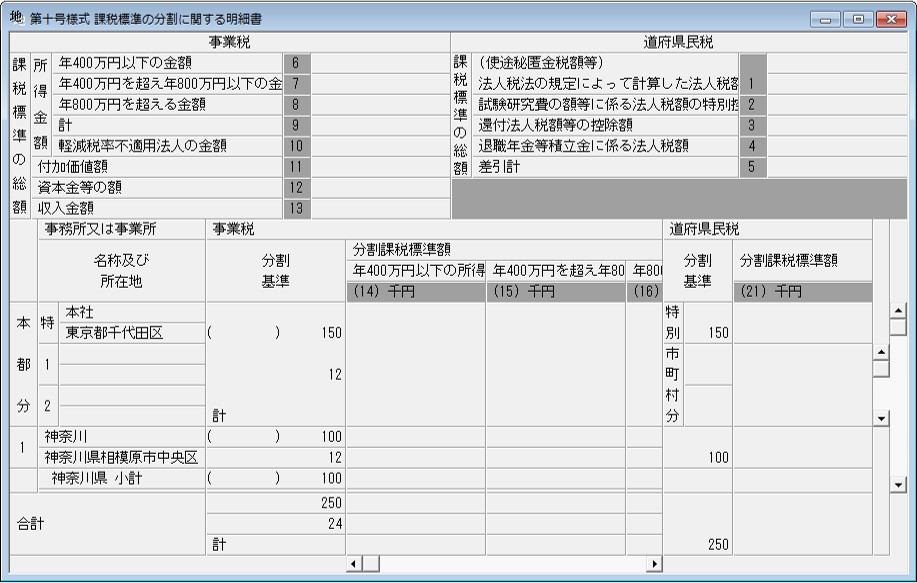
第十号様式
課税標準の分割に関する明細書
この明細書は、2以上の道府県に事務所若しくは事業所を有する法人又は東京都の特別区及び市町村に事務所若しくは事業所を有する法人が、第6号様式、第6号様式(その2)若しくは第6号様式(その3)、第6号の2様式又は第6号の3様式(法第72条の48第2項ただし書の規定により事業税の申告をする場合に限る。)、第6号の3様式(その2)(法第72条の48第2項ただし書の規定により事業税の申告をする場合に限る。)若しくは第6号の3様式(その3)(法第72条の48第2項ただし書の規定により事業税の申告をする場合に限る。)の申告書を提出する場合に、その申告書に添付して1通を提出してください。ただし、主たる事務所又は事業所(外国法人にあっては、この法律の施行地において行う事業の責任者が主として執務する恒久的施設)所在地の道府県知事に対しては、写し1通を添付してください。
※平成17年4月1日以降開始事業年度については、分割基準の単位をツールバーの[分割基準]で設定できます。
※普通法人(医療法人)で中間・修正中間申告の場合は事業税の計算はされません。