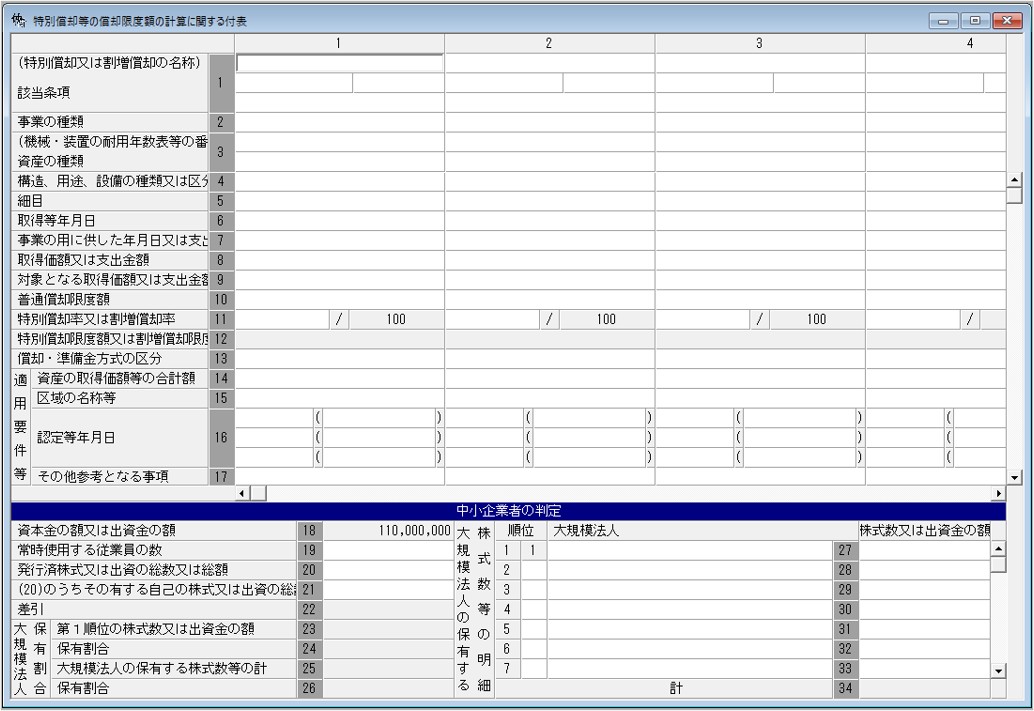
この付表は、法人が租税特別措置法(以下「措置法」といいます。)又は東日本大震災の被災者等に係る国税関係法律の臨時特例に関する法律(以下「震災特例法」といいます。)の特別償却制度又は割増償却制度に係る規定の適用を受ける場合(これらの規定の適用を受けることに代えて措置法第52条の3の特別償却準備金として積み立てる場合を含みます。)に、対象資産の特別償却限度額又は割増償却限度額の計算に関し参考となるべき事項を記載し、該当の別表十六に添付して提出してください。