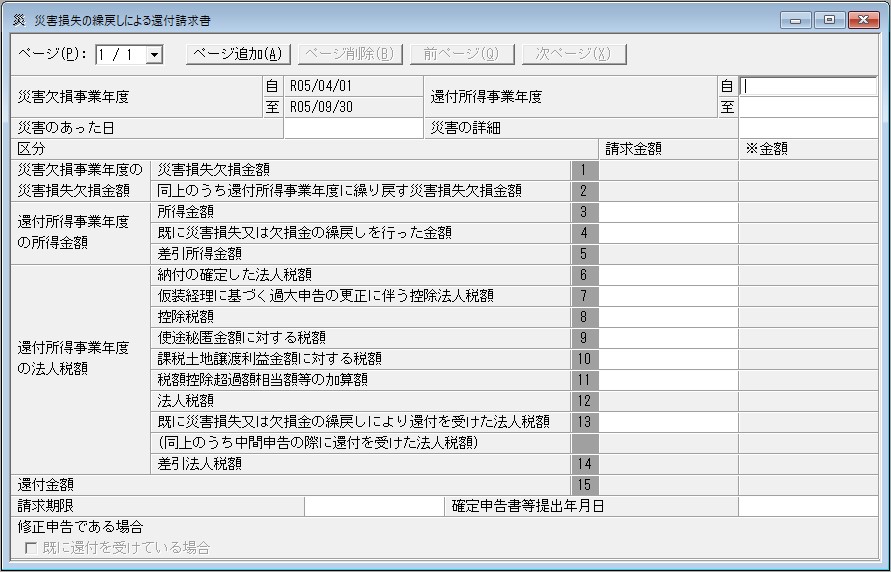
災害損失の繰戻しによる還付請求書
この還付請求書は、法人が法人税法第80条(災害損失の繰戻しによる法人税額の還付)の規定によって、災害のあった日から同日以後1年を経過する日までの間に終了する各事業年度又は災害のあった日から同日以後6月を経過する日までの間に終了する同法第72条第1項に規定する期間(当該期間について仮決算の中間申告書を提出する場合の当該期間に限ります。以下「中間期間」といいます。)において生じた災害損失欠損金額を、その災害損失欠損金額に係る事業年度又は中間期間(以下「災害欠損事業年度」といいます。)開始の日前1年(当該災害欠損事業年度に係る確定申告書等が青色申告書である場合には、前2年)以内に開始したいずれかの事業年度に繰り戻し、法人税額の還付を請求する場合に使用します。
なお、この請求書には「通算法人以外の法人の災害損失欠損金額に関する明細書」を添付して提出してください。
災害損失の繰戻しによる法人税額の還付は、法人が災害損失欠損金額の繰戻しの対象となる所得金額及び法人税額の生じた事業年度(以下「還付所得事業年度」といいます。)から、災害欠損事業年度の前事業年度までの各事業年度について連続して確定申告書を提出している場合に限って請求をすることができます。
この還付請求書は、災害欠損事業年度の確定申告書等の提出と同時に(仮決算の中間申告において災害損失の繰戻しによる法人税額の還付を受けようとする場合には、仮決算の中間申告書の提出期限までに、その仮決算の中間申告書の提出と同時に)納税地の所轄税務署長に1通(調査課所管法人の場合は2通)提出してください。
なお、2以上の還付所得事業年度の所得に対する法人税額について還付を受けようとする場合には、その還付所得事業年度ごとに、還付請求書を別葉にしてください。