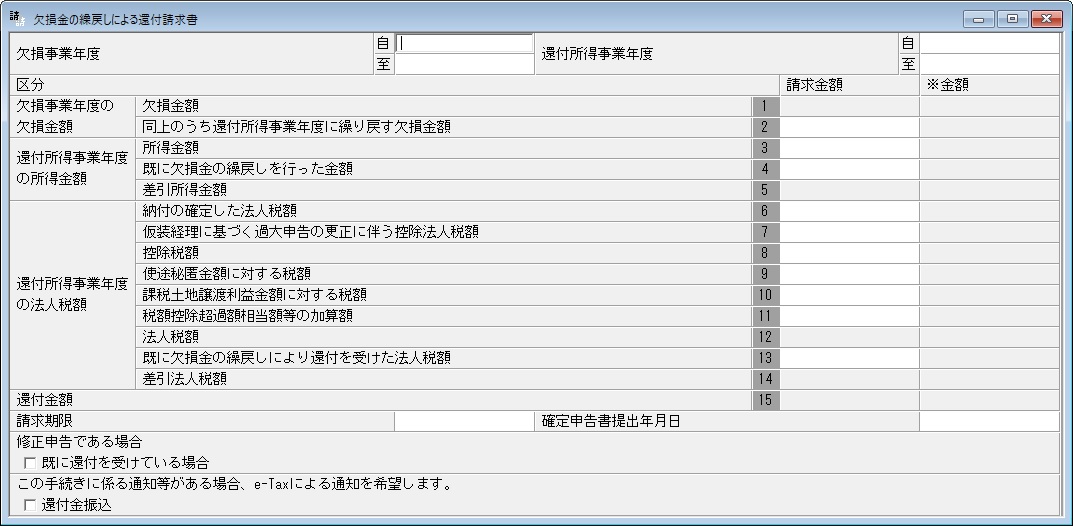
欠損金の繰戻しによる還付請求書
この請求書は、 法人税法第80条の規定によって各事業年度において生じた欠損金額をその事業年度開始の日前1年以内に開始したいずれかの事業年度に繰り戻し、法人税額の還付を請求する場合に使用してください。
欠損金の繰戻しによる法人税額の還付請求は、欠損金額の繰戻しの対象となる所得金額及び法人税額の生じた事業年度から、当該欠損金額の生じた事業年度まで、連続して青色申告書である確定申告書を提出している場合に限って請求することができます。
※青色申告、かつ確定申告・修正申告の場合のみ使用します。
ヒントと注意事項
1.中小企業者等以外の法人の欠損金の繰戻しによる還付の不適用(措法第66条の12)
法人税法第80条第1項の規定は、次に掲げる法人以外の法人の平成4年4月1日から令和6年3月31日までの間に終了する各事業年度において生じた欠損金額については、適用されません。
ただし、清算中に終了する事業年度及び同法第80条第4項の規定に該当する場合の同法第80条第4項に規定する事業年度の欠損金額については、この限りでありません。
一法人税法第2条第9号に規定する普通法人のうち、当該事業年度終了の時において資本金の額若しくは出資金の額が1億円以下であるもの(当該事業年度終了の時において同法第66条第6項第2号に掲げる法人に該当するものを除く。)又は資本若しくは出資を有しないもの(保険業法に規定する相互会社及びこれに準ずるものとして政令で定めるものを除く。)
二公益法人等(法人税法第2条第6号に規定する公益法人等をいう。次号において同じ。)又は協同組合等(同条第7号に規定する協同組合等をいう。)
三法人税法以外の法律によつて公益法人等とみなされているもので政令で定めるもの
四人格のない社団等
※平成21年2月1日以後終了事業年度より適用(平成21年度税制改正 附則47)
※平成22年度税制改正