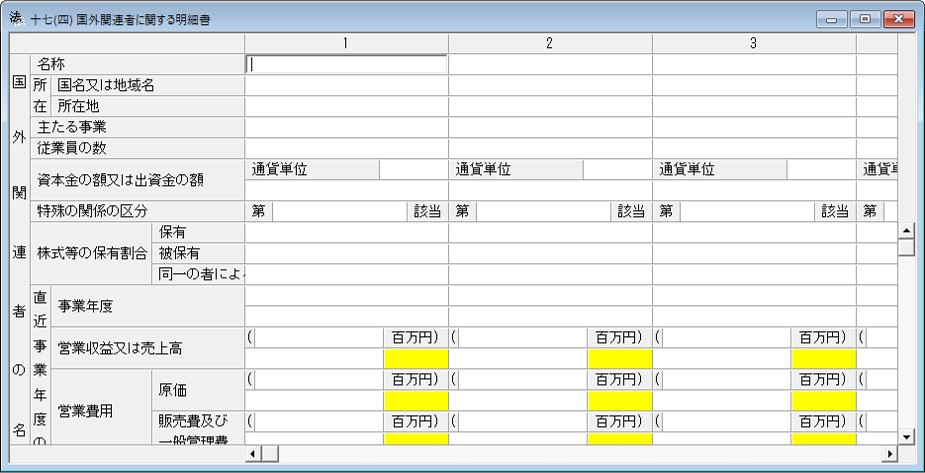
この明細書は、法人が租税特別措置法第66条の4第1項(国外関連者との取引に係る課税の特例)に規定する国外関連者(同条第5項の規定の適用がある場合における同項に規定する非関連者を含む。以下この記載要領において「国外関連者」という。)との間で取引を行つた場合において、同条第25項の規定の適用を受けるときに使用します。