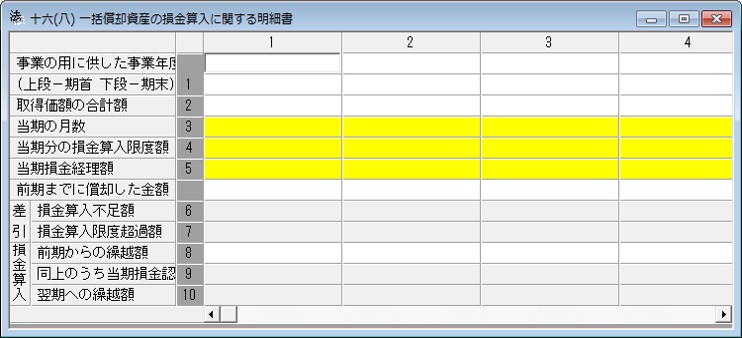
別表十六(八)
一括償却資産の損金算入に関する明細書
(1)この明細書は、法人が一括償却資産(令第133条の2第1項(一括償却資産の損金算入)に規定する一括償却資産をいう。次号において同じ。)について同条の規定により損金の額に算入される金額の計算を行う場合に使用します。
(2)法人が事業の用に供した取得価額が20万円未満の減価償却資産のうち、どの減価償却資産を一括償却の対象にするかは、法人の選択によります。
なお、一括償却の対象とする場合には、一括償却資産を事業の用に供した日の属する事業年度の確定申告書又は中間申告書に一括償却対象額の記載があり、かつ、その計算に関する書類を保存していることが必要です。