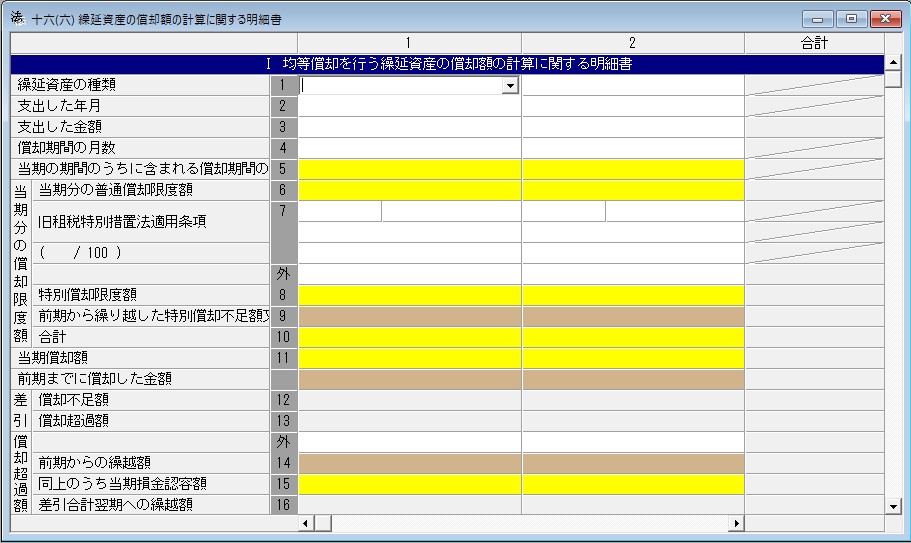
別表十六(六)
繰延資産の償却額の計算に関する明細書
この明細書のⅠは、法人が繰延資産について令第64条第1項第2号(繰延資産の償却限度額)の規定により償却限度額等の計算を行う場合に使用します。
この場合において、所得税法等の一部を改正する法律(令和7年法律第13号)第8条の規定による改正前の租税特別措置法(第4号(1)において「令和7年旧措置法」という。)による特別償却の規定の適用を受けるときは、特別償却限度額の計算に関し参考となるべき事項を別紙に記載し、添付してください。
この明細書のⅡは、法人が繰延資産について令第64条第1項第1号の規定により償却限度額等の計算を行う場合に使用します。