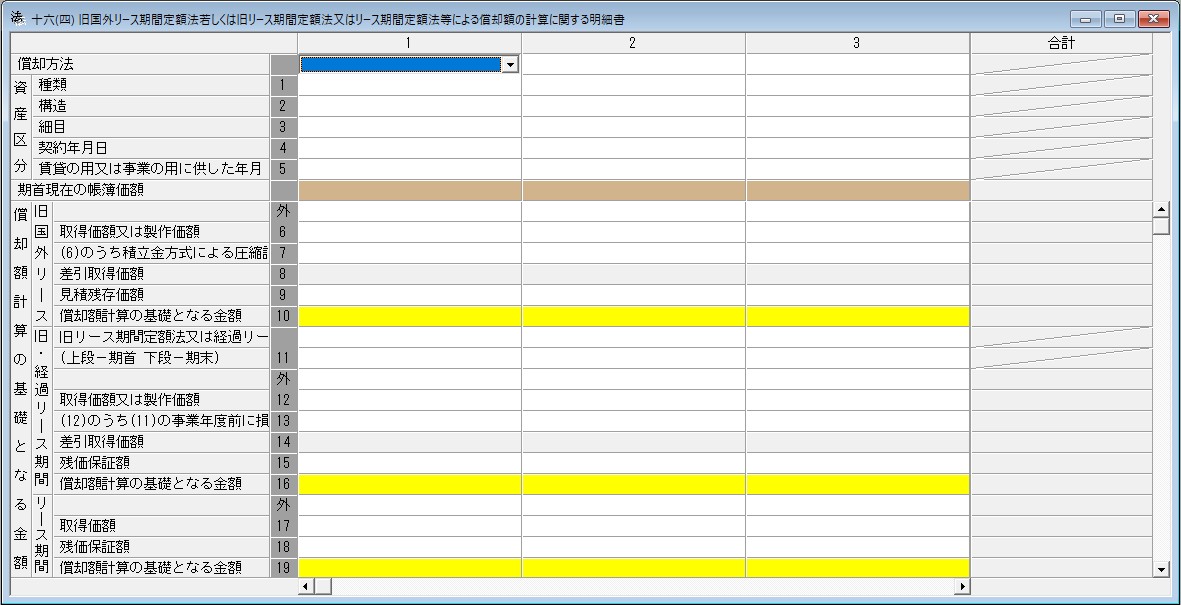
別表十六(四)
旧国外リース期間定額法若しくは旧リース期間定額法又はリース期間定額法等による償却額の計算に関する明細書
この明細書は、法人の減価償却資産につき、旧国外リース期間定額法(令第48条第1項第6号(減価償却資産の償却の方法)に規定する旧国外リース期間定額法をいう。第7号(1)において同じ。)若しくは旧リース期間定額法(令第49条の2第1項(リース賃貸資産の償却の方法の特例)に規定する旧リース期間定額法をいう。第6号及び第7号(2)において同じ。)又はリース期間定額法(令第48条の2第1項第6号(減価償却資産の償却の方法)に規定するリース期間定額法をいう。第7号(3)において同じ。)若しくは経過リース期間定額法(法人税法施行令及び法人税法施行令等の一部を改正する政令の一部を改正する政令(令和7年政令第121号。第6号において「令和7年改正令」という。)附則第7条第2項(減価償却資産の償却の方法に関する経過措置)に規定する経過リース期間定額法をいう。以下この記載要領において同じ。)により当該減価償却資産の償却限度額その他償却費の計算を行う場合に使用します。
正式名称は
「旧国外リース期間定額法若しくは旧リース期間定額法又はリース期間定額法若しくは経過リース期間定額法による償却額の計算に関する明細書」