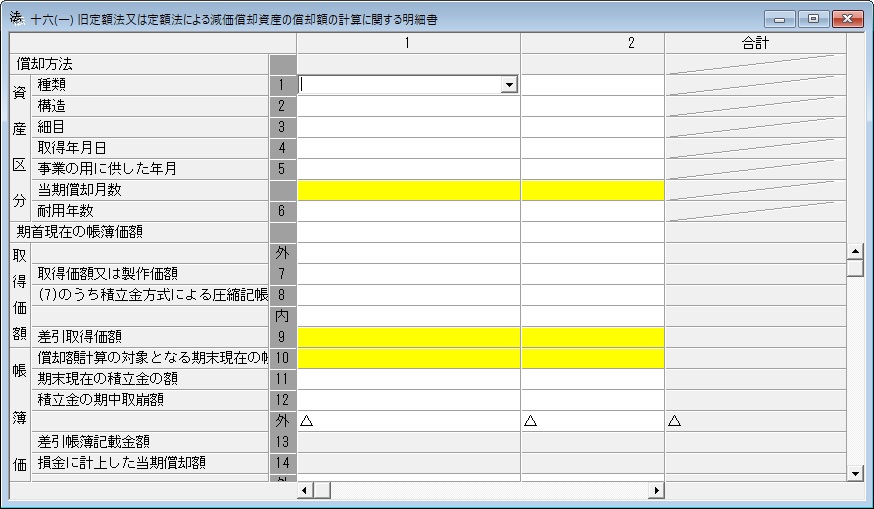
別表十六(一)
旧定額法又は定額法による減価償却資産の償却額の計算に関する明細書
この明細書は、法人の減価償却資産につき、旧定額法(令第48条第1項第1号イ(1)(減価償却資産の償却の方法)に規定する旧定額法をいう。別表十六(五)において同じ。)又は定額法(令第48条の2第1項第1号イ(1)(減価償却資産の償却の方法)に規定する定額法をいう。別表十六(五)において同じ。)により当該減価償却資産の償却限度額(法第31条第1項(減価償却資産の償却費の計算及びその償却の方法)の規定による減価償却資産の償却費として損金の額に算入する金額の限度額をいう。以下別表十六(五)までにおいて同じ。)その他償却費の計算を行う場合に記載すること。この場合において、租税特別措置法第52条の2第1項(特別償却不足額がある場合の償却限度額の計算の特例)(震災特例法第18条の5第1項(特別償却不足額がある場合の償却限度額の計算の特例)の規定により読み替えて適用する場合を含む。)に規定する特別償却に関する規定(以下別表十六(五)までにおいて「特別償却に関する規定」という。)の適用を受けるときは、当該特別償却に関する規定に規定する特別償却限度額の計算に関し参考となるべき事項を別紙に記載して添付します。
減価償却に関する明細書の提出について、法人税法施行令63条第2項(減価償却に関する明細書の添付)の規定による合計表による場合にも、この明細書の書式により記載しますが、その記載にあたっては、[構造2]から[耐用年数6]、[10]~[12]、[14]、[15]、[17]、[18]、[20]、[26]、[45]及び[46]の各欄の記載は必要ありません。
【注意】特別償却の対象になった減価償却資産については、第46条の2第1項の規定の適用を受けるものを除き、合計表によることはできませんので、ご注意ください。