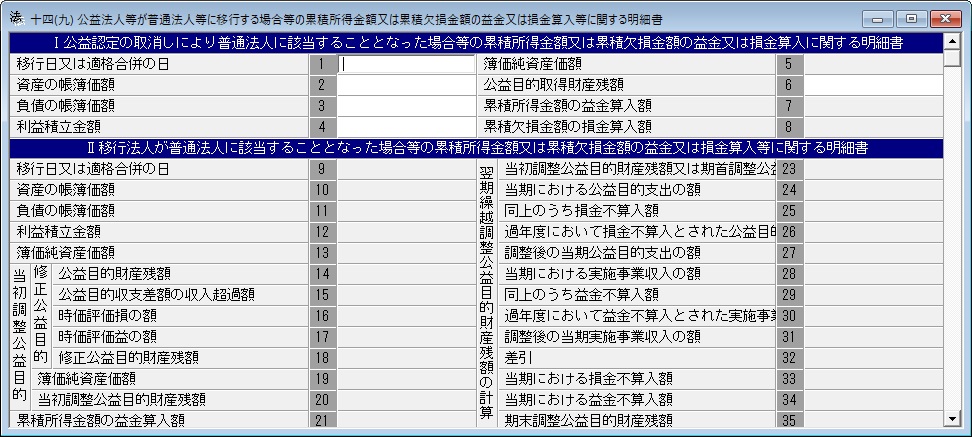
別表十四(九)
公益法人等が普通法人等に移行する場合等の累積所得金額又は累積欠損金額の益金又は損金算入等に関する明細書
この明細書のⅠは、法人が法第64条の4(公共法人等が普通法人等に移行する場合の所得の金額の計算)の規定の適用を受ける場合において、令第131条の5第1項第1号又は第2号(累積所得金額から控除する金額等の計算)に掲げる場合に該当するときに使用します。
この明細書のⅡは、法人が法第64条の4の規定の適用を受ける場合において、令第131条の5第1項第3号又は第4号に掲げる場合に該当するとき(当該事業年度開始の日において同条第7項に規定する調整公益目的財産残額(同条第8項の規定により同条第7項に規定する調整公益目的財産残額とみなされる金額を含む。)を有する場合を含む。)に使用します。
この明細書のⅢは、法人が法第64条の4の規定の適用を受ける場合において令第131条の5第1項第5号に掲げる場合に該当するとき(当該事業年度開始の日(同条第13項の合併の日の属する事業年度にあつては、当該合併の日)において同条第10項に規定する救急医療等確保事業用資産取得未済残額(同条第13項の規定により同条第10項に規定する救急医療等確保事業用資産取得未済残額とみなされる金額を含む。)を有する場合を含む。)に使用します。
※「基本情報」の法人区分で「普通法人」「普通法人(医療法人)」「一般社団・財団法人(非営利型法人以外の法人)」「協同組合」が選択されている場合のみ