別表十三(五)
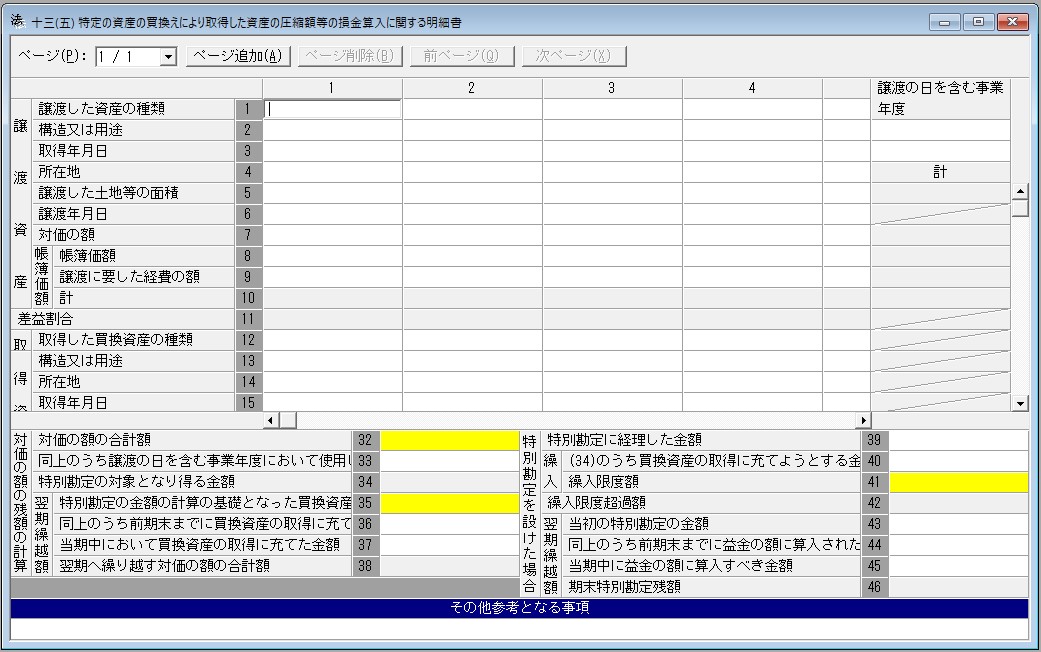
特定の資産の買換えにより取得した資産の圧縮額等の損金算入に関する明細書
この明細書は、法人が租税特別措置法第65条の7から第65条の9まで(特定の資産の買換えの場合の課税の特例等)、所得税法等の一部を改正する法律(令和8年法律第12号)第7条の規定による改正前の租税特別措置法(次号(3)において「令和8年旧措置法」という。)第65条の7から第65条の9まで(特定の資産の買換えの場合の課税の特例等)、所得税法等の一部を改正する法律(令和5年法律第3号)第10条の規定による改正前の租税特別措置法(次号において「令和5年旧措置法」という。)第65条の7から第65条の9まで(特定の資産の買換えの場合の課税の特例等)、所得税法等の一部を改正する法律(令和3年法律第11号。以下この号において「令和3年改正法」という。)第7条の規定による改正前の租税特別措置法第65条の7から第65条の9まで(特定の資産の買換えの場合の課税の特例等)、所得税法等の一部を改正する法律(令和2年法律第8号。次号(5)において「令和2年改正法」という。)第15条の規定による改正前の租税特別措置法第65条の7から第65条の9まで(特定の資産の買換えの場合の課税の特例等)、所得税法等の一部を改正する等の法律(平成29年法律第4号)附則第69条第9項若しくは第12項(法人の資産の譲渡の場合の課税の特例に関する経過措置)の規定によりなおその効力を有するものとされる同法第12条の規定による改正前の租税特別措置法第65条の7から第65条の9まで(特定の資産の買換えの場合の課税の特例等)、所得税法等の一部を改正する法律(令和6年法律第8号)第19条の規定による改正前の東日本大震災の被災者等に係る国税関係法律の臨時特例に関する法律(次号(6)及び第3号において「令和6年旧震災特例法」という。)第19条から第21条まで(特定の資産の買換えの場合の課税の特例等)又は令和3年改正法第13条の規定による改正前の東日本大震災の被災者等に係る国税関係法律の臨時特例に関する法律第19条から第21条まで(特定の資産の買換えの場合の課税の特例等)の規定の適用を受ける場合に使用します。
※別表四、別表五(一)等への転記は行っておりません。
ヒントと注意事項
・資産ごとに差益割合を計算する場合は、資産ごとに用紙を分けて作成してください。