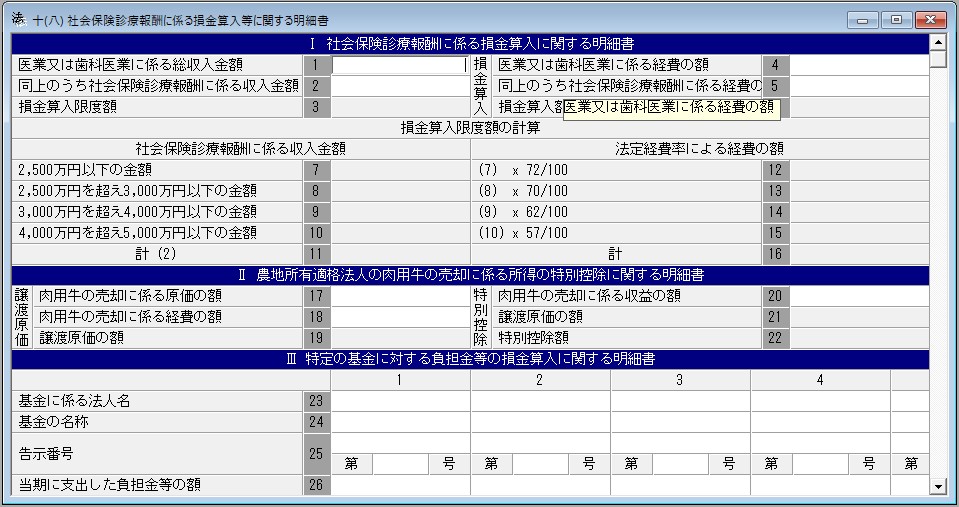
別表十(八)
社会保険診療報酬に係る損金算入等に関する明細書
この明細書のⅠは、医療法人が租税特別措置法第67条(社会保険診療報酬の所得の計算の特例)の規定の適用を受ける場合に使用します。この場合において、医療法人が仮決算による中間申告をするときは、同表のⅠ中「7,000万円」とあるのは「3,500万円」と、「2,500万円」とあるのは「1,250万円」と、「3,000万円」とあるのは「1,500万円」と、「4,000万円」とあるのは「2,000万円」と、「5,000万円」とあるのは「2,500万円」として使用します。
この明細書のⅡは、農地法(昭和27年法律第229号)第2条第3項(定義)に規定する農地所有適格法人が租税特別措置法第67条の3(農地所有適格法人の肉用牛の売却に係る所得の課税の特例)の規定の適用を受ける場合に使用します。
この明細書のⅢは、法人が租税特別措置法第66条の11(特定の基金に対する負担金等の損金算入の特例)又は所得税法等の一部を改正する法律(令和6年法律第8号)第13条の規定による改正前の租税特別措置法第66条の11(特定の基金に対する負担金等の損金算入の特例)の規定の適用を受ける場合に使用します。
この明細書のⅣは、青色申告書を提出する法人で所得税法等の一部を改正する法律(令和8年法律第12号)第7条の規定による改正前の租税特別措置法第66条の11の2第2項(特定投資運用業者の役員に対する業績連動給与の損金算入の特例)に規定する特定投資運用業者に該当するものが同条第1項の規定の適用を受ける場合に使用します。
正式名称は
「社会保険診療報酬に係る損金算入、農地所有適格法人の肉用牛の売却に係る所得の特別控除、特定の基金に対する負担金等の損金算入及び特定業績連動給与の損金算入に関する明細書」