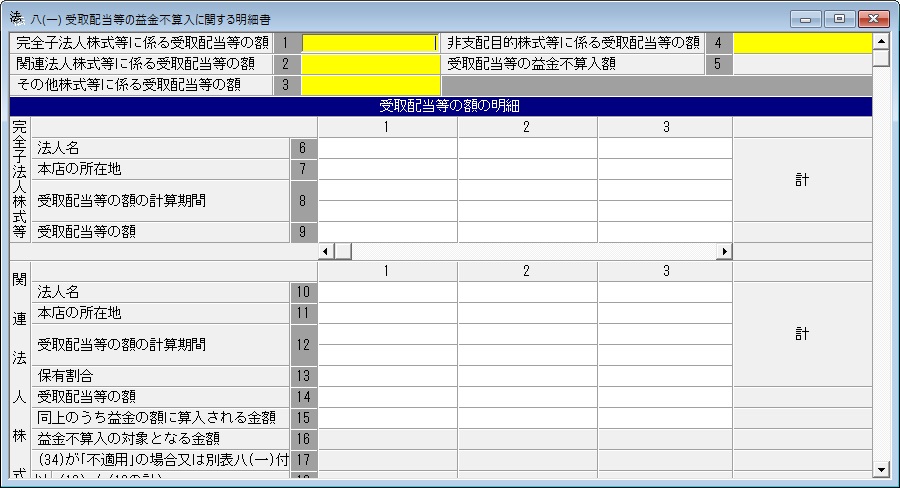
別表八(一)
受取配当等の益金不算入に関する明細書
この明細書は、法人が法第23条(受取配当等の益金不算入) (租税特別措置法第67条の6第1項(特定株式投資信託の収益の分配に係る受取配当等の益金不算入の特例)の規定により読み替えて適用する場合を含む。)の規定の適用を受ける場合又は通算法人が当該事業年度(当該通算法人に係る通算親法人の事業年度終了の日に終了するものに限る。)において令第19条第2項(関連法人株式等に係る配当等の額から控除する利子の額)の規定の適用を受ける場合(他の通算法人が同日に終了する事業年度において同項の規定の適用を受ける場合を含む。)に使用します。
《適用期間》
保険会社の受取配当等の益金不算入の特例については、平成27年4月1日以後開始事業年度からの適用となります。
《対象会社》
法人税法第23条(受取配当等の益金不算入)の規定の適用を受ける法人が使用します。