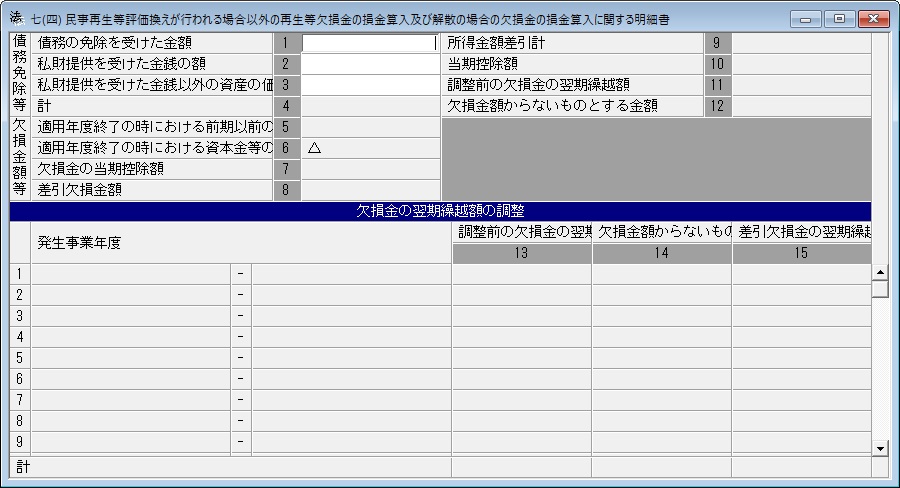
別表七(四)
民事再生等評価換えが行われる場合以外の再生等欠損金の損金算入及び解散の場合の欠損金の損金算入に関する明細書
この明細書は、法人が法第59条第3項(会社更生等による債務免除等があつた場合の欠損金の損金算入)(震災特例法第17条第1項(被災法人について債務免除等がある場合の評価損益等の特例)の規定により読み替えて適用する場合を含む。以下この記載要領において同じ。)の規定の適用を受ける場合(所得税法等の一部を改正する法律(平成31年法律第6号)第11条の規定による改正前の租税特別措置法第67条の5の2第1項(中小企業者の事業再生に伴い特定の組合財産に係る債務免除等がある場合の評価損益等の特例)の規定の適用を受ける場合を含む。第5号において同じ。)、法人が法第59条第4項の規定の適用を受ける場合又は法人が所得税法等の一部を改正する法律(平成25年法律第5号。以下この号において「平成25年改正法」という。)第2条の規定による改正前の法人税法(以下この号において「平成25年旧法」という。)第59条第2項(会社更生等による債務免除等があつた場合の欠損金の損金算入)(平成25年改正法第9条の規定による改正前の東日本大震災の被災者等に係る国税関係法律の臨時特例に関する法律第17条第1項(被災法人について債務免除等があつた場合の欠損金の損金算入の特例)の規定により読み替えて適用する場合を含み、平成25年旧法第59条第2項第3号に掲げる場合に該当する場合を除く。)の規定の適用を受ける場合に使用します。
※別表七(一)の「会社更生等による債務免除等があった場合」で別表七(四)を選択している場合のみ、使用できます。