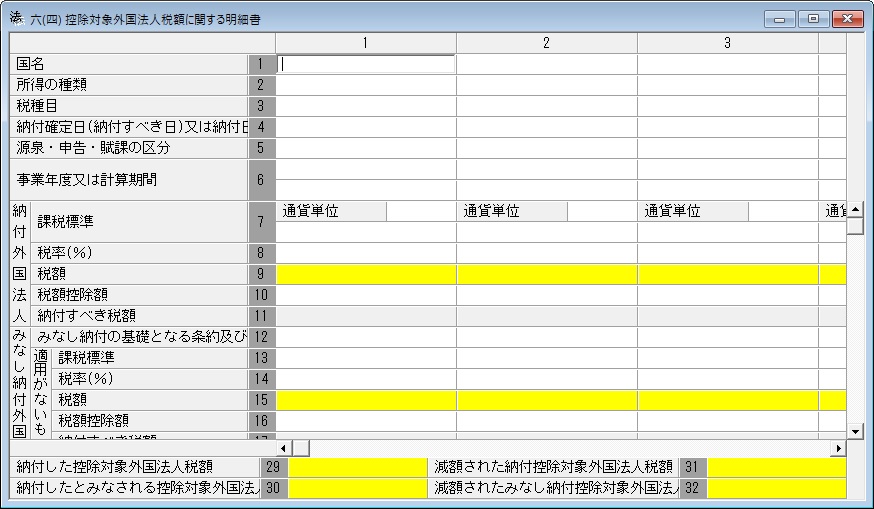
別表六(四)
控除対象外国法人税額に関する明細書
この表は、法人が法第69条第1項から第3項まで(外国税額の控除)の規定、同条第18項若しくは第19項(これらの規定を同条第23項及び第24項において準用する場合を含む。)の規定若しくは法第144条の2第1項から第3項まで(外国法人に係る外国税額の控除)の規定の適用を受ける場合又は租税条約(我が国が締結した所得に対する租税に関する二重課税の回避又は脱税の防止のための条約をいう。)において定めるところによりこれらの規定の適用を受ける場合において、当該事業年度において納付した外国法人税(法第69条第1項に規定する外国法人税をいう。以下この号において同じ。)の額及び当該外国法人税とみなされたものの額について記載すること。ただし、次に掲げる外国法人税の額及び当該外国法人税とみなされたものの額については、記載しないこと。
(1)令第142条の2第5項(外国税額控除の対象とならない外国法人税の額)(令第195条第4項(外国税額控除の対象とならない外国法人税の額)において準用する場合を含む。)に定める取引に基因して生じた所得に対して課される外国法人税の額
(2)令第142条の2第7項各号(第3号を除く。)若しくは第8項第5号又は第195条第5項各号に掲げる外国法人税の額
(3)法第23条の2第1項(外国子会社から受ける配当等の益金不算入)に規定する外国子会社から受ける法第23条第1項第1号(受取配当等の益金不算入)に掲げる金額((4)において「剰余金の配当等の額」という。)に係る令第142条の2第7項第3号に掲げる外国法人税の額
(4)外国法人から受ける剰余金の配当等の額(租税特別措置法第66条の8第1項、第3項、第7項若しくは第9項(内国法人の外国関係会社に係る所得の課税の特例)又は第66条の9の4第1項、第3項、第6項若しくは第8項(特殊関係株主等である内国法人に係る外国関係法人に係る所得の課税の特例)の規定の適用を受けるものに限る。)に係る令第142条の2第8項各号(第5号を除く。)に掲げる外国法人税の額