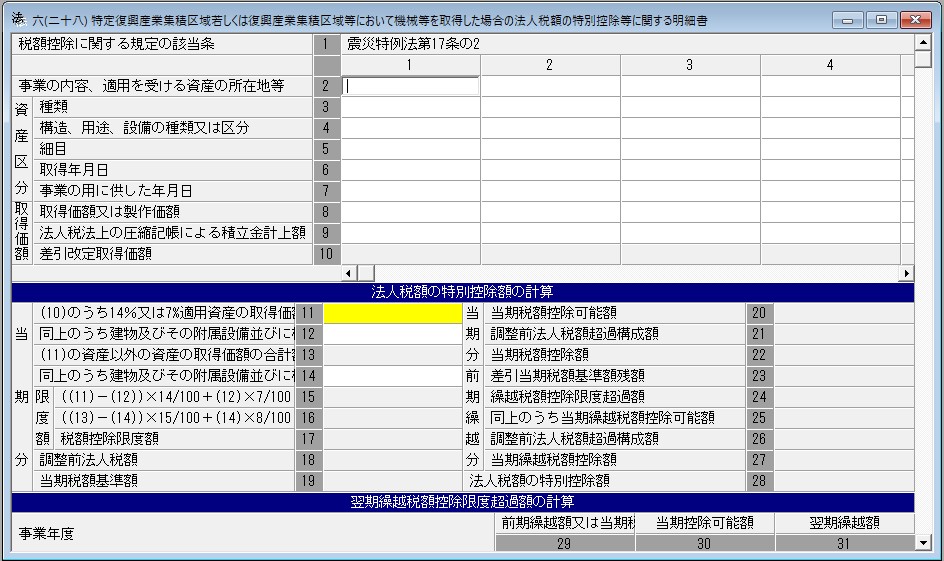
別表六(二十八)
特定復興産業集積区域若しくは復興産業集積区域において機械等を取得した場合の法人税額の特別控除等に関する明細書
この明細書は、法人が震災特例法第17条の2第2項若しくは第3項(企業立地促進区域等において機械等を取得した場合の法人税額の特別控除)若しくは第17条の2の2第2項若しくは第3項(避難解除区域等において機械等を取得した場合の法人税額の特別控除)、所得税法等の一部を改正する法律(令和8年法律第12号。以下この号において「令和8年改正法」という。)第11条の規定による改正前の東日本大震災の被災者等に係る国税関係法律の臨時特例に関する法律(以下この号において「令和8年旧震災特例法」という。)第17条の2の2第2項若しくは第3項(企業立地促進区域等において機械等を取得した場合の法人税額の特別控除)又は令和8年改正法附則第80条第1項(特定復興産業集積区域において機械等を取得した場合の法人税額の特別控除に関する経過措置)の規定によりなおその効力を有するものとされる令和8年旧震災特例法(以下この記載要領において「令和8年旧効力震災特例法」という。)第17条の2第2項若しくは第3項(特定復興産業集積区域において機械等を取得した場合の法人税額の特別控除)の規定の適用を受ける場合(当該事業年度の翌事業年度以後の各事業年度において震災特例法第17条の2第3項若しくは第17条の2の2第3項、令和8年旧震災特例法第17条の2の2第3項又は令和8年旧効力震災特例法第17条の2第3項の規定の適用を受けようとする場合を含む。)に使用します。
正式名称は
「特定復興産業集積区域若しくは復興産業集積区域において機械等を取得した場合の法人税額の特別控除、企業立地促進区域等において機械等を取得した場合の法人税額の特別控除又は避難解除区域等において機械等を取得した場合の法人税額の特別控除に関する明細書」