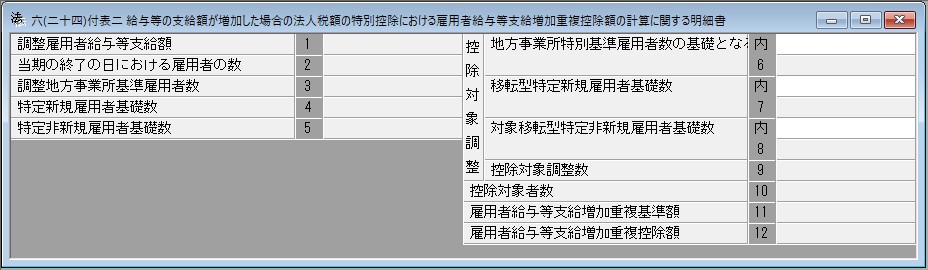
別表六(二十四)付表二
給与等の支給額が増加した場合の法人税額の特別控除における雇用者給与等支給増加重複控除額の計算に関する明細書
この明細書は、青色申告書を提出する法人が租税特別措置法第42条の12の5第1項若しくは第2項(給与等の支給額が増加した場合の法人税額の特別控除)又は所得税法等の一部を改正する法律(令和8年法律第12号)第7条の規定による改正前の租税特別措置法(以下この号及び次号において「令和8年旧措置法」という。)第42条の12の5第1項から第3項まで(給与等の支給額が増加した場合の法人税額の特別控除)の規定の適用を受ける場合において、令和8年旧措置法第42条の12第1項若しくは第2項(地方活力向上地域等において雇用者の数が増加した場合の法人税額の特別控除)又は所得税法等の一部を改正する法律(令和6年法律第8号)第13条の規定による改正前の租税特別措置法(次号及び第3号(2)において「令和6年旧措置法」という。)第42条の12第1項又は第2項(地方活力向上地域等において雇用者の数が増加した場合の法人税額の特別控除)の規定の適用を受けるときに使用します。
【注意】青色申告法人に対する特例であるため、「ファイル」-「基本情報」で「青色申告」を選択していない場合には、この別表に入力することはできません。
≪適用期間≫
令和4年4月1日から令和9年3月31日までの間に開始する各事業年度