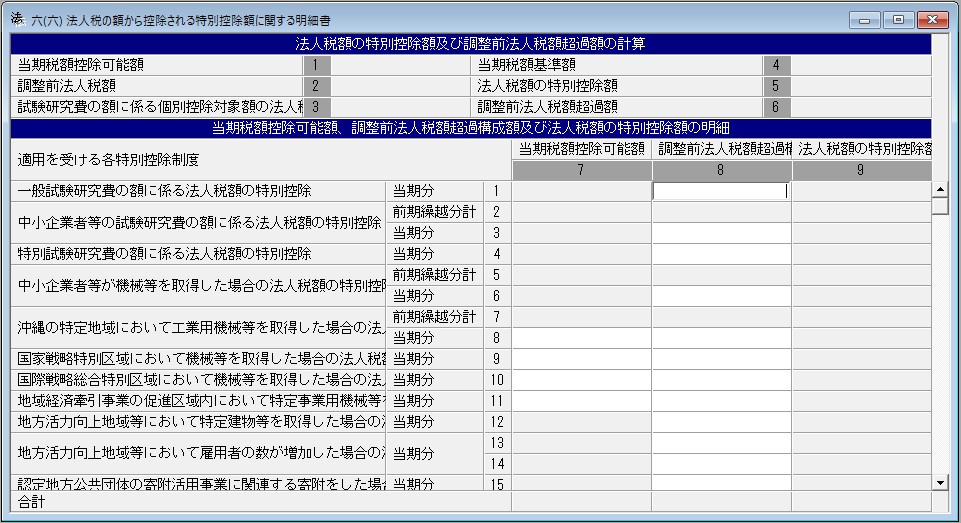
別表六(六)
法人税の額から控除される特別控除額に関する明細書
この明細書は、法人が次に掲げる規定の適用を受ける場合(租税特別措置法第42条の13第1項又は第3項(法人税の額から控除される特別控除額の特例)(震災特例法第17条の4第1項(法人税の額から控除される特別控除額の特例)の規定により読み替えて適用する場合及び租税特別措置法第42条の13第3項の規定を所得税法等の一部を改正する法律(令和2年法律第8号)附則第116条第2項(第16条の規定による改正に伴う法人税の額から控除される特別控除額の特例に関する経過措置)又は同法附則第136条第14項(第23条の規定による東日本大震災の被災者等に係る国税関係法律の臨時特例に関する法律の一部改正に伴う経過措置)の規定により読み替えて適用する同法附則第116条第2項において準用する場合を含む。)の規定により次に掲げる規定の適用を受ける場合を含む。)に使用します。
(1)租税特別措置法第42条の4第1項、第4項、第7項若しくは第14項(試験研究を行つた場合の法人税額の特別控除)(同法第42条の4の2第2項(特別試験研究を行つた場合の法人税額の特別控除)において準用する場合を含む。)、第42条の4の2第1項、第42条の6第2項若しくは第3項(中小企業者等が機械等を取得した場合の法人税額の特別控除)、第42条の9第1項若しくは第2項(沖縄の特定地域において工業用機械等を取得した場合の法人税額の特別控除)、第42条の10第2項(国家戦略特別区域において機械等を取得した場合の法人税額の特別控除)、第42条の11第2項(国際戦略総合特別区域において機械等を取得した場合の法人税額の特別控除)、第42条の11の2第2項(地域経済牽引事業の促進区域内において特定事業用機械等を取得した場合の法人税額の特別控除)、第42条の12第2項(地方活力向上地域等において特定建物等を取得した場合の法人税額の特別控除)、第42条の12の2第1項(認定地方公共団体の寄附活用事業に関連する寄附をした場合の法人税額の特別控除)、第42条の12の4第2項若しくは第3項(中小企業者等が特定経営力向上設備等を取得した場合の法人税額の特別控除)、第42条の12の5第1項から第3項まで(給与等の支給額が増加した場合の法人税額の特別控除)、第42条の12の6第2項から第4項まで、第6項若しくは第7項(生産工程効率化等設備を取得した場合等の法人税額の特別控除)又は第42条の12の7第2項若しくは第3項(特定生産性向上設備等を取得した場合の法人税額の特別控除)の規定
(2)震災特例法第17条の2第2項若しくは第3項(企業立地促進区域等において機械等を取得した場合の法人税額の特別控除)、第17条の2の2第2項若しくは第3項(避難解除区域等において機械等を取得した場合の法人税額の特別控除)、第17条の3第1項(企業立地促進区域等において避難対象雇用者等を雇用した場合の法人税額の特別控除)又は第17条の3の2第1項(避難解除区域等において避難対象雇用者等を雇用した場合の法人税額の特別控除)の規定
(3)所得税法等の一部を改正する法律(令和8年法律第12号。(3)において「令和8年改正法」という。)第7条の規定による改正前の租税特別措置法第42条の4第1項、第4項、第7項若しくは第13項(試験研究を行つた場合の法人税額の特別控除)(同条第18項において準用する場合を含む。)、第42条の10第2項(国家戦略特別区域において機械等を取得した場合の法人税額の特別控除)、第42条の11の3第2項(地方活力向上地域等において特定建物等を取得した場合の法人税額の特別控除)、第42条の12第1項若しくは第2項(地方活力向上地域等において雇用者の数が増加した場合の法人税額の特別控除)、第42条の12の5第1項から第4項まで(給与等の支給額が増加した場合の法人税額の特別控除)若しくは第42条の12の6第2項(生産工程効率化等設備を取得した場合等の法人税額の特別控除)、令和8年改正法第11条の規定による改正前の東日本大震災の被災者等に係る国税関係法律の臨時特例に関する法律((3)において「令和8年旧震災特例法」という。)第17条の2の2第2項若しくは第3項(企業立地促進区域等において機械等を取得した場合の法人税額の特別控除)、第17条の3第1項(特定復興産業集積区域において被災雇用者等を雇用した場合の法人税額の特別控除)若しくは第17条の3の2第1項(企業立地促進区域等において避難対象雇用者等を雇用した場合の法人税額の特別控除)又は令和8年改正法附則第80条第1項(特定復興産業集積区域において機械等を取得した場合の法人税額の特別控除に関する経過措置)の規定によりなおその効力を有するものとされる令和8年旧震災特例法第17条の2第2項若しくは第3項(特定復興産業集積区域において機械等を取得した場合の法人税額の特別控除)の規定
(4)所得税法等の一部を改正する法律(令和7年法律第13号)第8条の規定による改正前の租税特別措置法第42条の6第3項(中小企業者等が機械等を取得した場合の法人税額の特別控除)、第42条の9第第2項(沖縄の特定地域において工業用機械等を取得した場合の法人税額の特別控除)、第42条の12の4第3項(中小企業者等が特定経営力向上設備等を取得した場合の法人税額の特別控除)の規定
(5)所得税法等の一部を改正する法律(令和6年法律第8号)第13条の規定による改正前の租税特別措置法第42条の11の3第2項(地方活力向上地域等において特定建物等を取得した場合の法人税額の特別控除)又は第42条の12第1項若しくは第2項(地方活力向上地域等において雇用者の数が増加した場合の法人税額の特別控除)の規定
(6) 所得税法等の一部を改正する法律(令和4年法律第4号)第11条の規定による改正前の租税特別措置法第42条の9第2項(沖縄の特定地域において工業用機械等を取得した場合の法人税額の特別控除)の規定
≪適用期間≫
平成21年4月1日以後に開始する事業年度