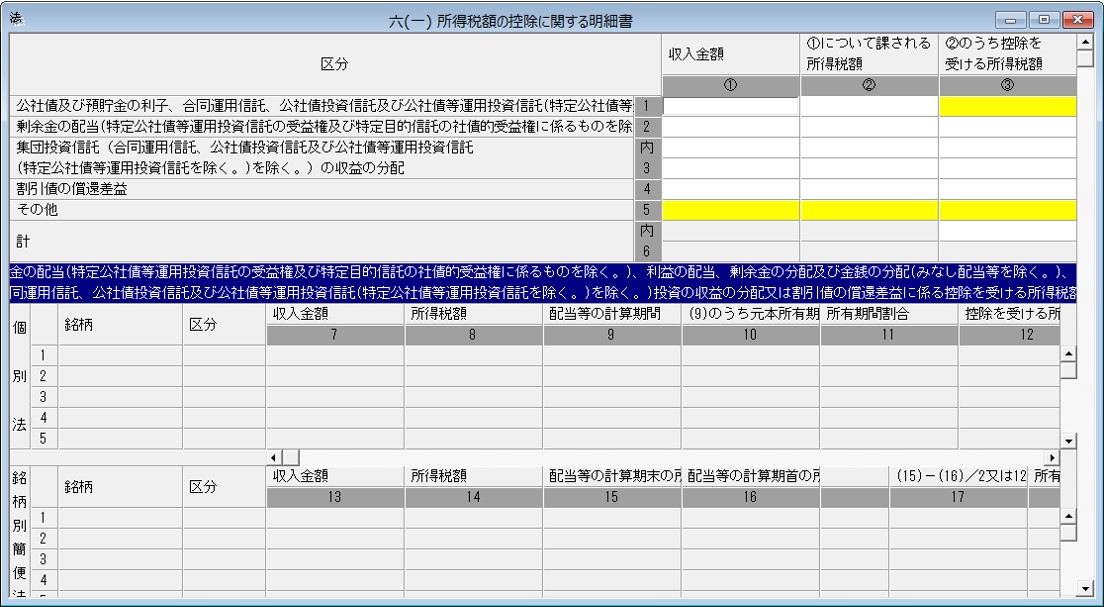
別表六(一)
所得税額の控除に関する明細書
この明細書は、法人が法第68条(所得税額の控除)(法第144条(外国法人に係る所得税額の控除)において準用する場合を含む。)の規定の適用を受ける場合(東日本大震災からの復興のための施策を実施するために必要な財源の確保に関する復興財確法(平23年法律第117号。次号において「特別措置法」という。)第33条第2項(復興特別所得税に係る所得税法の適用の特例等)の規定により復興特別所得税の額を所得税の額とみなして適用する場合及び我が国の防衛力の抜本的な強化等のために必要な財源の確保に関する特別措置法(令和5年法律第69号。次号において「特別措置法」という。)第5条の31第2項(防衛特別所得税に係る所得税法の適用の特例等)の規定により防衛特別所得税の額を所得税の額とみなして適用する場合を含む。)場合に使用します。
※平成25年度税制改正において、公社債の利子及び配当等に対する所得税額の所有期間による按分を廃止することとされました(平成28年1月1日施行)。