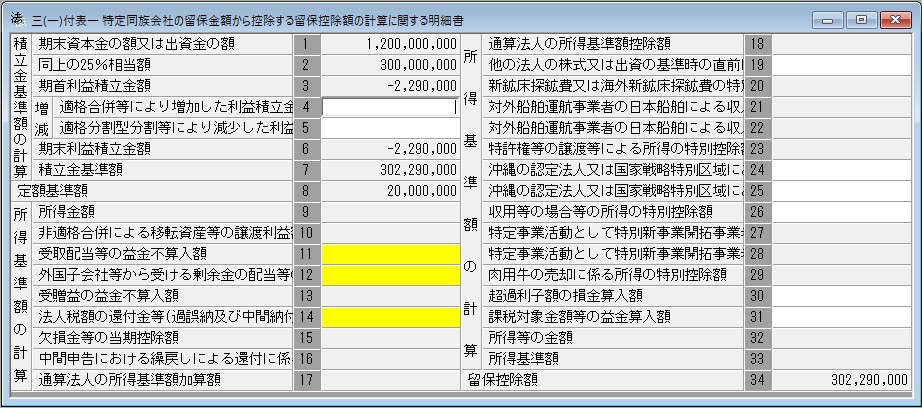
別表三(一)付表一
特定同族会社の留保金額から控除する留保控除額の計算に関する明細書
この明細書は、法第67条第1項(特定同族会社の特別税率)に規定する特定同族会社が同条の規定の適用を受ける場合に使用します。
《使用する法人》
特定同族会社に該当する場合以外は留保金課税の適用はありませんので、先に別表二を入力してください。
判定が特定同族会社に該当していない場合には別表三(一)付表一を選択することはできません。
また、中間申告、修正中間申告には留保金課税はありませんので、別表三(一)付表一を選択することはできません。
なお、公益法人等、特定同族会社にならないもの、法人区分が普通法人(医療法人)であるものは使用しません。
※ 留保金課税停止法人に該当する場合はこの別表は使用しません。
ヒントと注意事項
当期の所得の計算に当たって、益金不算入額又は損金算入額があるため、当期の所得の金額が0となる場合であっても、当期の留保金額について法人税法第67条の規定による特定同族会社の特別税率が適用されることがあることに注意してください。