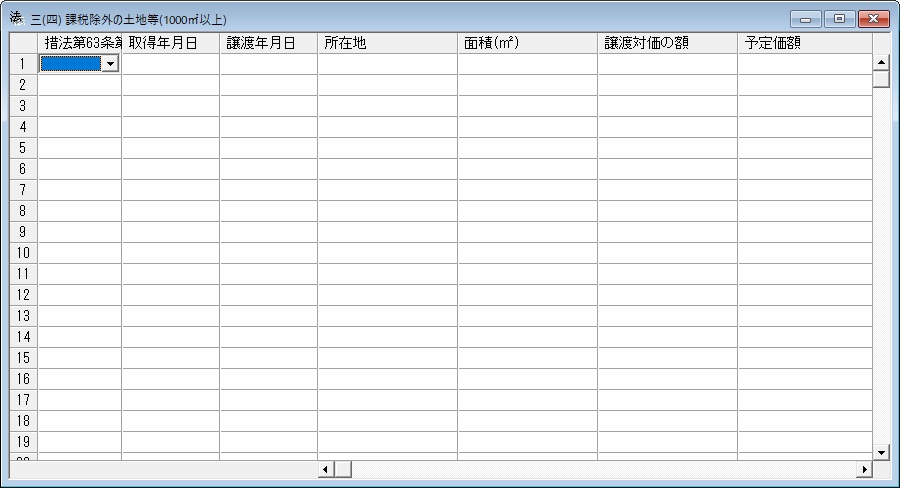
別表三(四)
課税除外とされる短期所有に係る土地等(面積1000平方メートル以上のもの)の譲渡に係る対価の額等に関する明細書
この明細書は、法人が租税特別措置法第63条第2項第1号(短期所有に係る土地の譲渡等がある場合の特別税率)に規定する短期所有に係る土地の譲渡等(令和11年3月31日以前に行うものを除く。)について同条第3項(第2号から第6号までに係る部分に限る。)の規定の適用を受ける場合(その譲渡に係る土地等(同法第62条の3第2項第1号イ(土地の譲渡等がある場合の特別税率)に規定する土地等をいう。)の面積が1,000平方メートル以上である場合に限る。)に使用します。
ご参考
短期所有に係る土地等の譲渡
1.国または地方公共団体に対する譲渡
2.都市基盤整備公団、土地開発公社等に対する譲渡
3.収用等による譲渡
4.都市計画法の開発許可を受けて行う宅地の造成事業
5.優良な住宅供給に寄与する旨の都道府県知事の認定を受けた宅地の造成事業
6.優良な住宅供給に寄与する旨の都道府県知事の認定を受けて行う建売住宅の販売または請負により新築した住宅の引渡しとあわせて行うその敷地の譲渡
7.優良な宅地の供給に寄与する旨の市町村長の認定を受けた小規模宅地(1,000㎡未満)の造成事業及び優良な住宅供給に寄与する旨の市町村長の認定を受けた建売住宅の販売または請負により新築した住宅の引渡しとあわせて行うその敷地(1,000㎡未満)の譲渡
8.宅地建物取引業者が行う土地等の売買の代理または媒介に関し報酬を受ける行為に類する特定の宅地の譲渡
9.不動産特定共同事業者が行う不動産特定共同事業契約に係る事業参加者から取得した一定の土地等の譲渡
10.土地等の贈与による譲渡で指定寄附金等に該当するもの
※この適用除外の適用を受けるためには、大蔵省令で定めるところにより、適用除外の対象に該当する譲渡である事実を証明することが必要で、土地等の譲渡の態様に応じて、法人の確定申告書等に書類を添付する必要がある。
≪添付明細≫
この明細書には、その土地等の譲渡が措置法第63条第3項第2号から第6号まで、又は第68条の69第3項第2号から第6号までに揚げる土地等の譲渡に該当することを証明するための書類として措置法施行規則第22条第1項第2号から第6号まで(課税除外とされる土地等の譲渡であることの証明書類等)に揚げる主務官庁の発行する証明書類及び課税除外とされる土地等の譲渡が公募要件に該当する事実を証する明細書(措置法通達63(5)-13に定める付表)を添付する必要があります。