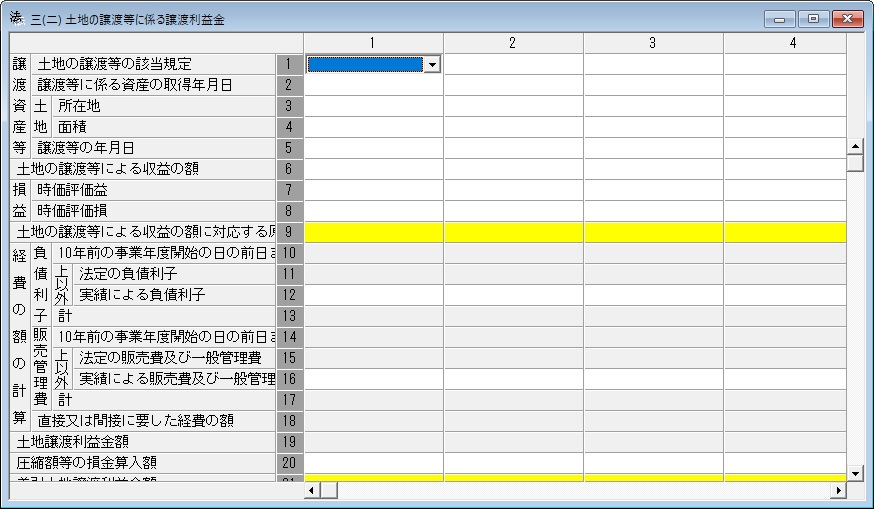
別表三(ニ)
土地の譲渡等に係る譲渡利益金額に対する税額の計算に関する明細書
この明細書は、法人が租税特別措置法第62条の3第2項第1号(土地の譲渡等がある場合の特別税率)に規定する土地の譲渡等(令和11年3月31日以前に行うものを除く。)について同条第1項の規定の適用を受ける場合に使用します。
ご参考
課税の対象となる土地の譲渡等
1.土地等の譲渡(賃借権の設定等及び土地譲渡に準ずる仲介行為を含む)
2.土地譲渡類似の株式等の譲渡で、土地等の譲渡に類するもの
3.法人の組織の変更に伴う資産の評価換えによる帳簿価額の増額で、土地等に係るもの
4.合併法人が、合併により、被合併法人の土地等に受け入れた場合において、その土地等につき合併直前の帳簿価額を超える帳簿価額を付する行為
5.清算中の法人の残余財産のうち土地等がある場合におけるその残余財産の確定
適用除外とされる土地等の譲渡
1.宅地建物取引業者である法人が行う土地等の譲渡のうち、棚卸資産(当該法人がその取得をした日から譲渡した日までの間において、当該法人の事業の用に供したことのある土地等を除く)の譲渡で一定の要件を満たす譲渡に該当するものについては、この譲渡益追加課税制度は適用されない。
2.法人が、平成4年1月1日から令和4年3月31日までの間に、その有する土地等(棚卸資産に該当するものを除く)の譲渡をした場合において、当該土地等の譲渡が国、地方公共団体、都市基盤整備公団等及び一定の優良な住宅地開発事業等に対する土地等の譲渡に該当する場合には、この譲渡益追加課税制度は適用されない。なお、土地等の譲渡が確定優良住宅地等予定地のための譲渡に該当するものについても適用除外される。