検算
別表四と別表五(一)との計算の整合性をチェックします。
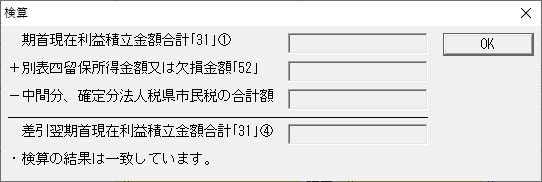
○計算式
別表五(一)「期首現在利益積立金合計[31]①」+別表四「留保所得金額又は欠損金額[52]」-「中間分、確定分法人税県市民税の合計額[27]③+[29]③+[30]③」=「差引翌期首現在利益積立金合計[31]④」
【注意】未収還付金の④を考慮して計算します。
【操作方法】
1.ツールバーの[検算]をクリック又は「オプション」-「検算」をクリックします。
2.検算結果が正しい場合は「差引」がゼロになります。
※検索結果が正しい場合は「検索の結果は正しくなっています。」、また、誤りのある場合は「検算の結果、###,###,###円一致していません。」と表示されます。