「決算書」-貸借対照表「正味財産の部」における「うち書き」について
平成20 年施行基準の場合の、「決算書」-貸借対照表の「正味財産の部」における4 種類の「うち書き」についての補足資料となっております。PDF マニュアルとあわせてお読みください。
公益法人会計基準の貸借対照表の「正味財産の部」の表示は指定正味財産、一般正味財産に区分され、それぞれの正味財産から基本財産への充当額、特定資産への充当額を内書き表示するように規定されています。
この内書き表示を正しく表示するための設定と入力の例について説明します。
【注意】4種類の「うち書き」が出力される処理は以下のとおりです。
総勘定元帳、主科目別合計元帳、勘定分析表、内部取引内訳表、決算書、内訳表
-
※ 基金科目を使用する場合は、6種類の「うち書き」となり、「正味財産の部」の表示は、基金、指定正味財産、一般正味財産に区分されます。
1. 貸借対照表の「正味財産の部」に4種類の「うち書き」を出力するための基本的な操作方法
-
「データ領域の作成」で、初期付加科目の「初期中小科目」を「付加する」でデータ領域を作成します。
-
補助科目の設定・転記先科目の設定
「前準備」-「補助科目の登録」の「関連科目設定」タブで下記の設定を確認してください。
主科目
補助科目
関連科目:正味財産
191 土地
(基本財産)
301 土地(指定)
303 土地(一般)
305 土地(他)
493(うち基本財産への充当額) ※指定正味財産から
497(うち基本財産への充当額) ※一般正味財産から
転記先科目なし
194 定期預金
(基本財産)
321 定期預金(指定)
323 定期預金(一般)
325 定期預金(他)
493(うち基本財産への充当額) ※指定正味財産から
497(うち基本財産への充当額) ※一般正味財産から
転記先科目なし
203 減価償却引資産
(特定資産)
361 減価資産(指定)
363 減価資産(一般)
365 減価資産(他)
495(うち特定資産への充当額) ※指定正味財産から
499(うち特定資産への充当額) ※一般正味財産から
転記先科目なし
205 積立預金
(特定資産)
371 積立預金(指定)
373 積立預金(一般)
375 積立預金(他)
495(うち特定資産への充当額) ※指定正味財産から
499(うち特定資産への充当額) ※一般正味財産から
転記先科目なし
-
伝票の入力
「振替伝票入力」で以下の仕訳を入力します。
借方金額
借方科目
貸方科目
貸方金額
10,000
121 当座預金
535 受取寄付金
540 受取寄付金
10,000
3,000
121当座預金
665 受取寄付金
690 受取寄付金
3,000
1,000
191 土地
301 土地(指定)
667 固定資産受贈益
691 土地受贈益
1,000
2,000
194 定期預金
323 定期預金(一般)
121 当座預金
2,000
3,000
205 積立預金
371 積立預金(指定)
121 当座預金
3,000
4,000
203 減価償却引資産
363 減価資産(一般)
121 当座預金
4,000
-
決算書-貸借対照表
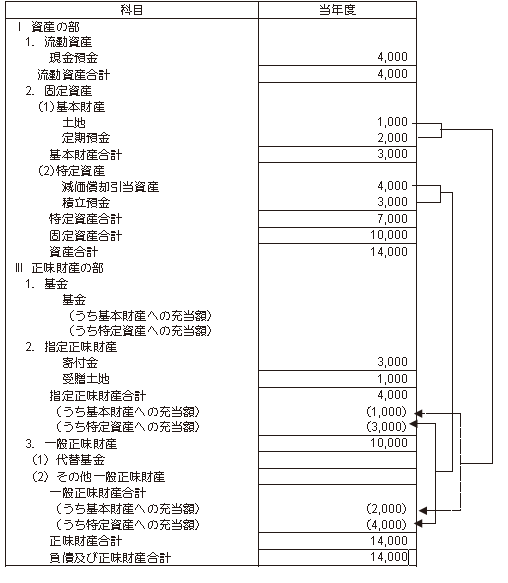
2. 「退職給付引当資産」と「退職給付引当金」に金額がある場合の「うち書き」出力について
負債科目である「退職給付引当金」に対応する「退職給付引当資産」の科目の場合、(うち特定資産への充当額)に転記する金額は、「退職給付引当資産」の残高から「退職給付引当金」の残高を控除した額になります。(この額がマイナスの場合には0円となります)
『PCA 公益法人会計シリーズ』では、以下のように処理します。
-
補助科目の設定・転記先科目の設定
「前準備」-「補助科目の登録」-「関連科目設定」タブで設定します。
主科目
補助科目
関連科目:正味財産
201 退職給付引資産
(特定資産)
353 退職資産(一般)
355 退職資産(他)
499(うち特定資産への充当額) ※一般正味財産から
転記先科目なし
-
仕訳の入力
退職給付引当資産については、退職給付引当金(負債科目)の額に達するまでの額は、補助科目「355 退職資産(他)」を使って仕訳を入力します。退職給付引当金を超える退職給付引当資産の額については、「353 退職資産(一般)」を使って仕訳を入力します。
これにより、決算書-貸借対照表の一般正味財産のうち特定資産への充当額)が、「退職給付引当資産」と「退職給付引当金」の差額として表示されます。
ただし、通常、退職給付引当資産と退職給付引当金には、期首残高が存在するので、退職給付引当資産の期中取引仕訳の入力は、すべて「355 退職資産(他) 」を使って仕訳を入力します。
決算書-貸借対照表の出力時に、期首残高と決算期末における退職給付引当資産の残高と、退職給付引当金の残高を比較し、振替調整仕訳を入力することにより、正味財産の部の内書き表示を正しく表示させます。
-
期首残高・仕訳の入力例
(1) ケース1 (a = 0、b = 0 の場合)
-
※ a と b は、総勘定元帳で確認してください。
a=「退職給付引当資産」の期首残高 - 「退職給付引当金」の期首残高(マイナスの場合には0円)
b=「退職給付引当資産」の決算書の残高 - 「退職給付引当金」の決算書の残高(マイナスの場合には0円)
期首残高
科目
借方金額
貸方金額
金額の説明
201 退職給付引資産
5000
-
x
353 退職資産(一般)
0
-
= (x – y)
355 退職資産(他)
5000
-
= (y)
351 退職給付引当金
-
5000
y
499 (うち特定)一般
0
-
= (x – y)
649 一般財産期首残
-
0
伝票の入力(特別な仕訳の入力はありません)
借方金額
借方科目
貸方科目
貸方金額
3,000
201 退職給付引資産
355 退職資産(他)
121 当座預金
3,000
3,000
621 管理費
607 退職給付費用
351 退職給付引当金
3,000
貸借対照表
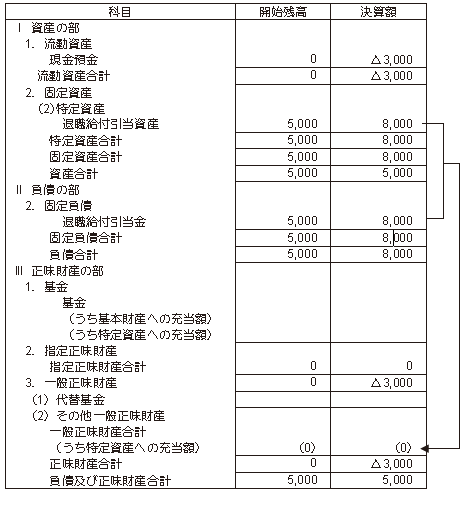
(2) ケース2 (a < b の場合)
-
※ a と b は、総勘定元帳で確認してください。
a=「退職給付引当資産」の期首残高 - 「退職給付引当金」の期首残高 (マイナスの場合には0円)
b=「退職給付引当資産」の決算書の残高 - 「退職給付引当金」の決算書の残高
期首残高
科目
借方金額
貸方金額
金額の説明
201 退職給付引資産
5000
-
x
353 退職資産(一般)
2000
-
= (x – y)
355 退職資産(他)
3000
-
= (y)
351 退職給付引当金
-
3000
y
499 (うち特定)一般
2000
-
= (x – y)
649 一般財産期首残
-
2000
伝票の入力(差額 b-a について、3行目の仕訳を入力します)
借方金額
借方科目
貸方科目
貸方金額
3,000
201 退職給付引資産
355 退職資産(他)
121 当座預金
3,000
2,000
621 管理費
607 退職給付費用
351 退職給付引当金
2,000
1,000
201 退職給付引資産
353 退職資産(一般)
201 退職給付引資産
355 退職資産(他)
1,000
貸借対照表
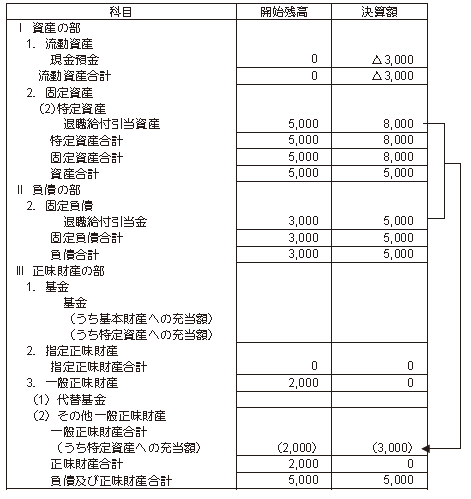
(3) ケース3 (a > b の場合)
-
※ a と b は、総勘定元帳で確認してください。
a =「退職給付引当資産」の期首残高 - 「退職給付引当金」の期首残高
b =「退職給付引当資産」の決算書の残高 - 「退職給付引当金」の決算書の残高 (マイナスの場合には0円)
期首残高
科目
借方金額
貸方金額
金額の説明
201 退職給付引資産
5000
-
x
353 退職資産(一般)
2000
-
= (x – y)
355 退職資産(他)
3000
-
= (y)
351 退職給付引当金
-
3000
y
499 (うち特定)一般
2000
-
= (x – y)
649 一般財産期首残
-
2000
伝票の入力(差額 b-a について、3行目の仕訳を入力します)
借方金額
借方科目
貸方科目
貸方金額
1,000
201 退職給付引資産
355 退職資産(他)
121 当座預金
1,000
2,000
621 管理費
607 退職給付費用
351 退職給付引当金
2,000
1,000
201 退職給付引資産
355 退職資産(他
201 退職給付引資産
353 退職資産(一般)
1,000
貸借対照表
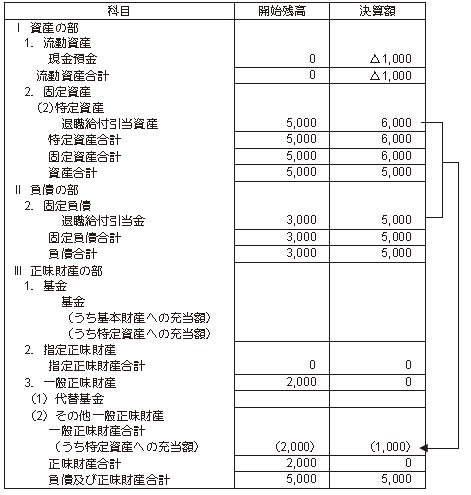
-