整合性チェックについて
整合性チェックとは?
『PCA 消費税シリーズ』では、計算結果を正しく出力するため、「消費税計算」の各処理で金額の整合性をチェックし、不整合の場合にメッセージを表示します。
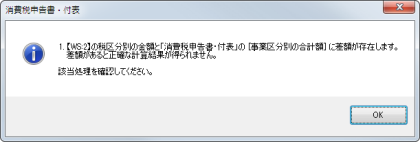
「消費税申告書・付表」でも出力時に同様のメッセージを表示します。
不一致項目があると、「消費税申告書・付表」が正しく出力されません。該当する処理で金額を確認してください。
|
処理 |
チェック内容 |
|---|---|
|
WS:2 |
【WS:1】の税区分ごとの合計と、【WS:2】の税区分ごとの金額が一致しているかどうか |
|
WS:3 |
個別対応方式の場合、「個別対応方式での内訳金額」と3つの税区分合計が一致しているかどうか |
|
WS:4 |
[課税対象外収入]と[資産の譲渡等の対価以外の収入]の合計額が一致しているかどうか |
|
WS:5 |
[課税仕入れ等に係る特定収入]と[内訳となる3区分]の合計額が一致しているかどうか |
|
事業別課税売上高 |
【WS:2】の[課税売上][積)課税売上][課税売上返還]の金額と「消費税申告書・付表」-[事業別課税売上高]-[事業区分別の合計額]が一致しているかどうか |
|
WS:1、WS:2、WS:3、WS:4、WS:5、計算表、事業別課税売上高 |
8%適用前に8%税率が登録されていないかどうか、 10%適用前に10%または8%軽減税率が登録されていないかどうか |
|
第六種事業 |
第六種事業の適用前に、第六種事業に金額が登録されているかどうか |
|
WS:1、WS:2、WS:3 |
以下のリバースチャージ税区分の項目に金額が登録されているかどうか ○【WS:1】【WS:2】
○【WS:3】
|
|
WS:3 |
以下の輸入仕入れ税区分の項目に金額が登録されているかどうか ○【WS:1】【WS:2】
○【WS:3】
|
|
WS:1、WS:2、WS:3 |
インボイス適用前に80%控除対象が登録されていないかどうか |
|
取戻し対象の判定 |
インボイス適用前に以下の項目に金額が登録されているかどうか
|
|
控除対象外仕入れに係る調整対象額 |
「控除対象外仕入れに係る調整対象額」の [内訳元となる金額] と [内訳となる3区分] の合計額が一致しているかどうか ○ [内訳元となる金額](経過措置なし)(80%控除あり)により異なる
○ [内訳となる3区分]
|
-
※ 「消費税申告書・付表」「提出書類の出力」では、すべての整合性をチェックします。