資料1 決算届の様式(医療法人会計基準を適用しない医療法人)
以下の資料は、厚生労働省ホームページより引用したものです。
【改正後全文】
医政指発第0330003号
平成19年3月30日
最終改正 医政支発0420第2号
平成28年4月20日
厚生労働省医政局指導課長
医療法人における事業報告書等の様式について
昨年6月21日法律第84号をもって公布された良質な医療を提供する体制の確立を図るための医療法等の一部を改正する法律(以下「改正法」という。)の施行に伴い、改正後の医療法による医療法人の事業報告書等の様式については、下記のとおりであるので、留意いただくとともに、貴管内医療法人に対してご指導願いたい。
なお、これに伴い、「決算の届出等について(平成7年4月20日付指第26号厚生省健康政策局指導課長通知)」及び「病院会計準則の改正に伴う医療法人における決算の届出の様式に係る留意点について(平成16年8月19日付医政指発第0819002号厚生労働省医政局指導課長通知)」は廃止する。
記
1 医療法(昭和23年法律第205号。以下「法」という。)第51条第1項の事業報告書、財産目録、貸借対照表、損益計算書及び関係事業者との取引の状況に関する報告書並びに第46条の4第4項第3号の監査報告書の様式を次のとおり定めたこと。
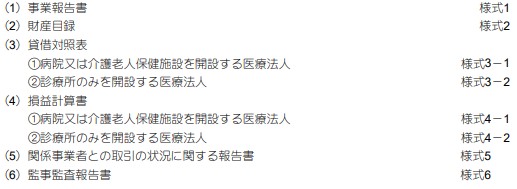
2 法第54条の2第1項の社会医療法人債を発行した医療法人(当該社会医療法人債の総額について償還済みであるものを除く。)の財産目録、貸借対照表及び損益計算書の様式については、1にかかわらず、社会医療法人債を発行する社会医療法人の財務諸表の用語、様式及び作成方法に関する規則(平成19年厚生労働省令第38号)の様式第一号、様式第二号及び様式第三号により取り扱われたいこと。
3 法第51条第2項の医療法人の財産目録、貸借対照表及び損益計算書の様式については、1にかかわらず、財産目録については、医療法人会計基準適用上の留意事項並びに財産目録、純資産変動計算書及び附属明細表の作成方法に関する運用指針(平成28年4月20日医政発0420第5号)の様式第三号、貸借対照表及び損益計算書については、医療法人会計基準(平成28年厚生労働省令第95号)の様式第一号及び第二号により取り扱われたいこと。
1 医療法人の概要
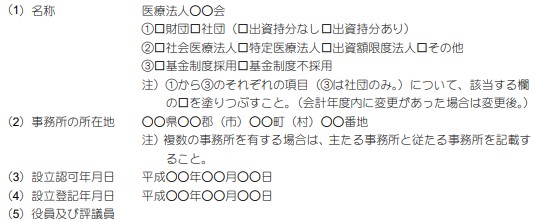
|
氏名 |
備考 |
|
|---|---|---|
|
理 事 長 |
○○ ○○ |
|
|
理 事 |
○○ ○○ |
|
|
同 |
○○ ○○ |
|
|
同 |
○○ ○○ |
○○病院管理者 |
|
同 |
○○ ○○ |
○○病院管理者 |
|
同 |
○○ ○○ |
○○診療所管理者 |
|
同 |
○○ ○○ |
介護老人保健施設○○園管理者 |
|
監 事 |
○○ ○○ |
|
|
同 |
○○ ○○ |
|
|
評議員 |
○○ ○○ |
医師(○○医師会会長) |
|
同 |
○○ ○○ |
経営有識者(○○経営コンサルタント代表) |
|
同 |
○○ ○○ |
医療を受ける者(○○自治会長) |
|
注) |
|
2 事業の概要
(1) 本来業務(開設する病院、診療所又は介護老人保健施設(医療法第42条の指定管理者として管理する病院等を含む。)の業務)
|
種 類 |
施設の名称 |
開設場所 |
許可病床数 |
|---|---|---|---|
|
病院 |
○○病院 |
○○県○○郡(市)○○町(村)○○番地 |
一般病床 ○○○床 療養病床 ○○○床 [医療保険 ○○床] [介護保険 ○○○床] 精神病床 ○○床 感染症病床 ○○床 結核病床 ○○床 |
|
診療所 |
○○診療所 【○○市(町、村)から指定管理者として指定を受けて管理】 |
○○県○○郡(市)○○町(村)○○番地 |
一般病床 ○○床 療養病床 ○○床 [医療保険 ○○床] [介護保険 ○○床] |
|
介護老人保健施設 |
○○園 |
○○県○○郡(市)○○町(村)○○番地 |
入所定員 ○○○名 通所定員 ○○名 |
|
注) |
|
(2) 附帯業務(医療法人が行う医療法第42条各号に掲げる業務)
|
種類又は事業名 |
実施場所 |
備 考 |
|---|---|---|
|
訪問看護ステーション○○ |
○○県○○郡(市)○○町(村)○○番地 |
|
|
○○在宅介護支援センター 【○○市(町、村)から委託を受けて管理】 |
○○県○○郡(市)○○町(村)○○番地 |
注)
地方公共団体から委託を受けて管理する施設については、その旨を施設の名称の下に【 】書で記載すること。
(3) 収益業務(社会医療法人又は医療法第42条の3第1 項の認定を受けた医療法人が行うことが
できる業務)
|
種 類 |
実 施 場 所 |
備 考 |
|---|---|---|
|
駐車場業 |
○○県○○郡(市)○○町(村)○○番地 |
|
|
料理品小売業 |
○○県○○郡(市)○○町(村)○○番地 |
|
(4) 当該会計年度内に社員総会又は評議員会で議決又は同意した事項
|
平成○○年○○月○○日 |
平成○○年度決算の決定 |
|
|
平成○○年○○月○○日 |
定款の変更 |
|
|
平成○○年○○月○○日 |
社員の入社及び除名 |
|
|
平成○○年○○月○○日 |
理事、監事の選任、辞任の承認 |
|
|
平成○○年○○月○○日 |
平成○○年度の事業計画及び収支予算の決定 |
|
|
〃 |
平成○○年度の借入金額の最高限度額の決定 |
|
|
〃 |
医療機関債の発行(購入)の決定 |
|
注) |
(5)、(6)については、医療機関債を発行又は購入する医療法人が記載し、(7)以下については、病院又は介護老人保健施設を開設する医療法人が記載し、診療所のみを開設する医療法人は記載しなくても差し支えないこと。 |
(5) 当該会計年度内に発行した医療機関債
注)
医療機関債の発行総額、申込単位、申込期間、利率、払込期日、資金使途、償還の方法及び期限を記載すること。なお、発行要項の写しの添付に代えても差し支えない。
医療機関債を医療法人が引き受けた場合には、当該医療法人名を全て明記すること。
(6) 当該会計年度内に購入した医療機関債
注)1.医療機関債を購入する医療法人は、医療機関債の発行により資産の取得が行われる医療機関と同一の二次医療圏内に自らの医療機関を有しており、これらの医療機関が地域における医療機能の分化・連携に資する医療連携を行っており、かつ、当該医療連携を継続することが自らの医療機関の機能を維持・向上するために必要である理由を記載すること。
2.購入した医療機関債名、発行元医療法人名、購入総額及び償還期間を記載すること。
なお、契約書又は債権証書の写しの添付に代えても差し支えない。
(7) 当該会計年度内に開設(許可を含む)した主要な施設
|
平成○○年○○月○○日 |
○○病院開設許可(平成○○年開院予定) |
|
|
平成○○年○○月○○日 |
○○診療所開設 |
|
|
平成○○年○○月○○日 |
訪問看護ステーション○○開設 |
(8) 当該会計年度内に他の法律、通知等において指定された内容
|
平成○○年○○月○○日 |
公害健康被害の補償等に関する法律の公害医療機関 |
|
|
平成○○年○○月○○日 |
小児救急医療拠点病院 |
|
|
平成○○年○○月○○日 |
エイズ治療拠点病院 |
注)全ての指定内容について記載しても差し支えない。
(9) その他
注)当該会計年度内に行われた工事、医療機器の購入又はリース契約、診療科の新設又は廃止等を記載する。(任意)
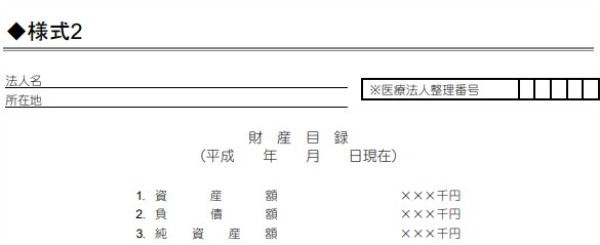
|
(内訳) |
(単位:千円) |
|
区分 |
金 額 |
|
A 流動資産 B 固定資産 |
××× ××× |
|
C 資産合計 (A+B) |
××× |
|
D 負債合計 |
××× |
|
E 純資産 (C-D) |
××× |
注)財産目録の価額は、貸借対照表の価額と一致すること。
|
資産の部 |
負債の部 |
||
|
科目 |
金額 |
科目 |
金額 |
|
Ⅰ 流動資産 |
XXX |
Ⅰ 流動負債 |
XXX |
|
現金及び預金 |
XXX |
支払手形 |
XXX |
|
事業未収金 |
XXX |
買掛金 |
XXX |
|
有価証券 |
XXX |
短期借入金 |
XXX |
|
たな卸資産 |
XXX |
未払金 |
XXX |
|
前渡金 |
XXX |
未払費用 |
XXX |
|
前払費用 |
XXX |
未払法人税等 |
XXX |
|
繰延税金資産 |
XXX |
未払消費税等 |
XXX |
|
その他の流動資産 |
XXX |
繰延税金負債 |
XXX |
|
Ⅱ 固定資産 |
XXX |
前受金 |
XXX |
|
1 有形固定資産 |
XXX |
預り金 |
XXX |
|
建物 |
XXX |
前受収益 |
XXX |
|
構築物 |
XXX |
○○引当金 |
XXX |
|
医療用器械備品 |
XXX |
その他の流動負債 |
XXX |
|
その他の器械備品 |
XXX |
Ⅱ 固定負債 |
XXX |
|
車両及び船舶 |
XXX |
医療機関債 |
XXX |
|
土地 |
XXX |
長期借入金 |
XXX |
|
建設仮勘定 |
XXX |
繰延税金負債 |
XXX |
|
その他の有形固定資産 |
XXX |
○○引当金 |
XXX |
|
2 無形固定資産 |
XXX |
その他の固定負債 |
XXX |
|
借地権 |
XXX |
負債合計 |
XXX |
|
ソフトウェア |
XXX |
純資産の部 |
|
|
その他の無形固定資産 |
XXX |
科目 |
金額 |
|
3 その他の資産 |
XXX |
Ⅰ 基金 |
XXX |
|
有価証券 |
XXX |
Ⅱ 積立金 |
XXX |
|
長期貸付金 |
XXX |
代替基金 |
XXX |
|
保有医療機関債 |
XXX |
○○積立金 |
XXX |
|
その他長期貸付金 |
XXX |
繰越利益積立金 |
XXX |
|
役職員等長期貸付金 |
XXX |
Ⅲ 評価・換算差額等 |
XXX |
|
長期前払費用 |
XXX |
その他有価証券評価差額金 |
XXX |
|
繰延税金資産 |
XXX |
繰延ヘッジ損益 |
XXX |
|
その他の固定資産 |
XXX |
||
|
純資産合計 |
XXX |
||
|
資産合計 |
XXX |
負債・純資産合計 |
XXX |
|
注) |
|
(単位:千円)
|
資産の部 |
負債の部 |
||
|
科目 |
金額 |
科目 |
金額 |
|
Ⅰ 流動資産 |
XXX |
Ⅰ 流動負債 |
XXX |
|
Ⅱ 固定資産 |
XXX |
Ⅱ 固定負債 |
XXX |
|
1 有形固定資産 |
XXX |
(うち医療機関債) |
(XXX) |
|
2 無形固定資産 |
XXX |
負債合計 |
XXX |
|
3 その他の資産 |
XXX |
純資産の部 |
|
|
(うち保有医療機関債) |
(XXX) |
科目 |
金額 |
|
Ⅰ 基金 |
XXX |
||
|
Ⅱ 積立金 |
XXX |
||
|
(うち代替基金) |
(XXX) |
||
|
Ⅲ 評価・換算差額等 |
XXX |
||
|
純資産合計 |
XXX |
||
|
資産合計 |
XXX |
負債・純資産合計 |
XXX |
(注)経過措置医療法人は、純資産の部の基金の科目の代わりに出資金とするとともに、代替基金の科目を削除すること。
(単位:千円)
|
科目 |
金額 |
|
|
Ⅰ 事業損益 |
||
|
A 本来業務事業損益 |
||
|
1 事業収益 |
||
|
2 事業費用 |
XXX |
|
|
(1)事業費 |
XXX |
|
|
(2)本部費 |
XXX |
XXX |
|
本来業務事業利益 |
XXX |
|
|
B 附帯業務事業損益 |
||
|
1 事業収益 |
XXX |
|
|
2 事業費用 |
XXX |
|
|
附帯業務事業利益 |
XXX |
|
|
C 収益業務事業損益 |
||
|
1 事業収益 |
XXX |
|
|
2 事業費用 |
XXX |
|
|
収益業務事業利益 |
XXX |
|
|
事業利益 |
XXX |
|
|
Ⅱ 事業外収益 |
||
|
受取利息 |
XXX |
|
|
その他の事業外収益 |
XXX |
XXX |
|
Ⅲ 事業外費用 |
||
|
支払利息 |
XXX |
|
|
その他の事業外費用 |
XXX |
|
|
経常利益 |
XXX |
|
|
Ⅳ 特別利益 |
||
|
固定資産売却益 |
XXX |
|
|
その他の特別利益 |
XXX |
XXX |
|
Ⅴ 特別損失 |
|
|
|
固定資産売却損 |
XXX |
XXX |
|
その他の特別損失 |
XXX |
XXX |
|
税引前当期純利益 |
XXX |
|
|
法人税・住民税及び事業税 |
XXX |
|
|
法人税等調整額 |
XXX |
XXX |
|
当期純利益 |
XXX |
|
|
注) |
|
(単位:千円)
|
科目 |
金額 |
|
Ⅰ 事業損益 |
|
|
A 本来業務事業損益 |
|
|
1 事業収益 |
XXX |
|
2 事業費用 |
XXX |
|
本来業務事業利益 |
XXX |
|
B 附帯業務事業損益 |
|
|
1 事業収益 |
XXX |
|
2 事業費用 |
XXX |
|
附帯業務事業利益 |
XXX |
|
事業利益 |
XXX |
|
Ⅱ 事業外収益 |
XXX |
|
Ⅲ 事業外費用 |
XXX |
|
経常利益 |
XXX |
|
Ⅳ 特別利益 |
XXX |
|
Ⅴ 特別損失 |
XXX |
|
税引前当期純利益 |
XXX |
|
法人税等 |
XXX |
|
当期純利益 |
XXX |
|
注) |
|
(1) 法人である関係事業者
|
種類 |
名称 |
所在地 |
総資産額 (千円) |
事業の内容 |
関係事業者 との関係 |
取引の内容 |
取引金額 (千円) |
科目 |
期末残高 (千円) |
(取引条件及び取引条件の決定方針等)
(2) 個人である関係事業者
|
種類 |
氏名 |
職業 |
関係事業者との 関係 |
取引の内容 |
取引金額 (千円) |
科目 |
期末残高 (千円) |
(取引条件及び取引条件の決定方針等)
医療法人 ○○会
理事長 ○○ ○○ 殿
私(注1)は、医療法人○○会の平成○○会計年度(平成○○年○○月○○日から平成○○年○○月○○日まで)の業務及び財産の状況等について監査を行いました。その結果につき、以下のとおり報告いたします。
監査の方法の概要
私たちは、理事会その他重要な会議に出席するほか、理事等からその職務の執行状況を聴取し、重要な決裁書類等を閲覧し、本部及び主要な施設において業務及び財産の状況を調査し、事業報告を求めました。また、事業報告書並びに会計帳簿等の調査を行い、計算書類、すなわち財産目録、貸借対照表及び損益計算書(注2)の監査を実施しました。
記
監査結果
(1) 事業報告書は、法令及び定款(寄附行為)に従い、法人の状況を正しく示しているものと認めます。
(2) 会計帳簿は、記載すべき事項を正しく記載し、上記の計算書類の記載と合致しているものと認めます。
(3) 計算書類は、法令及び定款(寄附行為)に従い、損益及び財産の状況を正しく示しているものと認めます。
(4) 理事の職務執行に関する不正の行為又は法令若しくは定款(寄附行為)に違反する重大な事実は認められません。
平成○○年○○月○○日
医療法人○○会
監事 ○○ ○○ 印
監事 ○○ ○○ 印
(注1)監査人が複数の場合には、「私たち」とする。
(注2)関係事業者との取引がある医療法人については、「財産目録、貸借対照表、損益計算書及び関係事業者との取引の状況に関する報告書」とし、社会医療法人債を発行する医療法人については、「財産目録、貸借対照表、損益計算書、純資産変動計算書、キャッシュ・フロー計算書及び附属明細表」とする。