Ⅷ 医療法人の費用にかかる消費税と仕訳処理
課税売上割合が95%未満の事業者は、課税仕入れにかかる消費税を全額控除することができません。仕入税額の控除対象となる消費税額を個別対応方式、または、一括比例配分方式により計算することになります。
『PCA医療法人会計』は、個別対応方式、または、一括比例配分方式の計算方式で消費税の計算をする機能を持っていますが、日々の仕訳入力にあたり税区分を正しく入力していないと正しい計算結果が得られません。
医療法人における売上は社会保険にかかる診療報酬が大部分を占めているのが一般的です。つまり医療法人の会計処理にあたっては、仕入控除になる消費税を個別対応法式、一括比例配分方式で計算することを前提にして、税区分の入力を正しく行うことが大切になります。
≪個別対応方式と税区分≫
個別対応方式は課税仕入れ等について次の3つの区分が明らかにされている事業者が使用することができます。
(1) 課税資産の譲渡等にのみ要するもの
(2) その他の資産の譲渡等のみに要するもの
(3) (1)と(2)の両方に共通するもの
仕入控除税額を求める算式は次のとおりです。
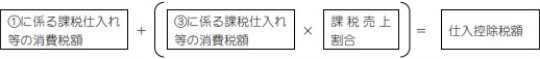
『PCA医療法人会計』の上記(1)、(2)、(3)に対応した主な税区分は次のとおりです。
S5 課税売上対応課税仕入10% →(1)課税資産の譲渡等にのみ要するもの
U5 非課税売上対応課税仕入10% →(2)その他の資産の譲渡等のみに要するもの
Q5 課税仕入10% →(3)(1)と(2)の両方に共通するもの
≪一括比例配分方式≫
一括比例配分方式は個別対応方式の要件である「課税仕入れ等について上記3つの区分」が明らかにされていない事業者に適用される制度です。
ただし、個別対応方式の対象事業者であっても事業者の選択により適用することもできます。
一括比例配分方式には、課税売上割合に準ずる割合は適用できない、2年間以上継続適用するといった要件がありますので注意してください。
仕入控除税額を求める算式は次のとおりです。
|
課税仕入れ等の消費税額 |
× |
課税売上割合 |
= |
仕入控除税額 |
一括比例配分方式では個別対応方式のように課税仕入れ等を3つに区分する必要がありませんので、次の税区分を使用します。
Q5 課税仕入10%
→「個別対応方式と一括比例配分方式の選択」については、「前準備」-「法人基本情報の登録」をご覧ください。