Ⅶ 医療法人の売上にかかる消費税と仕訳処理
医療法人の売上には消費税が課税とされるものと非課税とされるものがありますので、仕訳入力にあたっては税区分の入力を正しく行うことが大切です。
≪『PCA医療法人会計』の収入にかかる主な税区分≫
A0 非課税売上
B5 課税売上10%
G0 非課税売上の返還
『PCA医療法人会計』は消費税申告書を自動作成する機能を持っていますが、日々の仕訳入力にあたり正しく税区分を入力していないと、消費税申告書を正しく作成することができませんので注意してください。
→「仕訳入力画面における税区分の表示」については、「予備知識」-「消費税について」-「仕訳入力時の対応方法について」をご覧ください。
→「収入にかかる勘定科目の税区分の初期設定」については、次ページの説明をご覧ください。
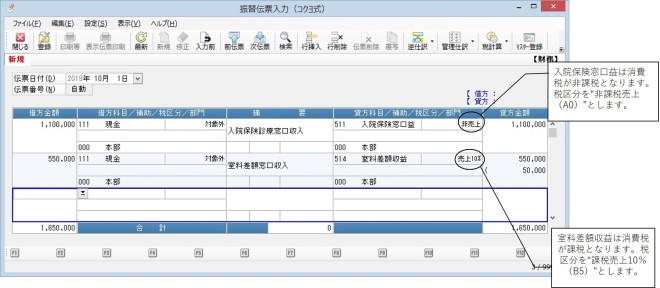
『PCA医療法人会計』では、勘定科目ごとに使用頻度の高い税区分を初期登録してあります。例えば、振替伝票入力の勘定科目入力画面に「入院保険窓口収入」と入力すると、税区分に入院保険窓口収益の勘定科目に多く使用される「非課税売上(A0)」が自動的に表示されます。したがって、日常の仕訳入力にあたり税区分を変更する必要はほとんどありません。
「収入にかかる勘定科目の税区分の初期設定」
|
属性No |
属性グループ名 |
属性正式名称 |
借方税区分 |
貸方税区分 |
|---|---|---|---|---|
|
21500010 |
医業収益(医業) |
入院保険窓口収益 |
A0 |
A0 |
|
21500015 |
医業収益(医業) |
入院保険請求収益 |
A0 |
A0 |
|
21500017 |
医業収益(医業) |
入院自由診療収益 |
B5 |
B5 |
|
21500020 |
医業収益(医業) |
室料差額収益 |
B5 |
B5 |
|
21500030 |
医業収益(医業) |
外来保険窓口収益 |
A0 |
A0 |
|
21500035 |
医業収益(医業) |
外来保険請求収益 |
A0 |
A0 |
|
21500037 |
医業収益(医業) |
外来自由診療収益 |
B5 |
B5 |
|
21500040 |
医業収益(医業) |
その他の保険診療収益 |
A0 |
A0 |
|
21500050 |
医業収益(医業) |
保健予防活動収益 |
B5 |
B5 |
|
21500060 |
医業収益(医業) |
受託検査・施設利用収益 |
B5 |
B5 |
|
21500110 |
医業収益(医業) |
その他の医業収益 |
B5 |
B5 |
|
21501010 |
医業収益(査定減) |
保険等査定減 |
G0 |
A0 |
→「税区分の変更方法」については、「予備知識」-「消費税について」-「仕訳入力時の対応方法について」をご覧ください。
「主な収入についての消費税の課税・非課税区分表」
|
項目 |
消費税の課非 |
|---|---|
|
健康保険法、国民健康保険法、船員保険法、国家公務員等共済組合法、地方公務員等共済組合法、私立学校教職員共済組合法の規定に基づく医療費 |
非課税 |
|
老人保健法の規定に基づく医療費 |
非課税 |
|
身体障害者福祉法の規定に基づく医療費 |
非課税 |
|
精神保健及び精神障害者福祉に関する法律の規定に基づく医療費 |
非課税 |
|
生活保護法の規定に基づく医療費 |
非課税 |
|
原子爆弾被爆者に対する援護に関する法律の規定に基づく医療費 |
非課税 |
|
公害健康被害の補償等に関する法律の規定に基づく医療費 |
非課税 |
|
労働者災害補償保険法の規定に基づく医療費 |
非課税 |
|
自動車損害賠償保障法の規定に基づく医療費 |
非課税 |
|
特別病室の料金(いわゆる差額ベッド代) |
課税 |
|
特別給食の料金(いわゆる特別メニュー代) |
課税 |
|
美容整形 |
課税 |
|
予防接種 |
課税 |
|
健康診断(いわゆる人間ドック) |
課税 |
|
診断書作成料 |
課税 |
|
歯科の自費診療(メタルボンドクラウン、ホワイトニング、インプラント、金属床義歯、金歯など) |
課税 |
|
地方公共団体等から支払を受ける事務手数料 |
課税 |