Ⅵ 本部費
医療法人全体の経営意思決定や管理、広報などのために本部を設置している場合は、本部にかかる医業費用を本部費として集計し、各施設に配賦する会計処理を行います。次のケース(給料)の例の一般的な仕訳処理は次のとおりになります。
本部給料の金額:10,000千円。各施設が負担すべき金額は次のとおりとします。残額の1,000千円は本部の負担とします。
|
第一病棟 |
3,500千円 |
|
|
第二病棟 |
2,500千円 |
|
|
訪問看護ステーション |
2,000千円 |
|
|
駐車場 |
1,000千円 |
仕訳処理は次のとおりになります。
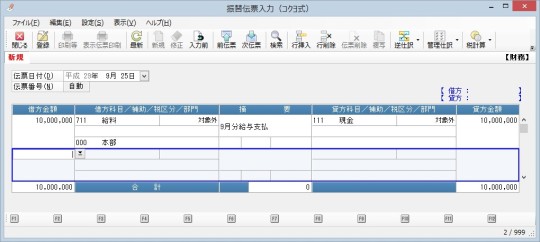
・給与支払時
|
借方 |
部門 |
金額 |
貸方 |
部門 |
金額 |
|---|---|---|---|---|---|
|
給料 |
本部 |
10,000,000 |
現金 |
本部 |
10,000,000 |
『PCA医療法人会計』-「データ入力」-「振替伝票入力(コクヨ形式)」など
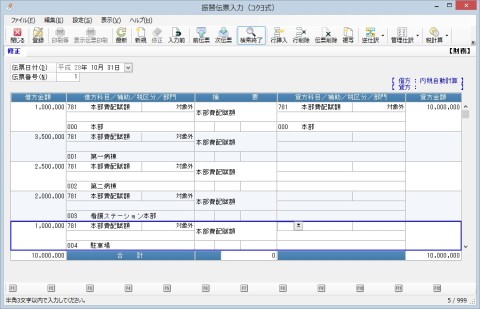
・配賦仕訳計上時
|
借方 |
部門 |
金額 |
貸方 |
部門 |
金額 |
|---|---|---|---|---|---|
|
本部費配賦額 |
本部 |
1,000,000 |
本部費配賦額 |
本部 |
10,000,000 |
|
本部費配賦額 |
第一病棟 |
3,500,000 |
|||
|
本部費配賦額 |
第二病棟 |
2,500,000 |
|||
|
本部費配賦額 |
看護ステーション本部 |
2,000,000 |
|||
|
本部費配賦額 |
駐車場 |
1,000,000 |
『PCA医療法人会計』-「データ入力」-「振替伝票入力(コクヨ形式)」など
・決算届の損益計算書の表示
|
【本来業務事業損益】 |
|||||
|
【事業費用】 |
|||||
|
【事業費】 |
(変動なし) |
||||
|
【本部費】 |
|||||
|
給料 |
10,000 |
||||
|
附帯業務配賦額 |
△2,000 |
||||
|
収益業務配賦額 |
△1,000 |
7,000 |
|||
|
【附帯業務事業損益】 |
|||||
|
【事業費用】 |
|||||
|
本部費配賦額 |
|||||
|
2,000 |
2,000 |
||||
|
【収益業務事業損益】 |
|||||
|
【事業費用】 |
|||||
|
本部費配賦額 |
1,000 |
1,000 |
|||
|
事業損失 |
10,000 |