仕訳データの作成
便利な機能
本処理で使用できる便利な機能は以下のとおりです。
1. 電卓機能を使用するには
金額の入力欄で加減乗除の計算ができます。これを電卓機能と呼びます。
フォーカスが借方・貸方金額欄、借方・貸方消費税額欄にある時に、キーボードの[+][-][*][/]キー、または[F8]キーを押すと、電卓機能を使用することができます。
数字の後にカンマ(,)を入力すると、“000”が入力されます。
【25×15を計算して入力する場合】
(1) 金額、消費税額欄にフォーカスがある状態で、“2”“5”を入力します。
(2) [*]キーを押すと、電卓が表示されます。
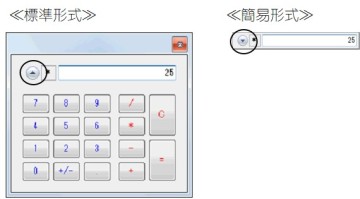
(3) “1”“5”を入力して、[Enter]キーを押します。
25×15の計算結果である“375”が入力欄に表示されます。
2. 集計資産の一覧を表示するには
メニューの「表示」-「集計資産表示」をクリックすると、「集計資産の表示」画面を表示します。
3. 前伝票・次伝票を表示するには
伝票が複数ある場合、ツールバーの[前伝票][次伝票]で表示できます。
ご参考1:事業区分[社]/会計区分[公]間での配賦について
1つの資産において異なる事業区分[社]/会計区分[公]に対して配賦を行っている場合、仕訳データの種類において「償却額」「リース料の支払」「国庫補助金の取崩」の仕訳作成時に事業区分[社]/会計区分[公]をまたいだ伝票が作成されます。配賦仮科目を使用する、使用しない場合の事例を記載します。
例)※公益法人領域で説明しています。
資産情報
|
固定資産科目 |
(216)什器備品 |
|
会計区分 |
(000)公益目的事業会計 |
|
事業 |
(000)一般・研修 |
|
当期償却額 |
20,000 |
|
月次償却額 4月~2月度 |
1,600 |
|
3月度 |
2,400 |
配賦情報
|
|
配賦比率 |
償却額 |
|---|---|---|
|
(000) 公益目的事業会計 (001) 一般・資格認定 |
40 |
8,000 |
|
(100) 収益事業 (010) 一般・出版 |
60 |
12,000 |
配賦仮科目
|
会計区分 |
配賦元相手仮科目 |
配布先相手仮科目 |
|---|---|---|
|
(100) 収益事業 |
(182) 他会計区分へ配賦 |
(332) 他会計区分から配賦 |
(a)会計区分間の配賦仮科目を使用する場合
伝票1:(000)公益目的事業会計
|
借方 |
摘要 |
貸方 |
||||
|---|---|---|---|---|---|---|
|
金額 |
科目 |
事業 |
科目 |
事業 |
金額 |
|
|
8,000 |
(611)事業費 |
(001)一般・資格認定 |
償却額の仕訳平成30年 4月 1日~平成31年 3月31日 |
(216)什器備品 |
(000)一般・研修 |
20,000 |
|
12,000 |
(182) 他会計区分へ配賦 |
(000)一般・研修 |
|
|
|
|
伝票2:(100)収益事業
|
借方 |
摘要 |
貸方 |
||||
|---|---|---|---|---|---|---|
|
金額 |
科目 |
事業 |
科目 |
事業 |
金額 |
|
|
12,000 |
(611)事業費 |
(001)一般・出版 |
償却額の仕訳平成30年 4月 1日~平成31年 3月31日 |
(332)他会計区分から配賦 |
(010)一般・出版 |
12,000 |
(b)会計区分間の配賦仮科目を使用しない場合
伝票1:(000)公益目的事業会計
|
借方 |
摘要 |
貸方 |
||||
|---|---|---|---|---|---|---|
|
金額 |
科目 |
事業 |
科目 |
事業 |
金額 |
|
|
8,000 |
(611)事業費 |
(001)一般・資格認定 |
償却額の仕訳平成30年 4月 1日~平成31年 3月31日 |
(216)什器備品 |
(000)一般・研修 |
8,000 |
伝票2:(100)収益事業
|
借方 |
摘要 |
貸方 |
||||
|---|---|---|---|---|---|---|
|
金額 |
科目 |
事業 |
科目 |
事業 |
金額 |
|
|
12,000 |
(611)事業費 |
(001)一般・出版 |
償却額の仕訳平成30年 4月 1日~平成31年 3月31日 |
(216)什器備品 |
(010)一般・出版 |
12,000 |
-
◇ 配賦仮科目を使用しない場合の注意点
上記(b)の場合においては取得の仕訳などの配賦情報以外の仕訳において、会計製品側で修正が必要となります。
資産情報
固定資産科目
(216)什器備品
会計区分
(000)公益目的事業会計
事業
(000)一般・研修
取得価額
100,000
当期償却額
20,000
配賦情報
配賦比率
償却額
(000) 公益目的事業会計
(001) 一般・資格認定
40
8,000
(100) 収益事業
(010) 一般・出版
60
12,000
【取得の仕訳】
<『PCA hyper 固定資産シリーズ』で作成される仕訳>
伝票1:(000)公益目的事業会計
借方
摘要
貸方
金額
科目
事業
科目
事業
金額
100,000
(216)什器備品
(001)一般・資格認定
取得の仕訳平成30年 4月 1日~平成30年4月30日
(157)未払金
(000)一般・研修
100,000
転送先の会計製品では、配賦情報に合わせて資産の計上先を修正してください。
<会計製品側で修正後の仕訳>
伝票1:(000)公益目的事業会計
借方
摘要
貸方
金額
科目
事業
科目
事業
金額
40,000
(216)什器備品
(001)一般・資格認定
取得の仕訳平成30年 4月 1日~平成30年4月30日
(157)未払金
(000)一般・研修
40,000
金額の計算式
40,000 = 100,000 × 40÷ 100
100,000 = 資産の取得価額
40 = (000)公的目的事業会計の配賦比率
100 = 配賦比率の合計
伝票2:(100)収益事業
借方
科目
貸方
金額
科目
事業
科目
事業
金額
60,000
(216)什器備品
(001)一般・出版
取得の仕訳平成30年 4月 1日~平成30年4月30日
(157)未払金
(010)一般・出版
60,000
金額の計算式
60,000 = 100,000 × 60÷ 100
100,000 = 資産の取得価額
60 = (100)収益事業の配賦比率
100 = 配賦比率の合計
-
◇ 計算方法における注意点
会社基本情報の登録において配賦計算の設定が「年額で配賦計算する」を選択しており、資産の登録処理で、期中での移動がある場合に「償却額」「国庫補助金の取崩」の仕訳ではPCA独自の按分計算をしています。
【按分計算方法】
(1) 他会計区分への振替分の金額を、配賦元の事業ごとに按分します。
期中に「事業A」「事業B」に移動している場合は、他会計区分への振替分の金額を次の通り按分します。
-
事業Aに該当する金額
他会計区分への振替分の金額 × 事業Aの当期償却額 ÷ 事業Aと事業Bの当期償却額合計
-
事業Bに該当する金額
他会計区分への振替分の金額 × 事業Bの当期償却額 ÷ 事業Aと事業Bの当期償却額合計
合計金額が他会計区分への振替分の金額に達するまで、先頭月度から計算します。
(2) 他会計区分への振替分の金額に達しなかった余りは、先頭月度の事業に計上します。
基本情報の設定
端数処理※
0:切り捨て
配賦計算の設定
年額で配賦計算する
期中に事業移動していて償却額が以下のとおりである
資産情報(償却額の仕訳の貸方)
固定資産科目
(216)什器備品
会計区分
(000)公益目的事業会計
事業(期末時点)
(001)一般・資格認定
当期償却額:(000)一般・研修
(資産の異動履歴で先頭月度)5,000
当期償却額:(001)一般・資格認定
7,000
配賦情報の登録処理は以下のとおり
当期償却額
(000)公益目的事業会計
(001)一般・資格認定1,564
(100)収益事業
(010)一般・出版3,649
(200)法人会計
(100)一般6,787
配賦仮科目
会計区分
配賦元相手仮科目
配布先相手仮科目
(100) 収益事業
(182) 他会計区分へ配賦2
(332) 他会計区分から配賦2
(200)法人会計
(183) 他会計区分へ配賦3
(333) 他会計区分から配賦3
作成される仕訳
伝票1:(000)公益目的事業会計
No
借方
摘要
貸方
金額
科目
事業
科目
事業
金額
1
1,564
(611)事業費
(001)一般・資格認定
(216)什器備品
(000)一般・研修
5,000
2
1,521
(182)他事業区分へ配賦2
(000)一般・研修
(216)什器備品
(001)一般・資格認定
7,000
3
2,128
(182)他事業区分へ配賦2
(001)一般・資格認定
4
2,828
(183)他事業区分へ配賦3
(000)一般・研修
5
3,959
(183)他事業区分へ配賦3
(001)一般・資格認定
伝票2:(100)収益事業
借方
摘要
貸方
金額
科目
事業
科目
事業
金額
3,469
(611)事業費
(010)一般・出版
(332)他事業区分から配賦2
(010)一般・出版
3,469
伝票3:(200)法人会計
借方
摘要
貸方
金額
貸方
事業
科目
事業
金額
6,787
(611)事業費
(100)一般
(332)他事業区分から配賦3
(100)一般
6,787
伝票1の説明
会計区分間の配賦仮科目を使用する・しない、いずれの場合も同様の計算が行われます。
(100)収益事業への振替分「3,649」を「(000)一般・研修」「(001)一般・資格認定」で按分する
(1) 他会計区分への振替分の金額を振替元の事業毎に按分します。
(000)一般・研修に該当する金額
1,520 = 3,649 × 5000 ÷ 12,000
残額 2,129 = 3,649 - 1,520
(001)一般・資格認定に該当する金額
2,128 = 3,649 × 7,000 ÷ 12,000
この計算の計算結果と残額2,129を比較して小さい方
→2,128 ・・・No.3の金額
(2) (1)の計算で按分しきれなかった余りは先頭月度の事業に計上します。
余り
1 = 13,649 - 1,520 - 2,128
先頭月度の事業「(000)一般・研修」分
1,521 = 1,520 + 1 ・・・No.2の金額
(200)法人会計への振替分「6,787」も同様に「(000)一般・研修」「(001)一般・資格認定」で按分する
(1) 他会計区分への振替分の金額を振替元の事業毎に按分します。
(000)一般・研修に該当する金額
2,827 = 6,787 × 5,000 ÷ 12,000
残額 3,960 = 6,787 - 2,827
(001)一般・資格認定に該当する金額
3,959 = 6,787 × 7,000 ÷ 12,000
この計算の計算結果と残額3,960を比較して小さい方
→3,959 ・・・No.5の金額
(2) (1)の計算で按分しきれなかった余りは先頭月度の事業に計上します。
余り
1 = 6,787 - 2,827 - 3,959
先頭月度の事業「(000)一般・研修」分
2,828 = 2,827 + 1 ・・・No.4の金額
-
-
◇ 伝票を削除する場合
仕訳データの種類において「償却額」「リース料の支払」「国庫補助金の取崩」の仕訳作成時に事業区分[社]/会計区分[公]をまたいだ伝票が作成されるため、伝票削除時は、これらの伝票はすべて表示され、削除時は一括で削除されます。
ご参考2:『PCA 建設業会計シリーズ バージョンDX』、『PCA 個別原価会計シリーズ バージョンDX』との連動について
■『PCA 建設業会計シリーズ バージョンDX』と連動している場合
-
工事原価科目を使用した仕訳を転送後、工事が未完成の場合、科目名が未成原価科目名に変わります(『PCA 建設業会計シリーズ バージョンDX』の「工事仕訳形式」設定がP/L型の場合は除く)。
-
仕訳に設定されいる工事が共通原価以外の場合、仕訳データの作成では部門の指定はできません。
転送後、『PCA 建設業会計シリーズ バージョンDX』側でその工事にあった部門が自動設定されます。
■『PCA 個別原価会計シリーズ バージョンDX』と連動している場合
-
製造原価科目を使用した仕訳を転送後、プロジェクトが未完成の場合、科目名が未成原価科目名に変わります(『PCA 個別原価会計シリーズ バージョンDX』の「プロジェクト仕訳形式」設定がP/L型の場合は除く。)
-
仕訳に設定されいるプロジェクトが共通原価以外の場合、仕訳データの作成では部門の指定はできません。
-
転送後、『PCA 個別原価会計シリーズ バージョンDX』側でそのプロジェクトにあった部門が自動設定されます。