連動コード設定
便利な機能
本処理で使用できる便利な機能は以下のとおりです。
1. 連動コードの設定をコピーするには
コピー元の固定資産科目の設定内容を選択されたコピー先にすべてコピーします。
(1) コピー元となる固定資産科目の個別画面を表示してツールバーの[設定のコピー]をクリックすると、以下のような画面が表示されます。
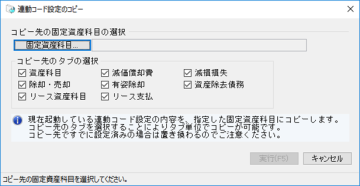
(2) コピー先の固定資産科目を選択します。
[固定資産科目]ボタンをクリックすると参照画面から選択できます。
(3) コピーしたいタブにチェックマークを付けます。
(4) [実行]ボタンをクリックすると、内容がコピーされます。
2. 配賦仮科目を設定するには
事業区分[社]/会計区分[公]ごとに勘定科目、補助科目、中科目、小科目を設定します。
以下の両方の条件を満たす場合に設定できます。
-
社会福祉法人領域又は、公益法人領域
-
連動製品が「PCA 社会福祉法人会計シリーズ バージョンDX」「PCA 公益法人会計シリーズ バージョンDX」
(1) 一覧画面のツールバーの[配賦仮科目設定]をクリックすると、以下のような画面が表示されます。
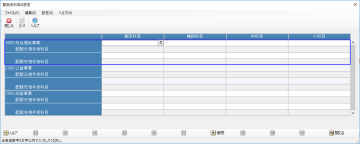
(2) 事業区分[社]/会計区分[公]ごとに配賦元相手仮科目と配賦先相手仮科目の勘定科目、補助科目、中科目、小科目を設定します。
(3) 設定内容を登録する場合は[登録]ボタンをクリックします。
3. 汎用データを受け入れるには
汎用データを受け入れることができます。受入できる汎用データは以下のとおりです。
勘定科目の設定、部門の設定、配賦仮科目の設定、取引先の設定
(1) 一覧画面のツールバーの[汎用データの受入]をクリックすると、以下のような画面が表示されます。
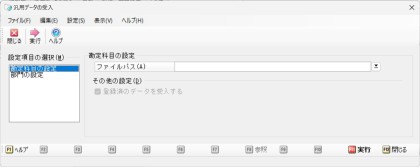
(2) 「設定項目の選択」欄で受入れる汎用データを選択します。
(3) 「ファイルパス」欄に汎用データが存在するフォルダとファイル名を指定します。ボタンをクリックして、フォルダ、ファイルを参照することもできます。
例)C:\WORK\kamoku.txt
-
※ 受入パターンは固定です。
-
※ 「登録済みデータを受入する」は常にチェックマークがついた状態となります。変更はできません。
(4) 実行ボタンをクリックすると、受入を確認する画面が表示されますので、受入を実行する場合は、[はい]ボタンをクリックします。受入を中止する場合は、[いいえ]ボタンをクリックします。
(5) 汎用データが受入可能か確認を行い、結果が表示されます。
汎用データを転送する場合は、[転送]ボタンをクリックします。
エラー行を修正して再度確認する場合は、[再確認]ボタンをクリックします。
確認内容を印刷する場合は、[印刷等]ボタンをクリックします。
エラーが発生した場合は、エラー詳細と対処方法が表示されます。
対処法に従って、汎用データを修正することで受入可能になります。
(6) 汎用データに受入可能なデータとエラーとなったデータが混在する場合は、確認画面が表示されます。受入可能なデータのみ受入を実行する場合は、[はい]ボタンをクリックします。受入を中止する場合は、[いいえ]ボタンをクリックします。
(7) 転送結果が表示されます。
転送に失敗したデータが存在した場合は、[再受入ファイルの作成]ボタンが有効になります。クリックすると再受入に使用できるファイルを作成することができます。
このファイルを修正することで未転送のデータのみ受入を行うことができます。
受入の結果ログを確認する場合は、[結果ログ]ボタンをクリックします。
ご参考:仕訳例
≪資産の取得、資本的支出の追加≫
|
借方 |
貸方 |
||
|---|---|---|---|
|
XXXX |
資産科目 |
支払科目 |
XXXX |
-
公益法人(平成20年施行)の領域で連動製品が「PCA 公益法人会計シリーズ バージョンDX」の場合
資産区分が基本財産、特定資産の場合
借方
貸方
XXXX
資産科目(一般正味財産)
支払科目
XXXX
XXXX
資産科目(指定正味財産)
XXXX
資産科目(基金)
その他の固定資産、その他の場合
借方
貸方
XXXX
資産科目(一般正味財産)
支払科目
XXXX
-
公益法人(令和7年施行)の領域で連動製品が「PCA 公益法人会計シリーズ バージョンDX」の場合
財産区分が基本財産、特定資産の場合
借方
貸方
XXXX
資産科目(一般純資産)
支払科目
XXXX
XXXX
資産科目(指定純資産)
XXXX
資産科目(基金)
それ以外の場合
借方
貸方
XXXX
資産科目(一般純資産)
支払科目
XXXX
≪減価償却費≫
(直接法)
|
借方 |
貸方 |
||
|---|---|---|---|
|
XXXX |
減価償却費 |
資産科目 |
XXXX |
(間接法)
|
借方 |
貸方 |
||
|---|---|---|---|
|
XXXX |
減価償却費 |
減価償却累計額 |
XXXX |
-
公益法人(平成20年施行)の領域で連動製品が「PCA 公益法人会計シリーズ バージョンDX」の場合
資産区分が基本財産、特定資産の場合
(直接法)
借方
貸方
XXXX
減価償却費
資産科目(一般正味財産)
XXXX
資産科目(指定正味財産)
XXXX
資産科目(基金)
XXXX
(間接法)
借方
貸方
XXXX
減価償却費
減価償却累計額
XXXX
その他の固定資産、その他の場合
(直接法)
借方
貸方
XXXX
減価償却費
資産科目(一般正味財産)
XXXX
(間接法)
借方
貸方
XXXX
減価償却費
減価償却累計額
XXXX
-
公益法人(令和7年施行)の領域で連動製品が「PCA 公益法人会計シリーズ バージョンDX」の場合
財産区分が基本財産、特定資産の場合
(直接法)
借方
貸方
XXXX
減価償却費(一般純資産)
資産科目(一般純資産)
XXXX
XXXX
減価償却費(指定純資産)
資産科目(指定純資産)
XXXX
資産科目(基金)
XXXX
(間接法)
借方
貸方
XXXX
減価償却費(一般純資産)
減価償却累計額
XXXX
XXXX
減価償却費(指定純資産)
それ以外の場合
(直接法)
借方
貸方
XXXX
減価償却費(一般純資産)
資産科目(一般純資産)
XXXX
(間接法)
借方
貸方
XXXX
減価償却費(一般純資産)
減価償却累計額
XXXX
≪減損損失≫
(直接法)
|
借方 |
貸方 |
||
|---|---|---|---|
|
XXXX |
減損損失 |
資産科目 |
XXXX |
(間接法)
|
借方 |
貸方 |
||
|---|---|---|---|
|
XXXX |
減損損失 |
減損損失累計額 |
XXXX |
-
公益法人(平成20年施行)の領域で連動製品が「PCA 公益法人会計シリーズ バージョンDX」
資産区分が基本財産、特定資産の場合
(直接法)
借方
貸方
XXXX
減損損失
資産科目(一般正味財産)
XXXX
資産科目(指定正味財産)
XXXX
資産科目(基金)
XXXX
(間接法)
借方
貸方
XXXX
減損損失
減損損失累計額
XXXX
その他の固定資産、その他の場合
(直接法)
借方
貸方
XXXX
減損損失
資産科目(一般正味財産)
XXXX
(間接法)
借方
貸方
XXXX
減損損失
減損損失累計額
XXXX
-
公益法人(令和7年施行)の領域で連動製品が「PCA 公益法人会計シリーズ バージョンDX」
財産区分が基本財産、特定資産の場合
(直接法)
借方
貸方
XXXX
減損損失(一般純資産)
資産科目(一般純資産)
XXXX
XXXX
減損損失(指定純資産)
資産科目(指定純資産)
XXXX
資産科目(基金)
XXXX
(間接法)
借方
貸方
XXXX
減損損失(一般純資産)
減損損失累計額
XXXX
XXXX
減損損失(指定純資産)
それ以外の場合
(直接法)
借方
貸方
XXXX
減損損失(一般純資産)
資産科目(一般純資産)
XXXX
(間接法)
借方
貸方
XXXX
減損損失(一般純資産)
減損損失累計額
XXXX
≪除却・売却≫
(直接法)
|
借方 |
貸方 |
||
|---|---|---|---|
|
XXXX |
除却/売却損・益 |
資産科目 |
XXXX |
|
XXXX |
除却・売却価額 |
除却/売却損・益 |
XXXX |
|
XXXX |
除却/売却損 |
除却・売却費用 |
XXXX |
(間接法)
|
借方 |
貸方 |
||
|---|---|---|---|
|
XXXX |
減価償却累計額 |
資産科目 |
XXXX |
|
XXXX |
除却/売却損・益 |
|
|
|
XXXX |
除却・売却価額 |
除却/売却損・益 |
XXXX |
|
XXXX |
除却/売却損 |
除却・売却費用 |
XXXX |
-
公益法人(平成20年施行)の領域で連動製品が「PCA 公益法人会計シリーズ バージョンDX」
資産区分が基本財産、特定資産の場合
(直接法)
借方
貸方
XXXX
除却/売却損・益
資産科目(一般正味財産)
XXXX
資産科目(指定正味財産)
XXXX
資産科目(基金)
XXXX
XXXX
除却・売却価額
除却/売却損・益
XXXX
XXXX
除却/売却損
除却・売却費用
XXXX
(間接法)
借方
貸方
XXXX
減価償却累計額
資産科目(一般正味財産)
XXXX
XXXX
除却/売却損・益
資金科目(指定正味財産)
XXXX
資金科目(基金)
XXXX
XXXX
除却・売却価額
除却/売却損・益
XXXX
XXXX
除却/売却損
除却・売却費用
XXXX
その他の固定資産、その他の場合
(直接法)
借方
貸方
XXXX
除却/売却損・益
資産科目(一般正味財産)
XXXX
XXXX
除却・売却価額
除却/売却損・益
XXXX
XXXX
除却/売却損
除却・売却費用
XXXX
(間接法)
借方
貸方
XXXX
減価償却累計額
資産科目(一般正味財産)
XXXX
XXXX
除却/売却損・益
XXXX
除却・売却価額
除却/売却損・益
XXXX
XXXX
除却/売却損
除却・売却費用
XXXX
-
公益法人(令和7年施行)の領域で連動製品が「PCA 公益法人会計シリーズ バージョンDX」
財産区分が基本財産、特定資産の場合
(直接法)
借方
貸方
XXXX
除却/売却損・益(一般純資産)
資産科目(一般純資産)
XXXX
XXXX
除却/売却損・益(指定純資産)
資産科目(指定純資産)
XXXX
資産科目(基金)
XXXX
XXXX
除却・売却価額(一般純資産)
除却/売却損・益(一般純資産)
XXXX
XXXX
除却・売却価額(指定純資産)
除却/売却損・益(指定純資産)
XXXX
XXXX
除却/売却損(一般純資産)
除却・売却費用(一般純資産)
XXXX
XXXX
除却/売却損(指定純資産)
除却・売却費用(指定純資産)
XXXX
(間接法)
借方
貸方
XXXX
減価償却累計額
資産科目(一般純資産)
XXXX
XXXX
除却/売却損・益(一般純資産)
資金科目(指定純資産)
XXXX
XXXX
除却/売却損・益(指定純資産)
資金科目(基金)
XXXX
XXXX
除却・売却価額(一般純資産)
除却/売却損・益(一般純資産)
XXXX
XXXX
除却・売却価額(指定純資産)
除却/売却損・益(指定純資産)
XXXX
XXXX
除却/売却損(一般純資産)
除却・売却費用(一般純資産)
XXXX
XXXX
除却/売却損(指定純資産)
除却・売却費用(指定純資産)
XXXX
それ以外の場合
(直接法)
借方
貸方
XXXX
除却/売却損・益(一般純資産)
資産科目(一般純資産)
XXXX
XXXX
除却・売却価額(一般純資産)
除却/売却損・益(一般純資産)
XXXX
XXXX
除却/売却損(一般純資産)
除却・売却費用(一般純資産)
XXXX
(間接法)
借方
貸方
XXXX
減価償却累計額
資産科目(一般純資産)
XXXX
XXXX
除却/売却損・益(一般純資産)
XXXX
除却・売却価額(一般純資産)
除却/売却損・益(一般純資産)
XXXX
XXXX
除却/売却損(一般純資産)
除却・売却費用(一般純資産)
XXXX
≪有姿除却≫
(直接法)
|
借方 |
貸方 |
||
|---|---|---|---|
|
XXXX |
有姿除却損 |
資産科目 |
XXXX |
|
XXXX |
貯蔵品 |
有姿除却益 |
XXXX |
(間接法)
|
借方 |
貸方 |
||
|---|---|---|---|
|
XXXX |
減価償却累計額 |
資産科目 |
XXXX |
|
XXXX |
貯蔵品 |
有姿除却益 |
XXXX |
|
XXXX |
有姿除却損 |
|
|
-
公益法人(平成20年施行)の領域で連動製品が「PCA 公益法人会計シリーズ バージョンDX」
資産区分が基本財産、特定資産の場合
(直接法)
借方
貸方
XXXX
有姿除却損
資産科目(一般正味財産)
XXXX
資産科目(指定正味財産)
XXXX
資産科目(基金)
XXXX
XXXX
貯蔵品
有姿除却益
XXXX
(間接法)
借方
貸方
XXXX
減価償却累計額
資産科目(一般正味財産)
XXXX
資産科目(指定正味財産)
XXXX
資産科目(基金)
XXXX
XXXX
貯蔵品
有姿除却益
XXXX
XXXX
有姿除却損
その他の固定資産、その他の場合
(直接法)
借方
貸方
XXXX
有姿除却損
資産科目(一般正味財産)
XXXX
XXXX
貯蔵品
有姿除却益
XXXX
(間接法)
借方
貸方
XXXX
減価償却累計額
資産科目(一般正味財産)
XXXX
XXXX
貯蔵品
有姿除却益
XXXX
XXXX
有姿除却損
-
公益法人(令和7年施行)の領域で連動製品が「PCA 公益法人会計シリーズ バージョンDX」
財産区分が基本財産、特定資産の場合
(直接法)
借方
貸方
XXXX
有姿除却損
資産科目(一般純資産)
XXXX
資産科目(指定純資産)
XXXX
資産科目(基金)
XXXX
XXXX
貯蔵品
有姿除却益
XXXX
(間接法)
借方
貸方
XXXX
減価償却累計額
資産科目(一般純資産)
XXXX
資産科目(指定純資産)
XXXX
資産科目(基金)
XXXX
XXXX
貯蔵品
有姿除却益
XXXX
XXXX
有姿除却損
それ以外の場合
(直接法)
借方
貸方
XXXX
有姿除却損
資産科目(一般純資産)
XXXX
XXXX
貯蔵品
有姿除却益
XXXX
(間接法)
借方
貸方
XXXX
減価償却累計額
資産科目(一般純資産)
XXXX
XXXX
貯蔵品
有姿除却益
XXXX
XXXX
有姿除却損
≪資産除去債務≫
資産除去債務の計上(適用初年度以降に取得)
|
借方 |
貸方 |
||
|---|---|---|---|
|
XXXX |
資産科目 |
資産除去債務 |
XXXX |
資産除去債務の履行
|
借方 |
貸方 |
||
|---|---|---|---|
|
XXXX |
資産除去債務 |
履行差額 |
XXXX |
|
XXXX |
履行差額 |
履行費用 |
XXXX |
資産除去債務の計上(適用初年度より前に取得)(直接法)
|
借方 |
貸方 |
||
|---|---|---|---|
|
XXXX |
資産科目 |
資産除去債務 |
XXXX |
|
XXXX |
特別損失 |
|
|
資産除去債務の計上(適用初年度より前に取得)(間接法)
|
借方 |
貸方 |
||
|---|---|---|---|
|
XXXX |
資産科目 |
資産除去債務 |
XXXX |
|
XXXX |
特別損失 |
減価償却累計額 |
XXXX |
利息費用
|
借方 |
貸方 |
||
|---|---|---|---|
|
XXXX |
資産科目 |
資産除去債務 |
XXXX |
資産除去債務(期末調整額)
|
借方 |
貸方 |
||
|---|---|---|---|
|
XXXX |
資産科目 |
資産除去債務 |
XXXX |
≪リース資産≫
売買処理リース資産の契約
|
借方 |
貸方 |
||
|---|---|---|---|
|
XXXX |
資産科目 |
リース債務 |
XXXX |
|
|
|
未払金 消費税債務 |
XXXX |
賃貸借リース資産の契約
|
借方 |
貸方 |
||
|---|---|---|---|
|
XXXX |
資産科目 |
リース債務 |
XXXX |
|
|
|
未払金 消費税債務 |
XXXX |
≪リース支払≫
賃貸借リース支払(一括控除)
|
借方 |
貸方 |
||
|---|---|---|---|
|
XXXX |
支払リース料 |
支払科目 |
XXXX |
|
XXXX |
未払金 消費税債務 |
|
|
|
XXXX |
維持管理費 |
|
|
賃貸借リース支払(分割控除)
|
借方 |
貸方 |
||
|---|---|---|---|
|
XXXX |
支払リース料 |
支払科目 |
XXXX |
|
XXXX |
維持管理費 |
|
|
売買処理リース支払(一括控除)
|
借方 |
貸方 |
||
|---|---|---|---|
|
XXXX |
リース債務 |
支払科目 |
XXXX |
|
XXXX |
支払利息 |
|
|
|
XXXX |
未払金 消費税債務 |
|
|
|
XXXX |
維持管理費 |
|
|
売買処理リース支払(分割控除)
|
借方 |
貸方 |
||
|---|---|---|---|
|
XXXX |
リース債務 |
支払科目 |
XXXX |
|
XXXX |
支払利息 |
|
|
|
XXXX |
仮払消費税 |
|
|
|
XXXX |
維持管理費 |
|
|
前払リース料
|
借方 |
貸方 |
||
|---|---|---|---|
|
XXXX |
長期前払費用 |
支払科目 |
XXXX |
売買処理前払リース料充当
|
借方 |
貸方 |
||
|---|---|---|---|
|
XXXX |
リース債務 |
長期前払費用 |
XXXX |
|
XXXX |
支払利息 |
|
|
|
XXXX |
未払金 消費税債務 |
|
|
再リース料
|
借方 |
貸方 |
||
|---|---|---|---|
|
XXXX |
再リース料 |
支払科目 |
XXXX |
≪国庫補助金(社会福祉法人の領域で連動製品が「PCA 社会福祉法人会計シリーズ バージョンDX」の場合)≫
国庫補助金の取得
|
借方 |
貸方 |
||
|---|---|---|---|
|
XXXX |
国庫補助金等特別積立金積立額 |
国庫補助金等特別積立額 |
XXXX |
国庫補助金の取崩
|
借方 |
貸方 |
||
|---|---|---|---|
|
XXXX |
国庫補助金等特別積立金 |
国庫補助金等特別積立額取崩額 |
XXXX |
国庫補助金の除却
|
借方 |
貸方 |
||
|---|---|---|---|
|
XXXX |
国庫補助金等特別積立金 |
国庫補助金等特別積立額取崩額 |
XXXX |
≪補助金等(公益法人(平成20年施行)の領域で連動製品が「PCA 公益法人会計シリーズ バージョンDX」の場合)≫
補助金の振替
|
借方 |
貸方 |
||
|---|---|---|---|
|
XXXX |
一般正味財産への振替額 |
指定正味財産からの振替額 |
XXXX |